 Edge
 Chrome
 Firefox

第二十条 银行业金融机构发放个人住房贷款应符合最低首付比例要求。个人住房贷款期限最长不超过40年,金额不得超过拟购买住房的评估价值。贷款期限在1年以内(含1年)的,实行到期一次性还本付息或按月还本付息;贷款期限在1年以上的,按月还本付息。
意思是可以0首付了
大家怎么看?


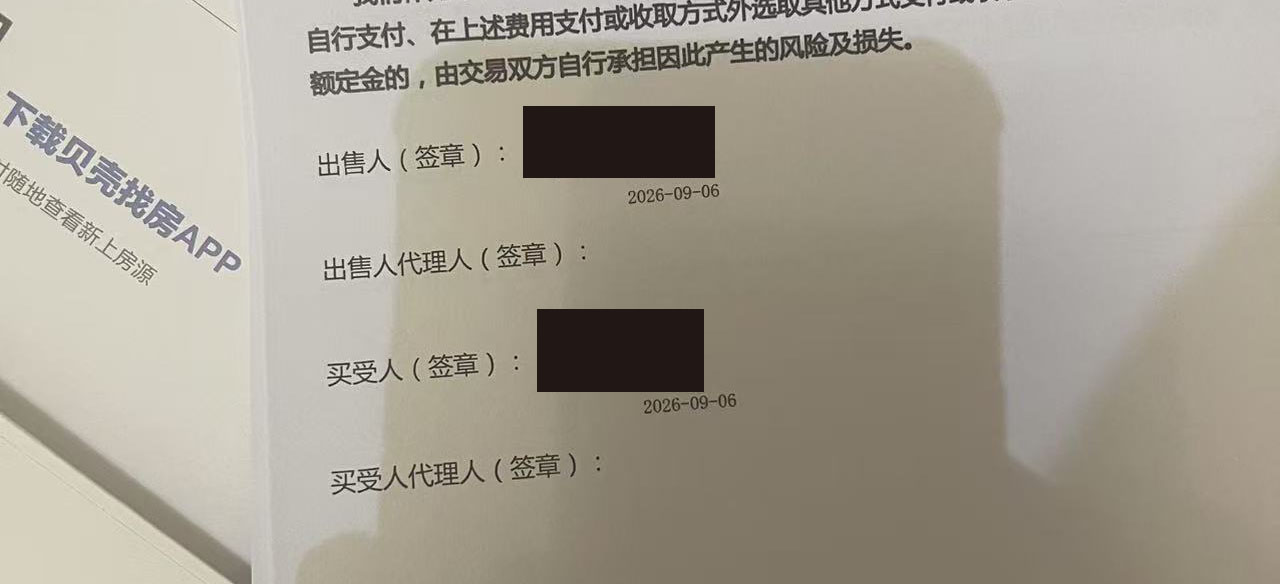

昨天看了一套房,价格在高点的1/3左右,本来跟房东都到了贝壳签约中心,最后一刻房东犹豫了,说今天再给回复,不知道能不能成。感觉房东最大的犹豫是怕卖在黎明前,说什么房价跌了5年,跌了2/3不相信会再跌5年再跌2/3.我说我也不知道,呵呵。。哪个城市
赞同来自: KevinLe 、跑路皮皮 、炫彩千纸鹤 、gaokui16816888
最后一刻房东犹豫了,说今天再给回复,不知道能不能成。
感觉房东最大的犹豫是怕卖在黎明前,
说什么房价跌了5年,跌了2/3不相信会再跌5年再跌2/3.
我说我也不知道,呵呵。。


赞同来自: 跑路皮皮
我现在看B站视频,看到最多的就是:消费降级攒钱0负债躺平男女对立不婚丁克不生这是我的信息茧房吗?不是,这个应该是普遍现象,特别是00以后出生的,大部分都持有类似观点,区别仅强弱而已。
我现在看B站视频,看到最多的就是:消费降级攒钱0负债躺平男女对立不婚丁克不生这是我的信息茧房吗?存在就有合理性,好多故事喜欢吹逆大众而行,其实逆大众而行是需要资本当后勤的,社会情绪或许都被拿来调戏。可是,很多被时代推着走的人,根本没得选。
我现在看B站视频,看到最多的就是:基本上城市土著都是有房的,只要不结婚就可以一直跟父母住,确实不需要再买房了,还可以蹭饭蹭养老金,是非常高性价比的生活方式。
消费降级
攒钱0负债躺平
男女对立不婚
丁克不生
这是我的信息茧房吗?
yanghongyong - 万物皆周期
赞同来自: pppppp
有可能类似股市,后来的房地产牛市,跟相当一部分房产无关。稀缺属性可以重构,学区,教育,医疗都可以搬迁。还有房产本身也是一个不断升级的产品,比如由现在的高层向洋房、联排甚至别墅进化,具体可以参考欧美国家住房的变迁历史
赞同来自: happysam2018 、真理在少数人 、文撕墨客 、luckzpz
这里是股票论坛,这么多人对资金的使用价值,现值等没有概念吗?30年、40年还,现值是一样的。其实关键是利率,只要利率足够低,低于你的投资收益 率或你其它融资借款的利率,每年多出来的钱用于投资,放到贷款40年是划算的。融资融券的利率更高,这个等于长期融资。个税抵:公积金可每月提取,用于还房贷,可抵个税。当然,有钱或投资收益率下降时,可以提前还贷或缩短贷款年限。你说的是截面dcf,分母下降的美好场景,而大家也担心另一个不那么乐观的场景。利率波动的风险呢?期权卖家有句话很经典,人们总是高估短期的波动而忽略了长期波动。即使明白这句话,也不代表每个人都会取得快乐的过程和美好的结果。趋势,路径,波动,不同年龄段看到的亮点也不同。

赞同来自: happysam2018 、topiceman 、cantaloupe 、jackf 、gxyc 、 、 、更多 »
地产的时代已经过去了;在任何一个正常国家,房地产都不是普通产业,而是支柱产业。
zf依仗其抽水的功效已达成;
现在已经降为普通产业,没有特殊关照;
最简单,上市公司融资,再融资,哪些行业受限,哪些行业大力审批通过;
皮带哥也判刑了,警告各种借地产搞事的各类资本,规矩些,老实造房子;
中国20年的地产热潮,还会有,不过,不知道在地球其他哪些区域;
但估计5-10年是极限了;
同样,在任何一个投资领域,中期看(股市1年左右,楼市3年左右),99%人看法一致的方向,也从来没有对过。
除了存银行,你99%的人看对赚钱,天方夜谭。
赞同来自: 雷雷达达 、happysam2018 、QXXP 、yanghongyong 、KevinLe更多 »
我记得几年前第一次听说小孩读书,必须要在县城买房才能读,我第一反应就是断子绝孙。哪一年不记得了,应该是口罩前,现在还是这样?看来出生率还是太高了。其实当年狂拉房地产,不也是一样的想法吧,连18线小县城的房价都被爆拉起来,商家媒体一起给全国人洗脑,要结婚,先买房,利用中国人传统观念胁迫年轻人去接盘高价房产。房地产刚熄火那阵子,大媒体都公然出来骂年轻人躺平了,其实是年轻人都躺平了,房子怎么办
赞同来自: pppppp 、happysam2018 、选择大于努力V
集思录这水平倒退了不少啊,如果我能延迟房贷时间,我会延迟到100年。有没有可能总利息看起来是多了,但是每年的剩余资本是有机会成本的?但凡做点什么低波动再平衡策略,都比那房贷利率高吧?上海的好地段房产,就算没这个政策也没问题。三线城市的,就怕比垃圾可转债结局还惨。融资政策利好,只利好会筛选资产的人,当然,这放到股市也一样,两融利率下降了,看似利好每一个玩家,其实只利好强者和高手而已。不是每个人看了富爸爸和小狗钱钱就一下成了理财达人,他命中总有一个支出,可能是影响他一辈子的,这事先很难知道。

pppppp
 - +---++--+-+++++++++++
赞同来自: 跑路皮皮
虽然大家都不看好以后的房价走势,我借鉴A股,脑补了一种可能(基于1、2线城市楼市)。地产的时代已经过去了;
现房销售从拿地到能销售,时间大概就是2年,那么2027年-2029年,新房上市数量会大幅减少。
而这些城市,待售新房现在就不是很多,尤其是1线城市。
等到2028年,市场消化了大量现在待售的新房和取代新房的二手房。
政府来一个A股2024年9月的类似政策,推出十万亿收购房产计划。
楼市会被点燃吗?
不要说没钱,居...
zf依仗其抽水的功效已达成;
现在已经降为普通产业,没有特殊关照;
最简单,上市公司融资,再融资,哪些行业受限,哪些行业大力审批通过;
皮带哥也判刑了,警告各种借地产搞事的各类资本,规矩些,老实造房子;
中国20年的地产热潮,还会有,不过,不知道在地球其他哪些区域;
但估计5-10年是极限了;
赞同来自: happysam2018 、杨阿盼盼达 、pppppp
目前我们那乡镇小学已经凉的差不多了,很多孩子都得去镇子上读小学。但凡条件好点的都会去县城。县城又分公办和私立。私立不要求有房子,公办要求根据房子划片区给名额。现在政府在筹划把私立学校给变成公立,继续给房价维稳站台。我记得几年前第一次听说小孩读书,必须要在县城买房才能读,我第一反应就是断子绝孙。
哪一年不记得了,应该是口罩前,现在还是这样?
看来出生率还是太高了。
赞同来自: happysam2018 、物业一铺养三代
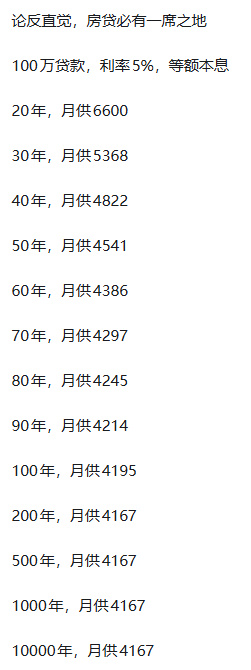
集思录这水平倒退了不少啊,如果我能延迟房贷时间,我会延迟到100年。有没有可能超过40年的都是冤大头呢?
有没有可能总利息看起来是多了,但是每年的剩余资本是有机会成本的?但凡做点什么低波动再平衡策略,都比那房贷利率高吧?

赞同来自: 雷雷达达 、happysam2018 、半袖繁华
主要还是太贵了,按租售比看相当于pe40倍以上还流动性极差的股票。
- AI结论不看好房价的比例约为三分之二(64.1%),看好的仅占13.5%,悲观者约为乐观者的4.7倍。若剔除中性评论,在明确表态(132条)中,悲观占82.6%,乐观占17.4%。最集中的悲观理由是人口长期萎缩和政策边际效应递减,这两个论点贯穿了整个讨论。看来要扭转房价悲观预期任重而道远啊,悲观占83%,央行做的远远不够。
赞同来自: 西毒 、happysam2018 、Happen 、番茄水煮蛋
有没有可能总利息看起来是多了,但是每年的剩余资本是有机会成本的?但凡做点什么低波动再平衡策略,都比那房贷利率高吧?
- AI结论
不看好房价的比例约为三分之二(64.1%),看好的仅占13.5%,悲观者约为乐观者的4.7倍。若剔除中性评论,在明确表态(132条)中,悲观占82.6%,乐观占17.4%。
最集中的悲观理由是人口长期萎缩和政策边际效应递减,这两个论点贯穿了整个讨论。
看来要扭转房价悲观预期任重而道远啊,悲观占83%,央行做的远远不够。


赞同来自: 跑路皮皮 、happysam2018 、luckych 、花过水无痕 、hanbing0356更多 »
虽然大家都不看好以后的房价走势,我借鉴A股,脑补了一种可能(基于1、2线城市楼市)。现房销售从拿地到能销售,时间大概就是2年,那么2027年-2029年,新房上市数量会大幅减少。而这些城市,待售新房现在就不是很多,尤其是1线城市。等到2028年,市场消化了大量现在待售的新房和取代新房的二手房。政府来一个A股2024年9月的类似政策,推出十万亿收购房产计划。楼市会被点燃吗?不要说没钱,居民净储蓄从...别做梦了,新房不好说,二手房肯定已经抬走了
这个周末新政,是“猫”(政策)与“鸭”(市场)的博弈,猫打不过鸭子:射程错位:政策寄望购房者主动加杠杆,但远端收入预期早已啄伤市场信心。体量错位:微量新增购买力难敌天量库存,置换链条打开反而进一步释放抛压。风格错位:周末突袭式利好,难改市场“逢涨出货”惯性,红利撑不过三天。胆量错位:受汇率、息差约束,不敢出台重手政策;挤牙膏式试探,早已被市场看穿。结局必然:政策子弹打光之后归于静默,市场视作本轮...为什么拿猫和鸭子做比喻?猫真的打不过鸭子吗?
赞同来自: 跑路皮皮 、叫花子 、happysam2018 、wdwonderone
无所谓,就是纯配置,从400多万跌到140万的房子我敢配。30块的万科A跌到10块敢配吗,现在3块了
涨了8倍的白银跌50%我都敢卖平值put。
就是仓位有限,一张白银跌到0也就亏不了多少。
赞同来自: happysam2018 、KevinLe 、杨阿盼盼达 、有耐心的普通人 、pppppp 、 、更多 »
射程错位:政策寄望购房者主动加杠杆,但远端收入预期早已啄伤市场信心。
体量错位:微量新增购买力难敌天量库存,置换链条打开反而进一步释放抛压。
风格错位:周末突袭式利好,难改市场“逢涨出货”惯性,红利撑不过三天。
胆量错位:受汇率、息差约束,不敢出台重手政策;挤牙膏式试探,早已被市场看穿。
结局必然:政策子弹打光之后归于静默,市场视作本轮政策底已然兑现,进而引发新一轮抢跑下行。
结论:猫以战术勤奋掩盖战略被动,既无远程压制,也无肉搏决心,终将败退。除非蜕变为虎(财政赤字货币化),否则当前举措大概率徒劳无功。


赞同来自: 跑路皮皮 、happysam2018 、巴菲猫 、掌牛郎 、hanbing0356 、更多 »
凡事都可以套用股市定律:涨了三十年,才跌几年。房子总归是会折旧的资产,而不是资本。
见利好不涨,屡见利好继续跌,基本熊市快到底了。
这时候怼天怼地的,熊市底部也这样怼监管怼庄家怼主力。
说还要大跌的,那就是底部割肉的好手。

同时reits板块的反弹,可能也和这个消息有关,消息出来明天reits可能就要转跌了。
依然看空房地产,人口的萎缩注定房地产的时代已经过去了。股票是股票,房地产是房地产,就算往后万科A股价反弹,与房地产市场的回暖我不认为有直接联系。

亏亏货 - 用仓位给判断投票
赞同来自: happysam2018 、KevinLe 、gxyc
一个月少还500,但延长了10年。在老和讯的时候,那些债券投资者,普遍默认这样一个简易计算公式:
对于债券(收益率、利率)的简易评定是这样的模式:默认本金不收回,比如三十年期贷款,可以默认为到期本金不要,每期款全部计算为利息。
比如你上述的100万,30年期,可以认为是年化6.44%的30年期到期不要本金债券,其他年数也同理。其实你的推导到最后的极限接近4167就是这么来的。

 京公网安备 11010802031449号