 Edge
 Chrome
 Firefox

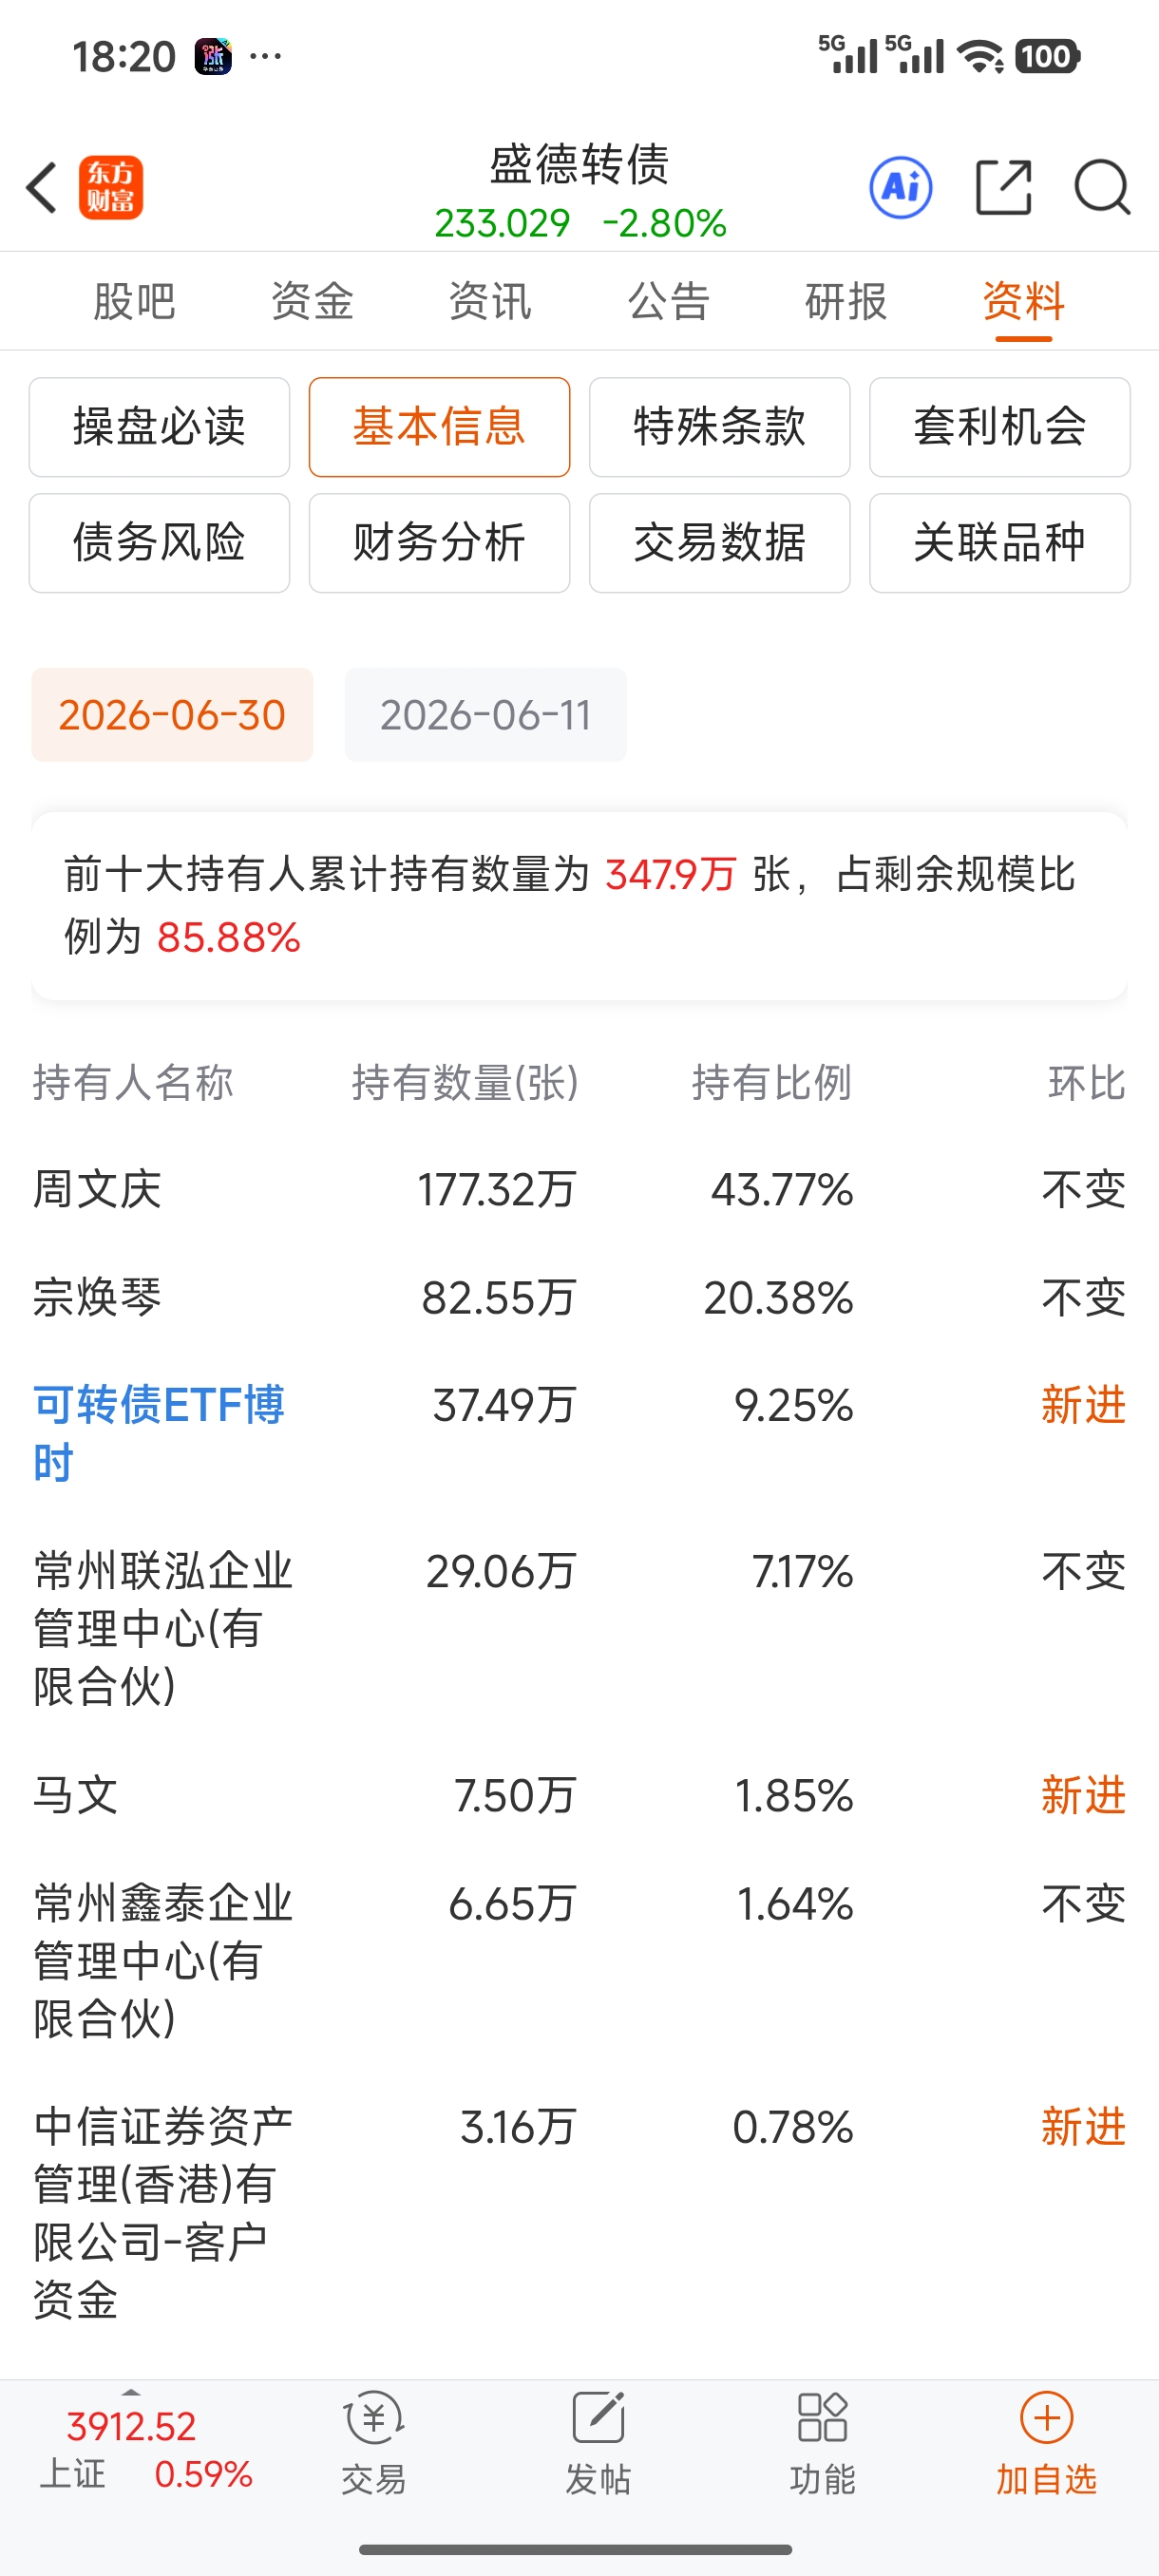


单位:规模为亿元;以 2026-08-31 为基准。
证券代码 证券简称 PCF数量 总规模 流通规模 到期日 剩余期限
110102 江农转债 2 11.85 11.85 2032-07-14 5.87年
110103 申能转债 3 20.00 20.00 2032-07-24 5.90年
111026 派克转债 3 15.80 15.80 2032-08-06 5.93年
113708 曙26转债 13 80.00 80.00 2032-07-15 5.87年
113709 振26转债 2 8.78 8.78 2032-07-30 5.91年
118073 赛斯转债 1 5.51 5.51 2032-07-17 5.88年
118074 特宝转债 3 15.33 15.33 2032-07-28 5.91年
118075 奥普转债 2 12.70 12.70 2032-07-29 5.91年
118076 先锋转债 1 7.50 7.50 2032-08-06 5.93年
123276 久吾转02 1 3.00 3.00 2032-07-20 5.89年
123277 玉禾转债 3 15.00 15.00 2032-07-29 5.91年
123278 合金转债 1 5.45 5.45 2032-07-30 5.91年
123279 天脉转债 2 7.86 7.86 2032-08-03 5.92年
123280 三鑫转债 1 5.30 5.30 2032-08-04 5.93年
123281 中仑转债 2 10.68 10.68 2032-08-06 5.93年
127115 炬申转债 1 3.80 3.80 2032-07-24 5.90年
thenight
 - 软件从业者
赞同来自: 文撕墨客
按市值加权,申能转债110103需要买入9%左右,(180万张),今天成交量才136.5万张,所以早几天就开始建仓了,9月1日盘前公布的赎回清单,每份含30张申能转债,1份ETF净值¥1374078.39元,表明基金里面至少有2亿以上申能转债的市值可能9.1是比较集中的,至于其他的仓位买入是什么时点,就是基金自己内部的规定了。
赞同来自: 文撕墨客
取十亿剩余以下的 人肉从24年一月开始算了二十几个转债 到了25年5月 优势并不是很大但按年化算很可观了
25号买1号卖赚33%其中十月暴涨那只赚了24% 如果把异常的十月和2月都扣掉 只有十几个点了
如果31号收盘买 一号卖掉大概赚了十几个点 差点没跑赢等权
优点是回撤不大 比其他高价要小 可能是样本太少的缘故
结论:真做起来的话会信仰不足 不适宜大规模入场 万一吃到断魂一刀斩会很被动
非常确定基金这几个债是今天早上买入的,不是8.31收盘买的。按市值加权,申能转债110103需要买入9%左右,(180万张),今天成交量才136.5万张,所以早几天就开始建仓了,9月1日盘前公布的赎回清单,每份含30张申能转债,1份ETF净值¥1374078.39元,表明基金里面至少有2亿以上申能转债的市值
而且有些应该没怎么买。
持仓上午出掉了。
分别盈利 29,110,143,191.合计473,大约1.2%
123279开盘就跌,回吐了利润,其他几个转债下午好像也在跌,除了110103
感觉这个策略是要当天见好就收。
1.月末当天已经涨的,一定要出掉
2. 月末没涨的,1号可能会冲一下,时间未必能持续到收盘
thenight
- 软件从业者
赞同来自: 起个名 、Cogitators 、文撕墨客 、横舟
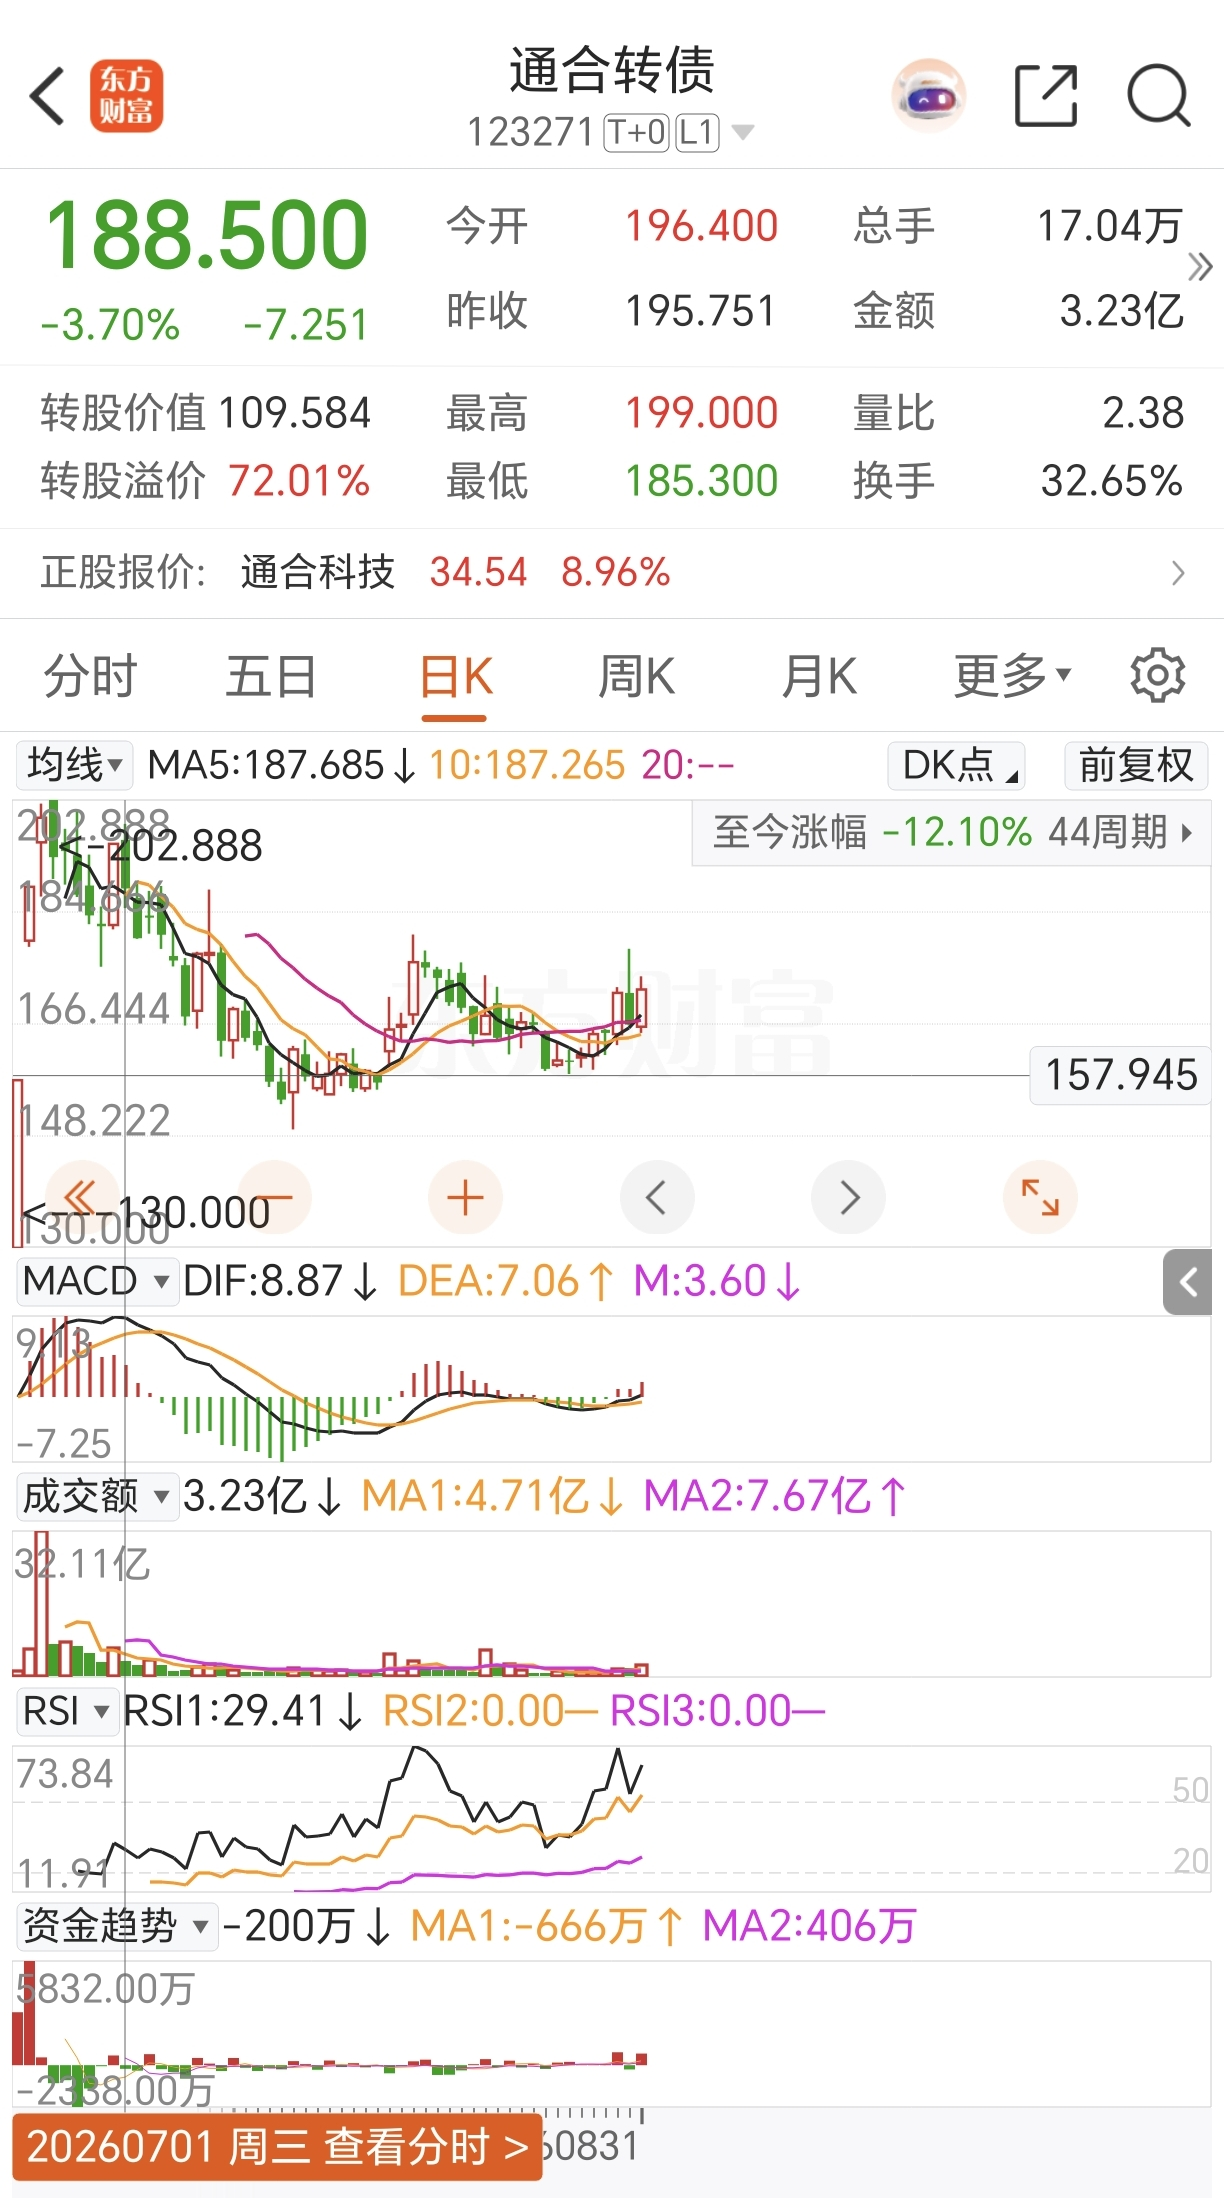
可以确定今天14:57-15:00几个转债应该没有基金511380的买入。非常确定基金这几个债是今天早上买入的,不是8.31收盘买的。
观察了123277,123279,127115,110103.
分别:-17,233,63,71
持仓:13074,7480,3680,14900
最后几分钟挂的并不高,没有一点起色。
明天开盘都出掉,转债好像不能挂隔夜单。
而且有些应该没怎么买。
持仓上午出掉了。
分别盈利 29,110,143,191.合计473,大约1.2%
123279开盘就跌,回吐了利润,其他几个转债下午好像也在跌,除了110103
感觉这个策略是要当天见好就收。
1.月末当天已经涨的,一定要出掉
2. 月末没涨的,1号可能会冲一下,时间未必能持续到收盘
thenight
- 软件从业者
赞同来自: leehom0688 、文撕墨客 、Cogitators
1.搜票:每月月底最后5天统计纳入“中证可转债及可交换债券指数”的新可转债
2. 优选:优选其中价格相对稳定的,剔除波动巨大的,分批买入
3. 抬轿出货:持有到下月第一个个交易日,等ETF抬轿后卖出。
感觉第2步还需要优化。
赞同来自: wanglian001 、雪雁悟道 、大强不会亏
指数层面:形式被动,实质含主动成分
标普500 由指数委员会人工选股,而不是简单按市值机械排列前500名:
入选标准:委员会考察市值、流动性、盈利能力(连续四个季度累计盈利为正)、流通股比例、总部所在地等
主观决策:满足条件的公司不一定立刻被纳入,委员会有权决定纳入时机和替换对象;行业代表性也是考量因素
不设硬性规则:与罗素1000这类纯规则化指数不同,标普500 没有“市值排到前500就自动入选”的机械条款
所以学术界常说标普500是一个“主动管理的指数”——由委员会判断构成的宽基指数。
基金层面:跟踪它的产品是被动基金
来自work Buddy

赞同来自: 风云1699 、wjeep 、Cogitators 、可期可梦
25号买1号卖赚33%其中十月暴涨那只赚了24% 如果把异常的十月和2月都扣掉 只有十几个点了
如果31号收盘买 一号卖掉大概赚了十几个点 差点没跑赢等权
优点是回撤不大 比其他高价要小 可能是样本太少的缘故
结论:真做起来的话会信仰不足 不适宜大规模入场 万一吃到断魂一刀斩会很被动


(一)当日买入的基金份额,同日可卖出或赎回;
(二)当日以组合证券为对价申购的基金份额,同日可卖出或赎回;
(三)当日以现金为对价申购的基金份额,交收完成后方可卖出或赎回;
(四)当日买入或赎回获得的债券,同日可用于申购基金份额;
(五)本所规定的其他要求。
买卖、申购、赎回跟踪标的指数成份证券包括银行间债券市场交易流通品种的交易所交易基金的基金份额时,应当遵守以下规定:
(一)当日买入的基金份额,同日可以卖出;
(二)当日申购的基金份额,交收完成后方可卖出或者赎回;
(三)本所规定的其他要求。
本条规定的交易所交易基金投资于债券现券组合。参与本所证券交易的机构和个人均可参与本条规定的交易所交易基金的认购、申赎和交易。”
赞同来自: 急思戮 、Cogitators 、文撕墨客 、都江堰堰堰 、wydqh 、更多 »
请教下,为什么7.1在申赎名单了,就表示基金建仓完毕了。中证转债指数是每月调仓一次,按理说7.1中证转债指数才把这个转债纳入指数,基金不可能先于指数调仓了吧?7月1日在名单,代表6月30日建仓完毕了,后面可以申赎了,这个是现金申赎,赎回他肯定要有券的,要么卖出,要么和申购的资金轧差。大部分都是下一个月1号,(第一个交易日)可以申赎,代表前一个交易日已经建仓完毕。我查了一些例外,比如7月31日上市的113707,就在8月4日可以申赎,6月30日上市的118068,在7月2号可以申赎。能不能套利那就是与虎谋皮,完全由主力决定,1亿流通盘,被基金锁定30%,10亿流通盘被锁定只有10%或5%,我们只是后视镜,看到有些极小流通盘被炒起来,事前谁知道,高估的尽量不参与。
赞同来自: 白溪 、Cogitators 、luckzpz 、文撕墨客
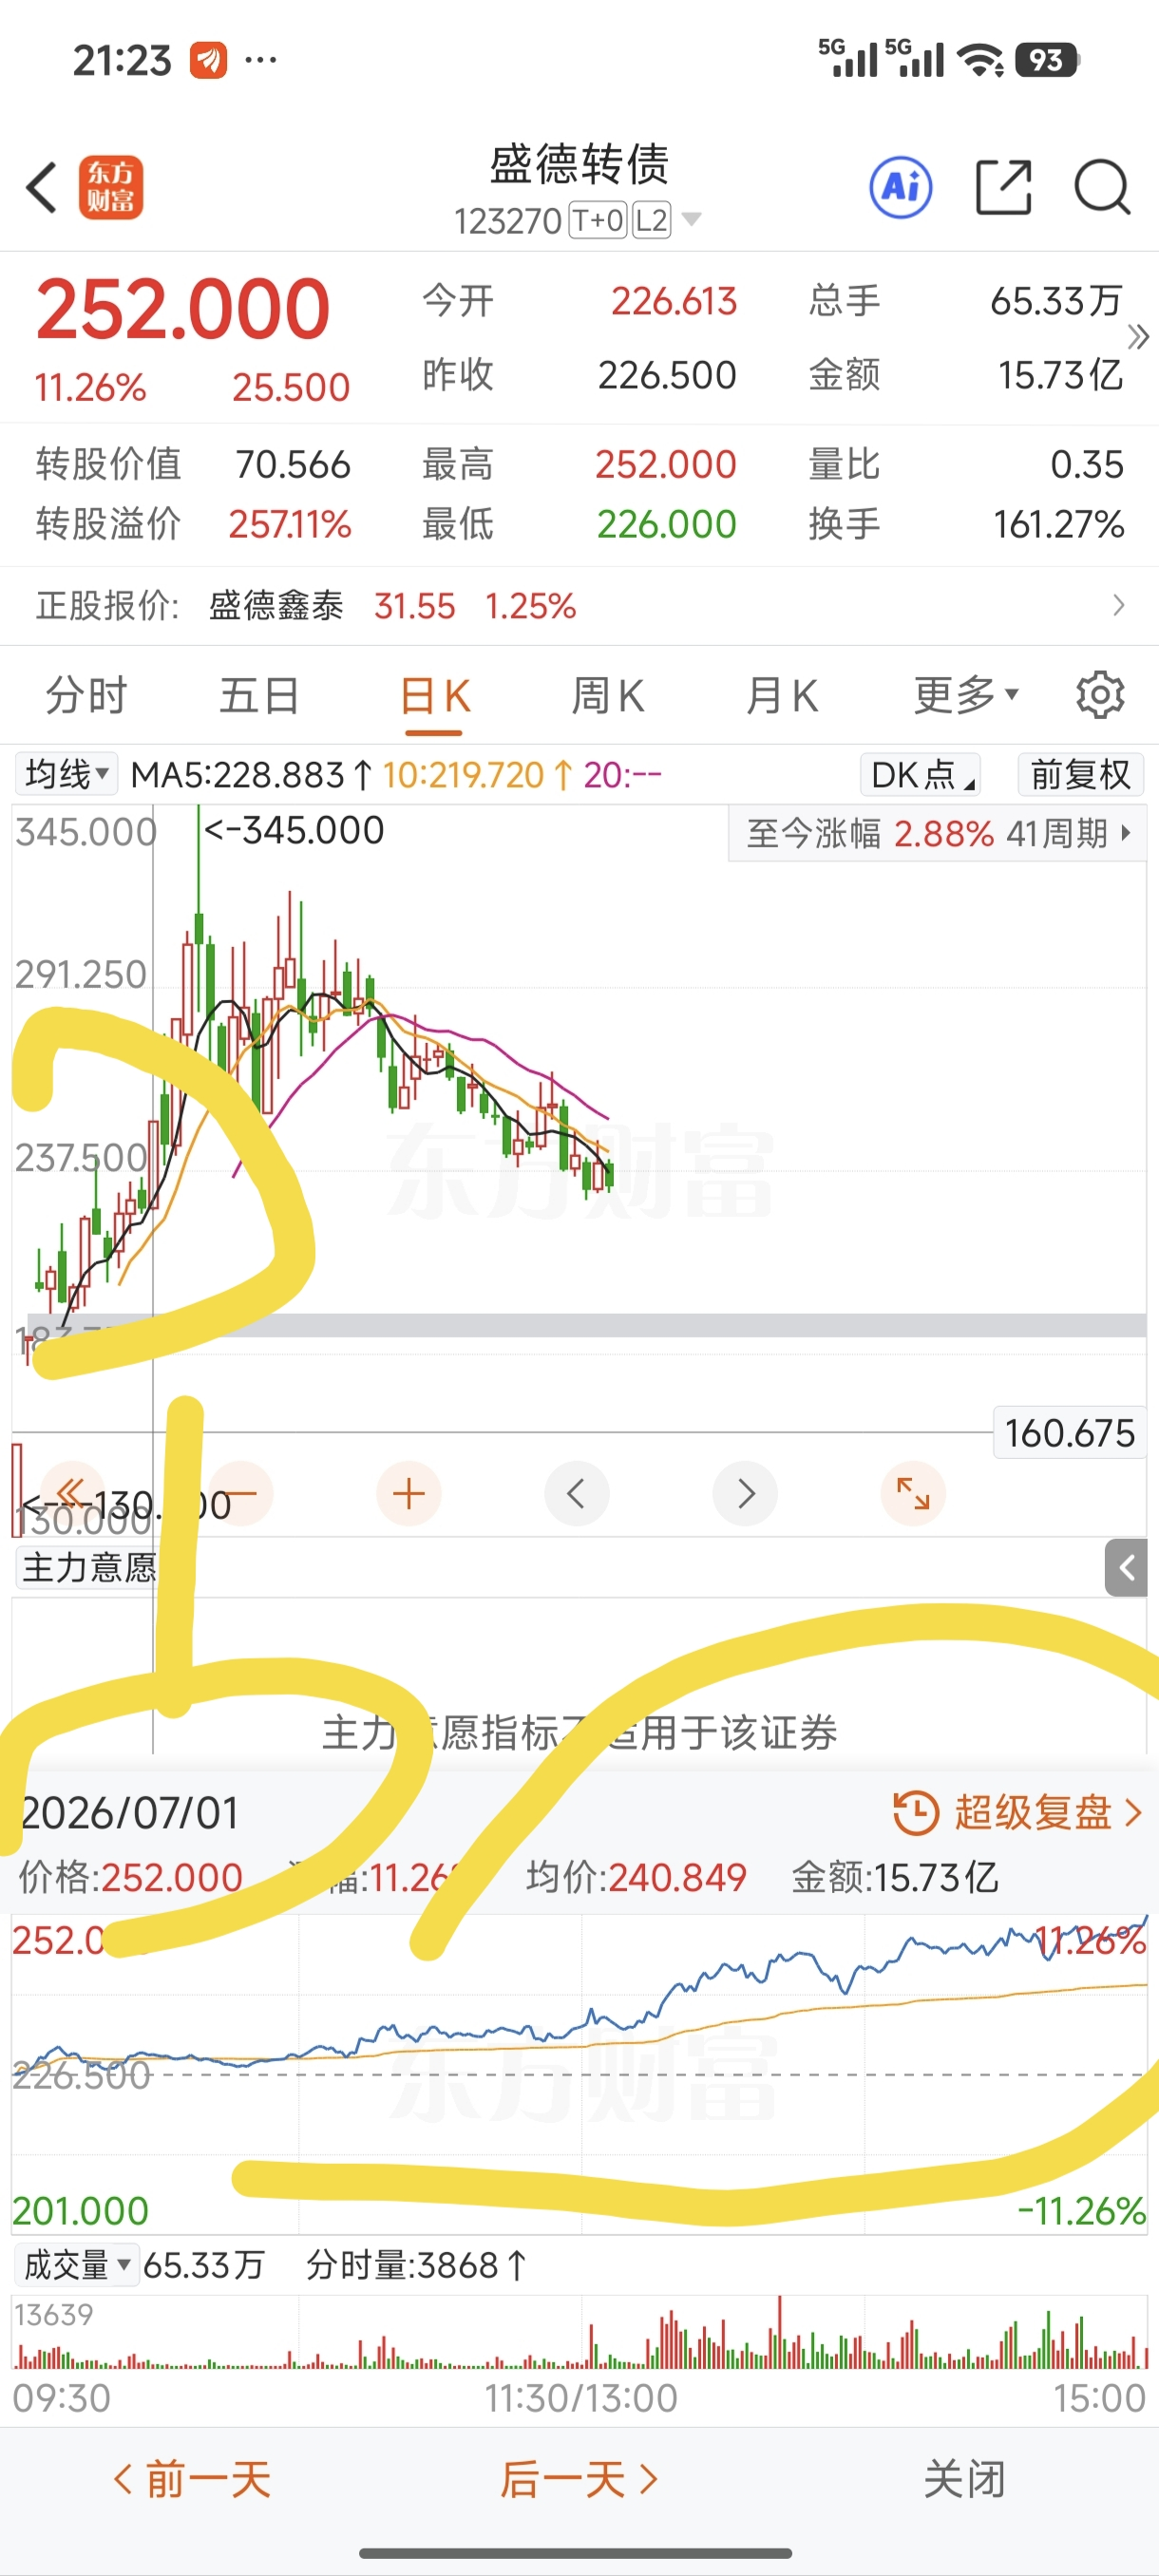
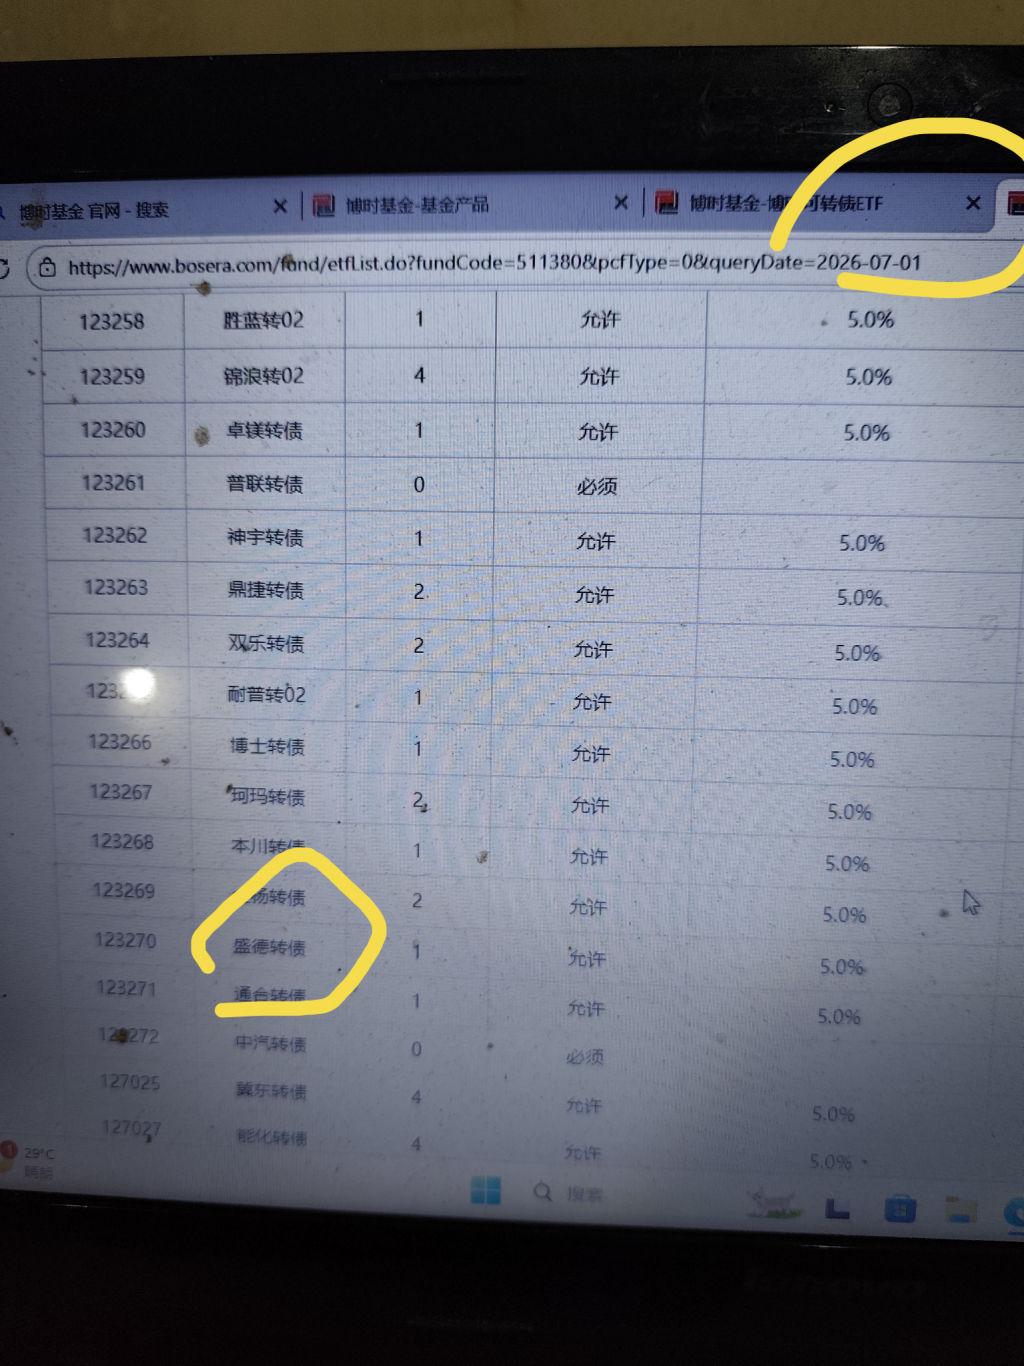
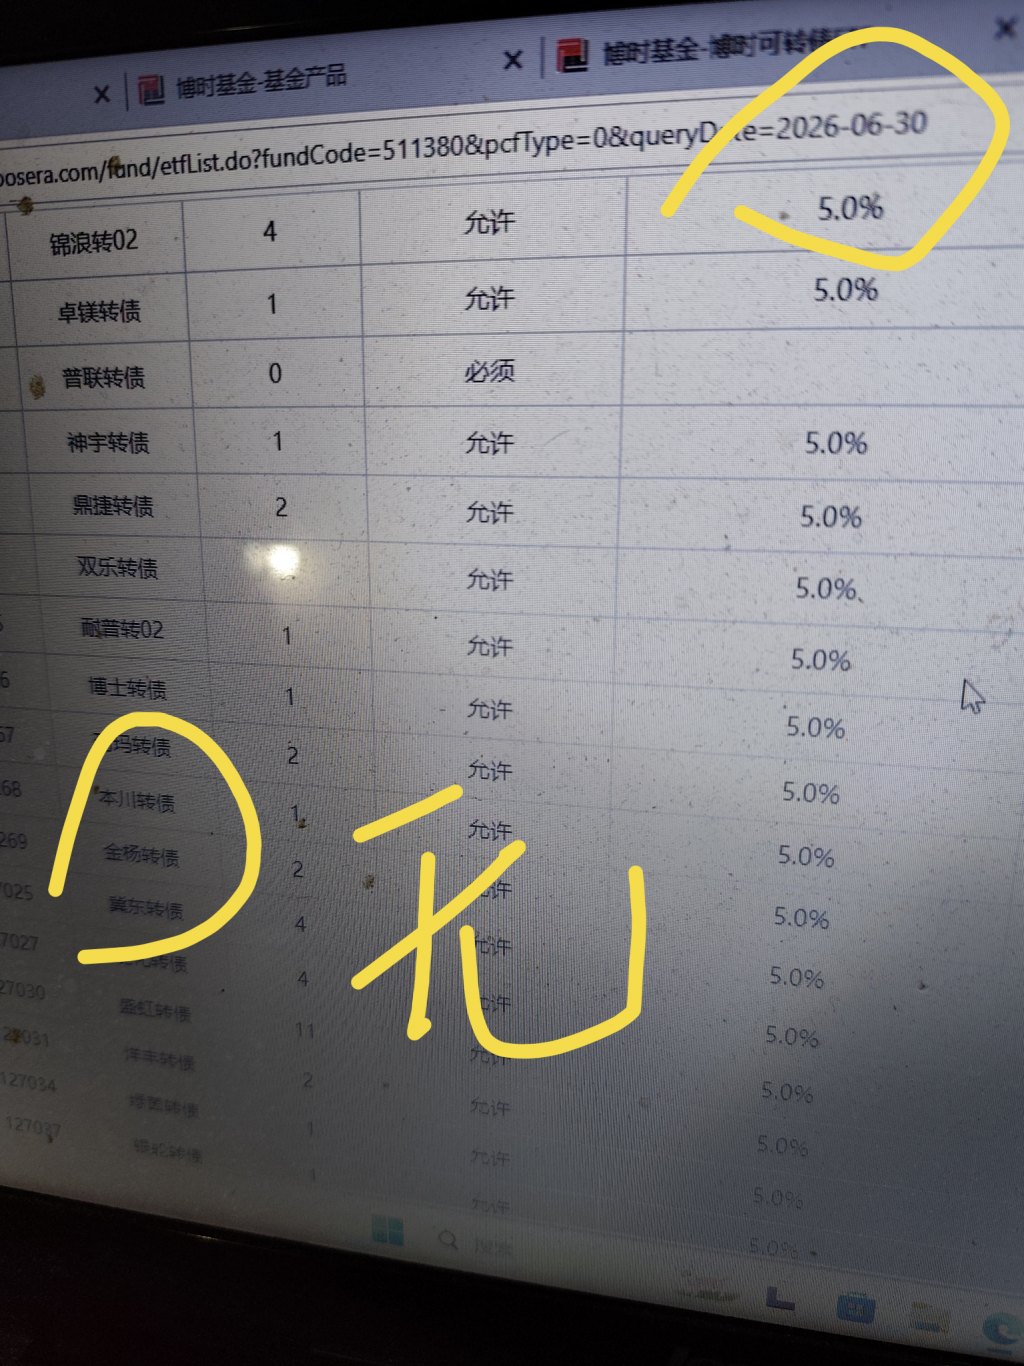
补充一下交易路线图,这只转债是6月12日上市,看511380的申赎清单,6月30日不能,没有在清单里,7月1日在清单里,可以申赎了,说明基金再6月30号完成了建仓,7月1号可以申赎后当天一根大阳线12%,从226最高炒到350,也就是7月1可以申赎后,聪明的人就发现他的流通盘从1.09亿,变成了7000万,变成超级迷你转债了,3700万被这个转债基金锁定了。感叹一句,市场真是有聪明人。请教下,为什么7.1在申赎名单了,就表示基金建仓完毕了。中证转债指数是每月调仓一次,按理说7.1中证转债指数才把这个转债纳入指数,基金不可能先于指数调仓了吧?

赞同来自: zfengzheng 、z465901739 、踏空武威 、Cogitators 、luckzpz 、 、 、 、更多 »
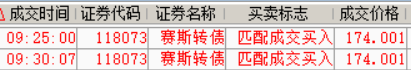
试举两例,港股打新,估值有拉升入通可能的可以高看几眼;上次的闻泰转债ST前,基金风控无脑卖出砸出的大坑。这种算不算规格套利,散户相对机构不就是灵活机动嘛

赞同来自: 文撕墨客 、风过树梢 、freetstar89 、Cogitators 、luckzpz 、 、 、 、 、更多 »
现在转债数量够多,是可行的。
赞同来自: 小猫咪稳富
但有 3 个关键限定,不能直接说 “有人故意设局,炒高让 ETF 接盘”
1、ETF 不是 “被迫高价无脑接盘”,它有优化复制的缓冲机制
511380 是优化复制,不是机械完全复制。基金合同允许:对双高(高价 + 超高溢价)、流动性差、炒作严重的个券,可以偏离指数目标权重,不严格满配中国经济网。
- 盛德转债纳入指数时,已经是高溢价炒作状态;理论指数权重是按总市值算的,但基金可以选择低配,不一定必须买满指数目标。
- 3700 万持仓,是实际结果,不等于基金必须要买这么多。
另外:ETF 的筹码来自一级市场大额申赎(机构拿债券换 ETF 份额),不是基金在二级市场追高扫货。
也就是说:是机构把盛德转债交付给基金,基金被动接收;不是基金主动去二级市场高价抢筹。
这点很关键:基金不会主动去二级市场追高买入炒作的转债,主要是申赎篮子带入。
2、“炒高然后卖给 ETF” 的套利逻辑存在,但实操很难做到完美闭环
- 理论上:资金上市后把小盘新债炒高,等到次月纳入指数,被动 ETF 需要配置,然后自己卖出兑现。
- 现实阻碍:
1)纳入指数是次月第一个交易日,时间是公开透明的,所有市场参与者都知道哪天纳入,不存在信息不对称;
2)ETF 的买入主要来自机构申赎,不是二级市场主动扫货;你很难精准把筹码 “卖给 ETF”;
3)ETF 可以低配、可以设置高额现金替代溢价(盛德转债 PCF 现金替代溢价 5%),机构如果不想交实物债券,可以直接用现金替代,基金可以不去二级市场买券。
4)炒作之后价格随时会崩塌,一旦价格回落,套利就会亏损。
所以:有这种博弈的动机,但很难形成稳定、可控的 “收割套路”,更多是市场博弈的结果,不是设计好的局。
3、指数编制的底层逻辑:转债指数是按总发行量加权,不是自由流通加权
股票指数普遍使用自由流通市值(剔除大股东限售);但中证可转债指数规则,采用全部发行规模(总发行量)计算权重,不剔除大股东限售部分。
这是制度设计带来的客观副作用:
小盘新债,大股东大量限售,流通盘很小,指数给的权重是基于全部发行规模;被动 ETF 配置之后,就会吃掉很大比例流通筹码,放大短期波动。
这是市场广为诟病的点,但属于指数编制规则,不是人为漏洞。


枫林随手记
- 做高确定性的交易,一直做
赞同来自: Cogitators 、happysam2018 、白金牛
补充一下交易路线图,这只转债是6月12日上市,看511380的申赎清单,6月30日不能,没有在清单里,7月1日在清单里,可以申赎了,说明基金再6月30号完成了建仓,7月1号可以申赎后当天一根大阳线12%,从226最高炒到350,也就是7月1可以申赎后,聪明的人就发现他的流通盘从1.09亿,变成了7000万,变成超级迷你转债了,3700万被这个转债基金锁定了。感叹一句,市场真是有聪明人。511380对应指数,每月调整一次,每月首日生效。
强赎公告发布5日后剔除出指数,强赎5天后应该大部分都大跌完了。
可转债两只etf缺点太大了。我也有511380


赞同来自: happysam2018 、文撕墨客
补充一下交易路线图,这只转债是6月12日上市,看511380的申赎清单,6月30日不能,没有在清单里,7月1日在清单里,可以申赎了,说明基金再6月30号完成了建仓,7月1号可以申赎后当天一根大阳线12%,从226最高炒到350,也就是7月1可以申赎后,聪明的人就发现他的流通盘从1.09亿,变成了7000万,变成超级迷你转债了,3700万被这个转债基金锁定了。感叹一句,市场真是有聪明人。内幕?
赞同来自: sam7 、Pampas 、aaaaaaappppppp 、skyblue777 、秋风客 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、 、更多 »

赞同来自: nannite 、Cogitators 、晋级的菜头 、好奇心135 、秃顶熊 、 、 、 、 、更多 »


kzz8qh
- 极简投资,丰富生活。
赞同来自: skyblue777 、luffy27 、freetstar89 、Cogitators 、塔塔桔 、 、 、 、 、 、 、 、 、 、 、 、 、更多 »
 京公网安备 11010802031449号