 Edge
 Chrome
 Firefox

一、职工养老(单位参保)——档位60%~300%
公式:基础养老金 = 9493×(1+指数)÷2×30×1%;个人账户 = 基数×8%×12×30÷139
档位 缴费指数 月基数(约) 个人月缴 单位月缴 30年个人总缴 基础养老金 个人账养老金 月领合计
60% 0.6 5696 456 911 16.4万 2278 ~780 ≈3058元
100% 1.0 9493 759 1519 27.3万 2848 ~1300 ≈4148元
200% 2.0 18986 1519 3038 54.7万 4269 ~2600 ≈6869元
300% 3.0 27549(上限) 2204 4408 79.3万 5696 ~3900 ≈9596元
- 单位参保:个人只出8%,单位扛16%,60%档30年个人仅掏16万多,月领3000+,性价比最高。
- 60%→300%缴费涨5倍,月领只涨约3.1倍(基础养老金被"(1+指数)/2"熨平了)。
二、灵活就业职工养老(自己全掏20%)——同档位对比
灵活就业缴费 = 基数×20%,其中8%进个人账户、12%进统筹(不退)。
档位 月缴(20%) 30年总缴 月领养老金 静态回本年数
60% 1139 41.0万 ≈3058元 ≈11.2年
100% 1899 68.4万 ≈4148元 ≈13.8年
200% 3797 136.8万 ≈6869元 ≈16.6年
300% 5510 198.4万 ≈9596元 ≈17.2年
灵活就业选60%档:投入约为100%档的60%,但月领是100%档的74%,回本最快;300%档绝对金额高,但多缴的统筹部分(约119万)换来的边际回报明显下降。
三、城乡居民养老(按年缴、广东示意)
公式:月领 = 地方基础养老金 + (个人总缴+政府补贴+利息)÷139
取广东多数地市基础养老金约180~250元/月(全国最低163,上海1400+),按最高常见档5000元/年、补贴300元/年、30年、不计利息:
- 个人总缴:5000×30 = 15万
- 政府补贴:300×30 = 0.9万
- 个人账户÷139 ≈ 157000÷139 ≈ 1130元
- 加基础养老金(取220)≈ 1350元/月
- 若按低档200元/年:个人缴0.6万+补贴约0.3万 → 账户÷139≈65元 + 220 ≈ 285元/月(接近全国居民人均249元)
居民养老哪怕交最高档30年,月领也就1200~1500(广东)/ 2000出头(上海档),和职工60%档(3058元)差距悬殊;但投入只有灵活就业的1/3~1/2,回本3~5年。
四、三类性质一眼看懂
- 职工(有单位):别犹豫,单位交大头,个人8%进去全进自己账户,60%档都血赚,能按实际工资交更好。
- 灵活就业:优先保住"职工身份"不断缴,60%~100%档最香;收入高且稳定可冲150%,300%只适合高收入且看重终身现金流的人。
- 居民养老:适合交不起职工、或距退休不足15年的人;尽量选本地最高档+最长年限,但别指望替代职工待遇。
五、30年缴费核心结论(广东静态)
- 职工60%档:个人掏16万,月领约3058元(有单位场景下最优)
- 灵活就业60%档:掏41万,月领约3058元,回本11年
- 灵活就业300%档:掏198万,月领约9600元,回本17年+
- 居民最高档:掏15万,月领约1350元,回本3~5年但天花板低
多缴多得成立,但"边际性价比"随档位升高而递减;长缴(30年 vs 15年)比高挡(300% vs 60%)对普通人的实际意义更大。
有个反直觉的关键结论:缴费年限越长,回本期居然几乎不变(因为每年缴的钱和每年领的钱同步线性增长)。
一、先说最核心的发现:回本期和缴费年限几乎无关
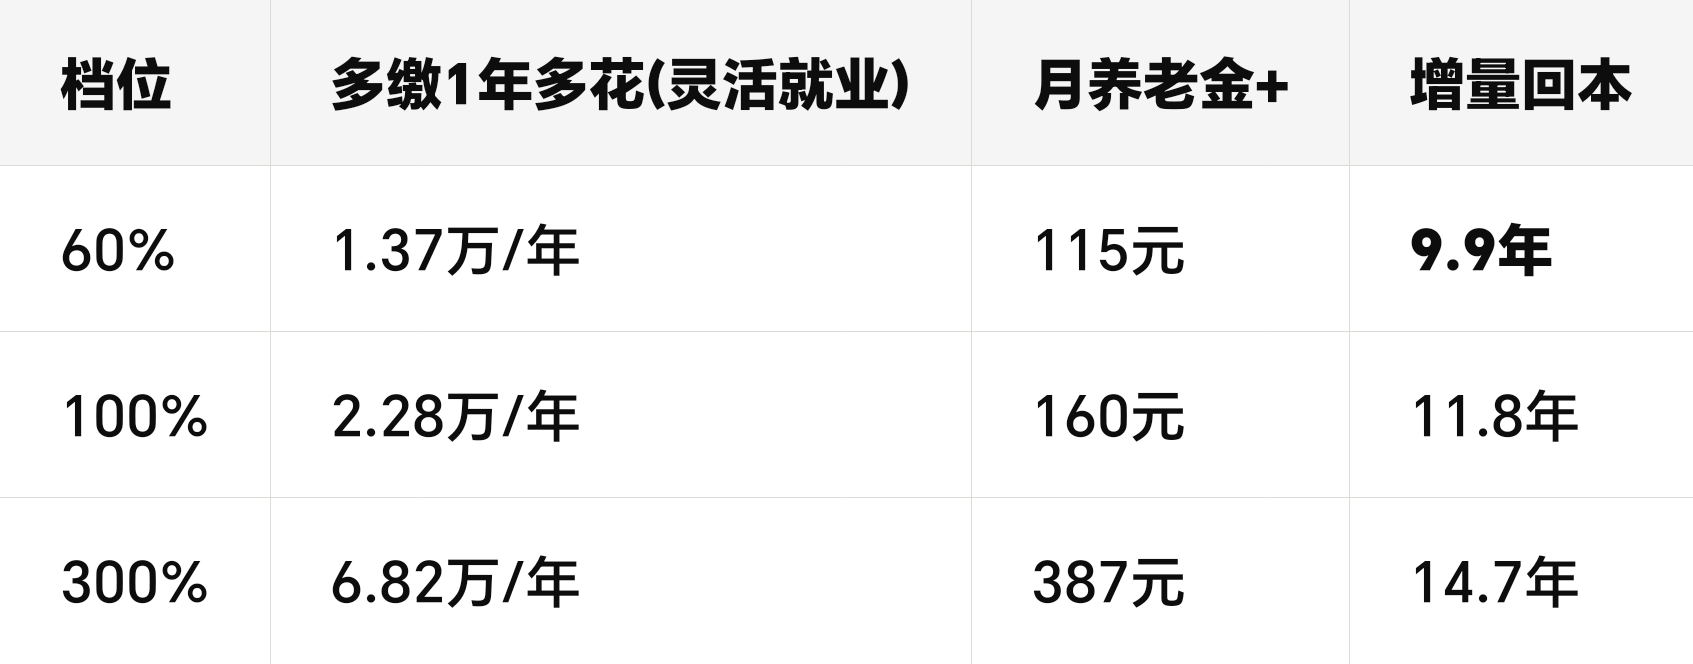
看数据:60%档无论缴15年还是45年,灵活就业回本都是9.9年,职工都是4.0年。
原因很简单——养老金公式是「基数 × 年限」,缴费也是「基数 × 年限」,年限一约掉,回本年就只剩档位决定。所以:
"超过30年会不会更难回本?"——不会。 第31年和第15年的回本逻辑完全一样,年限越长只是"累计领得更多、活得越久赚得越多",但回本速度恒定。
年限从30年拉到45年(+15年),月养老金增幅:
60%档:3458 → 5188(+50%)
300%档:11596 → 17395(+50%)
年限每增加1年,养老金约增加 3.3%(1/30),这条规律对所有人通用。
有单位的情况下,无论缴多少年,基本5年内回本——因为个人只出8%,这是无风险的"高收益投资"。
超过30年继续缴,增量回本 = 9.9~14.7年,和整体回本一致,并不变差
但对比"缴满15年 vs 缴满30年":多出的15年等于白赚一份翻倍养老金,且这部分增量回本同样是9.9年
灵活就业60%档增量回本仅9.9年,只要预期寿命超70岁(男)就稳赚
五、给不同人的建议
灵活就业者:
30年 → 40年:回本9.9年不变,但月领从3458涨到4611(+1153元/月),多活1年净赚1.4万,强烈建议继续缴
若现金流紧张,保60%档不断缴比提高档位更划算
有单位的职工:
回本仅4~6年,缴越久越赚,40年工龄退休月领6400+,且单位承担16%等于白送
临界年龄判断:
灵活就业60%档:回本9.9年,女55/男60退休 → 活到65/70岁回本,之后全是净收益,寿命越长越值
一句话总结:缴费年限越长越划算,回本期恒定不恶化;真正要控制的是"档位别过高",以及"灵活就业 vs 职工身份"的选择。


城乡养老 变 职工养老,不就是让更多的人缴钱吗?你所谓城乡养老变职工养老,无非就是让没有收入的人按照有收入的人一样缴保费。
举个类似的小例子:
我们这里,过去灵活就业的,是不能缴纳工会组织的医疗互助的
某年。。。。。开始允许了
你看,这不就是让“更多的人缴费”么?
虽然让城乡养老 变 职工养老,会有很多障碍,比如很多人是缴不起的,那怎么把“能缴得起”的那些也缴呢?
虽然说,可能有些“能缴得起”的自己本身就去缴职工养老了,但有些属于...
所以我才说你的法子,无非就是收人头税。
养老金缺口很大程度是因为视同缴纳。
也就是养老金并轨过程中,某些群体本来应该由他们的单位补缴保费后,他们才有资格和其他缴了保费的群体一样领取退休金的,但他们单位没有缴或者没缴足,就视同他们缴足了,于是产生了这个视同缴纳群体,而这个群体的退休金替代率还普遍高于社会平均值。普通人退休金替代率低于50,甚至不到40,而他们普遍在90,甚至100。

赞同来自: laolii
更多的人?城乡养老 变 职工养老,不就是让更多的人缴钱吗?
总计7亿的就业人口,其中灵活就业就占到3亿了...
(要不还是恢复收人头税吧,别管他有没有工作了)
举个类似的小例子:
我们这里,过去灵活就业的,是不能缴纳工会组织的医疗互助的
某年。。。。。开始允许了
你看,这不就是让“更多的人缴费”么?
-------------------
虽然让城乡养老 变 职工养老,会有很多障碍,比如很多人是缴不起的,那怎么把“能缴得起”的那些也缴呢?
虽然说,可能有些“能缴得起”的自己本身就去缴职工养老了,但有些属于中间地带的
这些就是他们可以做“更多的人缴费”的基础
如果让这部分人缴职工养老了,国家财政还省去了一部分补贴城乡养老的那部分钱,管理者肯定是很乐意这么做的。
你说是吧。

creasylai
 - 80后IT男
赞同来自: 慧生 、大饼炒鸡蛋 、skyblue777 、起个名
====================================================================
医保还是得交,具体居民医保还是灵活就业医保,就看个人情况了。像深圳,两者住院报销的比例是一样的,区别在于门诊每年的报销额度,如果经常要到门诊,比如慢性病,还是交灵活就业医保。我个人在考虑到一些灵活就业医保缴纳额度低、报销比例高的城市交,只是一直没想好去做
养老保险,我的建议,如果没交过职工养老就不要交灵活就业养老,交居民养老也只交最低档的。
具体分析灵活就业养老、居民养老的年化收益率,我写有两篇文章
城乡居民养老保险补缴档次与年化收益率:https://mp.weixin.qq.com/s/nLDdYS0C0uj-f4xVfqxIZA
灵活就业养老保险与年化收益率-深圳:https://mp.weixin.qq.com/s/BPavUBHvQeWm2fDs4VCYLQ
我计算居民养老的年化收益率可能和很多网络上的帖子不同,比如,我按最低档交X元,退休后每个月领A元。按最高档交Y元,退休后每个月领B元。我计算收益率按(最高档交的钱-最低档交的钱)退休后每个月多领(B-A)去计算这个多出的钱的年化收益率。(这些最高档-最低档的资金,领15年,年化收益率约3%。领20年年化收益率约6%。领40年年化收益率约8%。极限年化收益率约8.633%,即领100年,年化收益率也不会超过8.633%)。
灵活就业养老有些坑,首先收益率不高。其次还可能亏损,比如a.因为现在每年基数都在涨,交了多年后发现没有能力继续缴满20年(有可能继续增加),要退只能退个人账户部分,缴费至统筹的部分无法返还。b.还没领回本就注销户籍,包括还未退休就注销户籍的情况,都是只能退个人账户部分。如果一定要交,我建议至少准备80%左右的资金再考虑,比如现在每个月要交1000,按每年基数增加6%去算,20年至少要交44万,至少先准备好44*0.8=35万,不然到时候交了N年发现没能力交满20年(或者再增加到25年),要退保就太亏了。和很多商业保险一样,中途退保都只能退回很少的一部分,真的很亏。
如果有多出来的钱(比如交居民医保最高档与最低档之间的差额),我建议分散投红利低波、纳指100、标普500这些指数基金,或者等全A指数跌到非常低点时(比如万得全A指数PB只有1.2时),分批买宽基指数基金。
BTW:标普500全收益指数(SPXT),过去35年年化收益率约10%。过去20年年化收益率约10%。过去10年年化收益率约13%。
赞同来自: 慧生 、跑路皮皮 、sm1314 、鱼非渔 、精神科王主任更多 »
目前的社保供养比大概是 2.6 个年轻人养 1 个老人现在不是2.6个年轻人养1个老人呦,因为在当前中国这10个老人中其中有6个农村老人,政治上只能算是类人动物。。所以现在差不多6个年轻人养1个老人,体制内的养老待遇更是冠绝全球。等到2 30年后,在生产力不变分配机制不变的情况下,各阶层养老待遇大概也就是现在的20%左右。现在领2000的也就拿个3 400,真是亏到姥姥家了。
最近看到《基于初婚登记与人口出生数据的未来十年出生人口预测报告(2026—2035年)》,这个报告估算 2035 年出生人口会降低到 350 万(最乐观预测)
那么,现在的大学毕业生(每年1500万+),工作 35 年后退休,大致是 2035 年出生的人口进入职场,供养比大概会是多少... 画面太美不敢想象,还能指望拿多少退休金?


赞同来自: 大饼炒鸡蛋 、酱油面 、skyblue777
感谢!也许10年后的100块钱已经只有现在50元的购买力了如果那样肯定是10年后社平工资也翻倍了,你是按照退休前一年的社平领养老金,缴费20年60%低档领16%社平工资,加上个人账户大概能占1/3,也就是相当于25%左右当年的社平,如果按100%档交,那就接近30%,比如今年河南退休,基数不到7000¥,那就接近2000呗,总之按标准档和最低档缴费20年大概可以领到退休当年社平的1/3~1/4。。
黑龙江2015年社平是3558¥,2025年是7570¥,已经翻倍了,你看这10年物价翻倍了吗?我看猪肉啥的比十年前还便宜了,就算房子经过了过山车和十年前比也不可能翻倍,现在银行利率不到2%,如果你没有每年10%的理财能力,还是别想了老实儿交吧
shuifeng2009
- 修身齐家

赞同来自: lislee2001 、宏宸万里 、skyblue777
————————————————————
1、月缴1139元,交满30年,如果这笔钱改成自己每月定存R1理财,以1.6%的收益计算,30年下来这笔钱会变成53.06万,而不是41万。
2、目前中国男性的预期寿命76岁,即使不考虑延迟退休因素,人均能领16年=192月退休金。
3、53.06万,仍按1.6%计算,每月领取3058元,人均总共可以领取197个月(回本是197个月,而非11年),197>192。
————————————————————
结论:
1、同样每月支出1139元,自己理财收益与灵活就业养老相比,理财收益略高。
2、在职职工的部分保费由企业承担,但这笔保费其实仍被企业算做用工成本。换句话说,强制缴纳的前提下,职工社保对个人来说当然是划算的。但如果不是强制缴纳,允许企业把缴社保的钱直接发给职工,则拿钱比让企业替自己交保费更划算。
3、最最最最最大问题是,养老金的未来政策有不确定性,比如是否进一步延迟领取退休金的年龄,比如是否继续提高缴纳保费的金额,比如以上办法仍然不足以弥补养老金缺口,是否会直接减少养老金的发放。

但很多人没有工作或者单位不给交,那就直接选城乡
城乡缴费全在个人账户(人不到退休嘎了,子女或者家属可以继承),而且有国家补助,利息高(我河南25年利息3.4%),而且可以资助缴费。最重要的是15年就可以。不会涨到20年或者25年


虎啸今生 - 财富源自信仰
最近看到《基于初婚登记与人口出生数据的未来十年出生人口预测报告(2026—2035年)》,这个报告估算 2035 年出生人口会降低到 350 万(最乐观预测)
那么,现在的大学毕业生(每年1500万+),工作 35 年后退休,大致是 2035 年出生的人口进入职场,供养比大概会是多少... 画面太美不敢想象,还能指望拿多少退休金?
赞同来自: 安静的小白 、塔塔桔 、大饼炒鸡蛋 、施丹160322 、jackf 、 、 、更多 »
一万元,甚至几万元的退休金,真的是太离谱了,民众不满的是这个,所以官方定调是“提低控高”,但落到实际操作,变成“所有人都别提了”。以前,我认为ZF是为RM谋福利的,当然,现在我依旧这么认为
理论跟实际是两回事!楼主本文提到的职工养老金计算公式,实际操作中,并未考虑地方政策,例如广东省的a值,北京等地中途断供等,退休时都会大幅降低养老金。这些奇奇怪怪的地方政策,官方不会公布和宣传,只有你实实在在退休那一刻,才知道。所以我说楼主这种计算,没有啥用。
但,现实情况是,往下执行的时候,总是出各种执行偏差
这,真正反映了人性底层的丑陋性
每个层次,打一点折扣,谋一点自己范围的私念,到最后执行,离顶层设计偏差太大了
就像你说的,到了地方,就出现。。。地方特色
你提到“所有人都别提了”很对,但只反映了普通企业和灵活就业的,
但。。。(此处省略30字),还在涨
赞同来自: 安静的小白 、塔塔桔 、西瓜橘子圆圆 、大饼炒鸡蛋 、niech1112 、 、 、 、 、 、 、 、更多 »
其实,之前养老金增加是有历史背景的: 企业职工的养老金的确太少了一万元,甚至几万元的退休金,真的是太离谱了,民众不满的是这个,所以官方定调是“提低控高”,但落到实际操作,变成“所有人都别提了”。
然后,为了稳,平息社会矛D,就开启了多年的养老金上调
今次,如果你说的是真的,那也是有当下背景的: 虽然企业职工的养老金不算豪横,这个养老金也还说得过去,但在当下经济情况下,在职职工特别是年轻人对这块意见很大
所以,也是为了平衡,平息一些矛D,对养老金停止上调也有其背后原因
但,无论如何,都忽视了体制内退休人员的养老金高企不下的事实...
理论跟实际是两回事!楼主本文提到的职工养老金计算公式,实际操作中,并未考虑地方政策,例如广东省的a值,北京等地中途断供等,退休时都会大幅降低养老金。这些奇奇怪怪的地方政策,官方不会公布和宣传,只有你实实在在退休那一刻,才知道。所以我说楼主这种计算,没有啥用。
赞同来自: 歌词1983 、大饼炒鸡蛋 、forres 、lionjungle
退休人员医保个人账户划入金额从退休金*6%改为定额80元
灵活就业医保个人缴费由2015年190.86 2016年208.20 2017年221.28 2018年245.64 2019年253.20 2020年323.58 2021年382.50 2022年437.46 2023年439.46 2024年473.54 2025年499.59
职工社保最低缴费年限从15年改为20年
退休年龄延迟3年,女职工延长5年,必然不是终点。
2026年退休金调整至今渺无音讯
退休金计算公式参数会不会调整
医保用药目录范围 报销比例又有几人能搞明白
赞同来自: Equator 、西瓜橘子圆圆 、大饼炒鸡蛋 、幸运钱 、Lee97 、 、 、 、 、 、 、 、更多 »
连续21年增加的职工退休工资,今年似乎也要停了。其实,之前养老金增加是有历史背景的: 企业职工的养老金的确太少了
游戏规则随时修改的东西,就别算了。有钱就多交,没钱就交个基本的保底。
然后,为了稳,平息社会矛D,就开启了多年的养老金上调
今次,如果你说的是真的,那也是有当下背景的: 虽然企业职工的养老金不算豪横,这个养老金也还说得过去,但在当下经济情况下,在职职工特别是年轻人对这块意见很大
所以,也是为了平衡,平息一些矛D,对养老金停止上调也有其背后原因
但,无论如何,都忽视了体制内退休人员的养老金高企不下的事实
按理,这个才应该是治理的环节,
不过,这个环节大概率是很难得治理的
既然如此,只能苦一苦。。。。。
反正就是这边的挪到那边一点、那边的挪到这边一点。。。。。
但该治理的环节,不会变化,相反是继续增
1、基本养老金:最低档起始投资回报率:9PE;后续追加投资回报:24PE。抗通胀。
2、个人养老金:男139/12=11.58PE,不抗通胀,但是能保底(返还后代)。

赞同来自: 幸运钱 、和路雪098178 、happysam2018 、白金牛
我没仔细看他们是怎么算的。。。。。我也懒得理解它们
更多概率,他们要么通过奇谈怪论吸引流量的,要么就是他们此举可能存在“额外收入”(你懂的)
。。。。。。。。。


 京公网安备 11010802031449号