 Edge
 Chrome
 Firefox

1. 收息组合:50%,600万,负责提供提前退休金,配置红利基金,中证红利、红利低波、红利低波100
2. 增长组合:40%,480万,负责实现资产增值,其中240万配置投顾(长赢和长钱);180万配置价值成长哑铃策略,定期轮动,各50%;60万娱乐仓,打野配置个股,提供打新配额
3. 备用金组合:10%,120万,配置债券,应对突发状况以及提供未来5年生活保障

低杠杆 跑输 私募指增?你确定??私募是要收增超额的分成(至少20%),还有年管理费。有的还有锁定期,长的有3年。而且,私募的超额还不稳定,每家水平不一样,可能恰好你买的那家超额就不行。量化私募,有的偷鸡摸狗,说是指增,其实也是直接买了im,呵呵。你还被它收管理费。。对比之下,实在是找不到买量化私募的原因,自己滚贴水不香吗?1.首先量化私募就是IC跟IM贴水最大的供应商,私募愿意把贴水抬到10%就说明,整个量化行业的平均超额在扣除贴水、扣除管理费、乘80%的资金利用率、再扣除20%的业绩报酬之后,依然有大量的投资者觉得性价比不错,愿意花真金白银不断买入(目前量化股票中性策略总规模约2500-3000亿)。
2.两倍杠杆下的年化贴水与私募量化费前(一般是20%)年化接近,但波动率差异极大。如果指数高位两倍滚贴水,指数下跌50%很可能直接爆仓对心态压力极大,但持有指增不带杠杆不管怎么样都不会爆仓,没有杠杆带来的尾部风险,所以我指出在指数低位带杠杆滚贴水的性价比是大于买私募的。
3.滚贴水就可以无脑滚?不也要比较选近月选远月哪个性价比高?难道不会临近换月遇到连续升水期?23年24年吃的亏又忘了吗?那买私募不也要动脑子筛选吗?谁说私募就是闭着眼睛无脑买了?行业超额平均值约是贴水两倍的情况下,数学期望会算吧?更别说私募量化本就是头部效应很强的区域,哪怕对私募啥也不懂的人直接往头部筛选,都有90%的概率超过足额保证金滚贴水。
滚IC IM长期带着两倍杠杆的贴水收益率跟私募量化指增无杠杆的超额收益率差不多,如果他自己会学习愿意看盘操作,可以通过期权对冲来平滑期货的波动,就可以长期带着比较大的杠杆,带着杠杆低位买入期指的收益是比私募要高的,但如果只是低杠杆甚至足额保证金去滚合约那是远远不如买一支私募指增的。关键还是看他自己什么样的心态,是偏向躺平还是说喜欢通过自己的学习努力增加自己赚钱的能力。有这个资金量却只买不带超额的...低杠杆 跑输 私募指增?
你确定??私募是要收增超额的分成(至少20%),还有年管理费。有的还有锁定期,长的有3年。
而且,私募的超额还不稳定,每家水平不一样,可能恰好你买的那家超额就不行。
量化私募,有的偷鸡摸狗,说是指增,其实也是直接买了im,呵呵。你还被它收管理费。。
对比之下,实在是找不到买量化私募的原因,自己滚贴水不香吗?
滚IC IM长期带着两倍杠杆的贴水收益率跟私募量化指增无杠杆的超额收益率差不多,如果他自己会学习愿意看盘操作,可以通过期权对冲来平滑期货的波动,就可以长期带着比较大的杠杆,带着杠杆低位买入期指的收益是比私募要高的,但如果只是低杠杆甚至足额保证金去滚合约那是远远不如买一支私募指增的。关键还是看他自己什么样的心态,是偏向躺平还是说喜欢通过自己的学习努力增加自己赚钱的能力。有这个资金量却只买不带超额的宽...滚IC IM长期带着两倍杠杆的贴水收益率跟私募量化指增无杠杆的超额收益率差不多,如果他自己会学习愿意看盘操作,可以通过期权对冲来平滑期货的波动,就可以长期带着比较大的杠杆,带着杠杆低位买入期指的收益是比私募要高的
求指教,我愿意学。谢谢!!!


新新新韭菜 - 新韭菜买啥啥跌,卖啥啥涨
赞同来自: 可期可梦
对啊。每个交易日都手动操作逆回购,等可转债有好的机会再加仓。这就是理论上的深市一人20户申购可转债的神仙。终于找到了。一人20户与一拖3(n)打深市转债是间断的,当时论坛还讨论过。
中银国际,银河,长江,平安,西南,(中银国际证券很早就开户了,后来2015左右允许一人开20户,所以当时开了很多)
每天打开手机app,每个账户上下午分批操作几次逆回购,如果有新股新债发行,顺便进行申购。
顺便说一下,啰嗦几句,
如果你也做逆回购,最好去证券公司申请逆回购佣金打1折,
我前段时间路过重庆两江新区汽博附近的一个太平洋证券营...
神人处处有


赞同来自: KevinLe 、playSCforever 、WEANDUS2 、skyblue777 、丢失的十年 、 、 、 、 、 、更多 »
新人想问下,可转债大饼现在还能玩? 现在学习还来得及吗?可转债指数整体看偏高,但不妨继续持有,现在转债300多个,去年前年400多,强赎了一二百多。数量和规模都大幅减低,所以转债高位与存量少有关。我们可以多角度选择个体转债,你是买一只一只转债,又不是买指数。可以从正股角度选行业复苏、大幅增长、反转或风口正股转债,也可以从纯债角度挑选持有到期不太亏损的转债,可以选择价格不高而量小大概率可以强赎的转债。这个角度就是钢镚兄的转债池子里面基本都有代表了。在操作策略上做好智能订单的设计,脉冲时卖出回落后买进。有机会做做T,10块不多,2元不少。在每个转债6年的一生中,总有机会到130,大股东也会想尽办法不还钱。有这个底层逻辑在,可以耐心持有、慢慢变富。
要是为退休做准备,不想冒风险,建议看捡钢镚的帖子,我估计他和你级别差不多或者他更多一些,他就是靠投资收益游山玩水来着。他是可转债大饼➕北交所打新,安全边际极高,收益不高但稳定增长,确定性强。新人想问下,可转债大饼现在还能玩? 现在学习还来得及吗?


albb40dd
 - 学海无涯人生有涯
赞同来自: KevinLe 、甜心姐姐 、xiuer 、横行无忌 、skyblue777 、 、 、 、 、 、 、 、更多 »
感谢大家回复,简要回答下问题,质疑我的可以不用理这个帖子,我只是想寻求确认合理性和建议。先赞同一下楼主
- 资产所得不具备参考性,只是时代红利,并非个人绝对能力
- 我也不是投资小白,但也非专家,只是想讨论资产配置的合理性和建议,过往因不舍得卖股票也亏过很多,所以计划朝着相对稳健(每个人对稳健定义不同,我能接受回撤,但长期向上即可,所以高配了红利)一些的方式实现资产增值和提前退休
增值和提前退休,其实是先让自己慢下来,不搏命了,也不需要博高风险了,在集思录主打的就是低风险收益!就是要去享受生活了,可以不看盘增加被动收入。
我讲讲我自己的方向:原来一直做可转债,但现在我感觉可转债 目前贵了,高价博弈不是我的能力圈;所以退出可转债,但盯着可转债中位数,到我心理价位,我才会杀进去
北交+逆回购,现在也是要饭局;虽然无风险,大概年化4-5%我好像也没兴趣。
现在的兴趣点只在配银行股+T+市值配售打新
银行股相对低估区,股息高,个人认为有戴维斯双击的概率;每半年分红后有现金流,选发达地区长三、成渝城商行、6大行、优质股份行 相对高股息银行。做做T波动。还是比较定心的,把银行看作房产出租,省去维修成本物业和出租断档等,只需关注年度股息的变化,低了置换,行业股息率太低了,那要么股价已经涨高了,要么银行烂了那整个经济也烂了,就拜拜。
1200w不建议配ETF了,因为少了市值配售红利,这波长鑫存储,1200w可以配6-7签,上市就是12-14w利润。加上平时的一些小票,1年20w大概率有,5%的股息复投,年收60w-70w股息也大概率有。加上做T波段,看各人用的T量和步长了,少算点每月2w,一年24w,三块加起来10%的年化也是比较合理的

mengyao - 持有etf不动 、转债摊大饼
赞同来自: luffy27 、还是毛芋 、新新新韭菜 、KevinLe 、文撕墨客 、 、 、更多 »
请问逆回购你是每天操作吗?对啊。每个交易日都手动操作逆回购,等可转债有好的机会再加仓。
中银国际,银河,长江,平安,西南,(中银国际证券很早就开户了,后来2015左右允许一人开20户,所以当时开了很多)
每天打开手机app,每个账户上下午分批操作几次逆回购,如果有新股新债发行,顺便进行申购。
顺便说一下,啰嗦几句,
如果你也做逆回购,最好去证券公司申请逆回购佣金打1折,
我前段时间路过重庆两江新区汽博附近的一个太平洋证券营业部时,
经过咨询,工作人员说他们也可以逆回购佣金1折,
但我账户已经超过3个了,新开比较麻烦,所以没有新开。
(银河和太平洋不限资金量就可以1折优惠,长江,平安,西南有资金量要求,中银国际欺负我这个老客户,逆回购佣金竟然不打折,是标准水平,中银国际证券股票佣金也高一点,目前是万1.3,其余证券都是万1,好在我很少买卖股票,所以影响不大)
保本金,吃固定利息收益
30%可转债
既能保本金,科技创新故事讲起来了,还能赚到相当的收益
10%指数基金
(纳指ETF,标普500,央企红利ETF)
红利基金既能吃分红,也能吃。高股息上涨空间,标普500和纳指吃海外市场红利。
赞同来自: noazhang 、luffy27 、KevinLe 、happysam2018 、张集思78更多 »
股债平衡对他最为适用。 债权端买城投债,证金债,30年期国债,都是ETF,容量很大,不要交易费用,或者今年现金打北交所打新。股票端选宽基基金,最好用期指代替,无杠杆滚贴水,高于保证金部分的资金去打北交所,逆回购做增强的增强。这种买低卖高的半仓方法回撤非常小,不到炒股的一半,年化也不错。对于一年花60万的家庭都适合。滚IC IM长期带着两倍杠杆的贴水收益率跟私募量化指增无杠杆的超额收益率差不多,如果他自己会学习愿意看盘操作,可以通过期权对冲来平滑期货的波动,就可以长期带着比较大的杠杆,带着杠杆低位买入期指的收益是比私募要高的,但如果只是低杠杆甚至足额保证金去滚合约那是远远不如买一支私募指增的。关键还是看他自己什么样的心态,是偏向躺平还是说喜欢通过自己的学习努力增加自己赚钱的能力。有这个资金量却只买不带超额的宽基跟ETF,私募量化能一直增长规模到3万亿不是没原因的,量化红利期可以白赚的钱没赚到还是太可惜了。
其实可以花更长时间,假如他的情况是真的,1200万一年逆回购就有15到18万利息(按目前行情),一年花20万,本金并不是一开始就每年少20万,实际估计可以花200年左右(计算起来有点复杂,这是大致的估算)。如果不做逆回购,按照他目前的配置不变,甚至有可能永远花不完本金,20万除以1200万,就是1.67%,目前的资产组合,长期看,每年平均年化收益率大概率会超过1.67%,这样不仅60年用不完,反...股债平衡对他最为适用。
债权端买城投债,证金债,30年期国债,都是ETF,容量很大,不要交易费用,或者今年现金打北交所打新。
股票端选宽基基金,最好用期指代替,无杠杆滚贴水,高于保证金部分的资金去打北交所,逆回购做增强的增强。
这种买低卖高的半仓方法回撤非常小,不到炒股的一半,年化也不错。
对于一年花60万的家庭都适合。
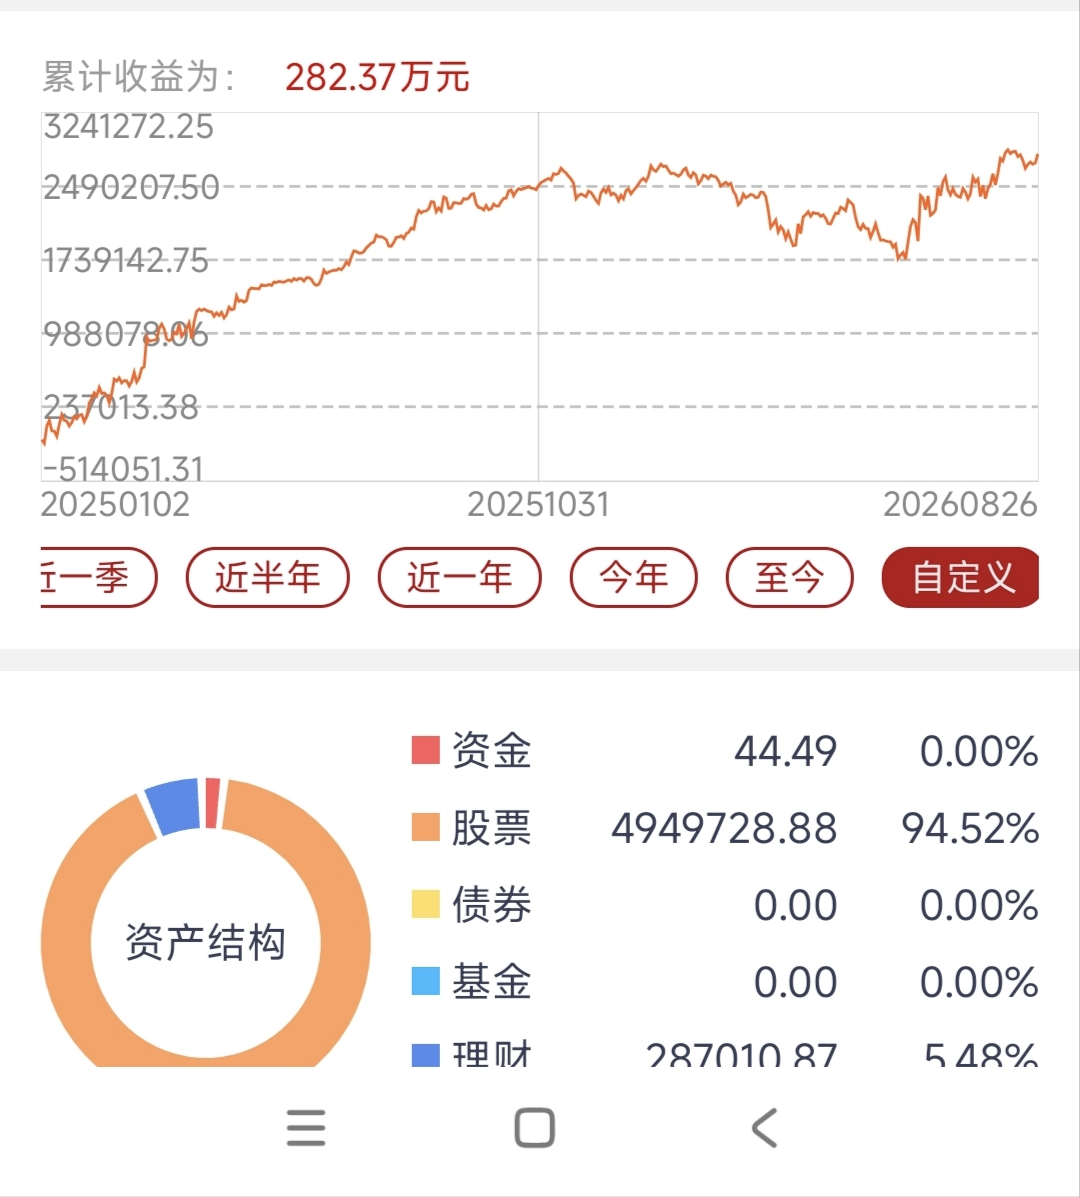

赞同来自: hemafeifei
要是为退休做准备,不想冒风险,建议看捡钢镚的帖子,我估计他和你级别差不多或者他更多一些,他就是靠投资收益游山玩水来着。他是可转债大饼➕北交所打新,安全边际极高,收益不高但稳定增长,确定性强。钢镚兄4千万资金量
赞同来自: happysam2018 、张集思78
我的意思是有可能楼主就是我说的北交所群里那些人之一,他们资金体量很大,但是之前更多是投资房产或者定期存款,证券交易经不是特别丰富,但是目前想了解并配置,所以来开贴问。还有,我可不敢随便给别人贴个认知不足的标签,所以我没有觉得你认知不足。别跟他一般见识。让他活在自己世界里好了。
楼主身处北京,能积累两套帝都房子,存款1200万,年纪又轻,按理不容易。
帝都房价均价五万多,还是跌了几年后的新价格,原来更高。按一套多层出租,一套高层自住算,现价必超过一千万。如果像我一样两套都买在极早期,投入只需200万,且公积金覆盖大部分贷款,那不需要多少钱。但他这年纪,房子很可能买在高位,故500万投入跑不了。
存款部分,看他理财经验未必充足,按前些五年期利率算,出租屋每年6万收益,最多增值200万。
车子不用多算,帝都车牌紧张,一家最多只能搞到一辆车子,可能也就20万左右,忽略不计。
那他扣除支出,本科毕业18年,硕士毕业15年中要存下1500万。夫妻一人一半的话,平均一年要存40-50万。也不是不可以,需要我这种C9热门专业出身,风口行业。
按我的感觉,楼主的房子一定用了六个钱包,自己没出多少钱。
然后夫妻确实都在金融法律互联网工作,年年所得税率冲到顶,45%。
只是这样的年轻人不少,能存千万以上极少。这种人在我司基本都是追星,出国,情绪随意消费败光光。
希望楼主现身详解一下, 我是怎么挖到了12桶金的?
至于井底之蛙不信他有120万,实在可笑,不值一驳。

赞同来自: happysam2018 、张集思78
既然你喜欢辨,我就给你辨个明白吧.1.北交所打新是什么情况我不知道,没有发言权.但如果拿庞大资金押注打新一事,什么后果我也不好下结论.我只提一个问题,打新宇树的结果如何?其他可以延伸开.如果你一定要说更多,请注意券商和卖方的发行立场,然后再深思一下打新的真正可行性.2.在这个帖子里面,发言人有能力区分中证红利,红利低波,甚至还知道红低产品中存在红低100.而目前全市场红低100产品相对红低产品的无聊,你赢了
我的意思是有可能楼主就是我说的北交所群里那些人之一,他们资金体量很大,但是之前更多是投资房产或者定期存款,证券交易经不是特别丰富,但是目前想了解并配置,所以来开贴问。还有,我可不敢随便给别人贴个认知不足的标签,所以我没有觉得你认知不足。既然你喜欢辨, 我就给你辨个明白吧.
1. 北交所打新是什么情况我不知道, 没有发言权. 但如果拿庞大资金押注打新一事, 什么后果我也不好下结论. 我只提一个问题, 打新宇树的结果如何? 其他可以延伸开. 如果你一定要说更多, 请注意券商和卖方的发行立场, 然后再深思一下打新的真正可行性.
2. 在这个帖子里面, 发言人有能力区分中证红利, 红利低波, 甚至还知道红低产品中存在红低100. 而目前全市场红低100产品相对红低产品的优势, 可能很多人从未留意. 这就基本上可以排除他是投资白痴的可能性.
3. 哑铃策略和轮动策略恐怕也不是什么新手小白可以领会明白的东西. 这个我无需多言.
4. 以发言人定位北京, 两套房自住无贷, 一套出租的情况来看, 40岁前还手握1200万现金. 毛估估净资产来到2000万出头不是问题. 我们换算一下, 这种人以一个相当低的消费基数去运行, 比如年消费30万. 假设其25岁开始起步, 截止到目前38岁.(因为他的期望是40岁退休). 那么意味着这个人在这期间的日常消耗大约是13*30万+2000万+两次买车80万+装修40万+房贷前期出息我随便估个200万吧=2800万左右.
5. 我们用2800万/14年=200万净收入. 且这个收入维持了14年.
6. 事实上, 你往前推14年, 你会发现发言者按这个收入的话三五年左右就进入到自由人状态.
7. 奇怪的是, 一个至少10年前就已经基本自由的人, 在10年后跑来论坛上问资本配置. 且问如何40岁之前自由. 而按照上面的逻辑, 其实在二套房未购入的时候, 配合其收入能力, 实际上已实现基本自由. 这不是自掌耳光?
来, 告诉我, 哪里出了问题?

赞同来自: happysam2018 、KevinLe 、neverfailor 、安静的小白 、张集思78更多 »
赞同来自: luffy27 、kelvietl 、happysam2018 、gaokui16816888 、文撕墨客更多 »
看楼主的情况,1200万大概率不是靠投资赚来的,会赚钱不一定会理财,谢贤就是个例子。“我看楼主最大的配置风险就是几乎全部资金放在单一国别资产上”
我看楼主最大的配置风险就是几乎全部资金放在单一国别资产上,而且都是权益资产,没有对冲手段,这本身就是最大的风险,不管你有多少红利收息产品,所以还是要拓展视野。
赞同这个说法。
这个配置其实就是一个100%的国内人民币资产组合,看似分散,其实就是赌A股,
从对冲的角度来看,可以配置一些不相干的品种,
比如,房产(但他已经有两套房子了,还有5000租金,似乎没有必要再买房)
黄金和美股(但黄金和美股目前看上去都是高位,也有被套风险),
总之现在不好判断。
赞同来自: 坐着论道 、朱兹肺鱼 、luffy27 、xixiluo 、说不得2039 、 、 、 、 、 、 、 、 、 、 、 、 、 、更多 »
1200w,一年花20万,得花60年:)其实可以花更长时间,
假如他的情况是真的,1200万一年逆回购就有15到18万利息(按目前行情),
一年花20万,本金并不是一开始就每年少20万,实际估计可以花200年左右(计算起来有点复杂,这是大致的估算)。
如果不做逆回购,按照他目前的配置不变,甚至有可能永远花不完本金,
20万除以1200万,就是1.67%,
目前的资产组合,长期看,每年平均年化收益率大概率会超过1.67%,
这样不仅60年用不完,反而越来越多。
总之,资产达到一定程度,投资时只要不做冒险的事情(比如买高风险品种或者上杠杆),
分散持有,稳中求进,现实中也不赌不毒,那么钱几乎用不完。
像我的资产比他少很多,坚持搞低风险投资,
失业在家几年了,钱不仅没变少,还越来越多了。
他除了投资,现实中估计还有较好的工作或生意,基本上是一辈子不愁了。
赞同来自: xixiluo 、happysam2018 、张集思78
有1200万闲置资产的人,认知远高于他人.因为金钱是认知+实践的结果.只有两种可能.1.你没有,但是你需要发这种帖子来寻找存在感,填补你虚无而可怜的人生.2.你是凭运气快速获得,认知没跟上,又不愿意主动学习,带着炫耀的态度到处去问.这种情况下,大概率很快从哪来到哪去.没有其他可能了.或者我说的再直白一点吧,你有120万算我输.你这个有点夸张了,你加个北交所打新群,里边一半以上几乎都是家庭主妇在打理,很多证券投资知识几乎为零。好在他们定位很清楚,就打北交所,但凡这些人进股市,估计90%的人都得亏光
我看楼主最大的配置风险就是几乎全部资金放在单一国别资产上,而且都是权益资产,没有对冲手段,这本身就是最大的风险,不管你有多少红利收息产品,所以还是要拓展视野。
赞同来自: luffy27 、iamkhan 、happysam2018 、KevinLe 、hehe24 、更多 »
我的数据是超过百万的,还只截止到24年底。可投资资产超1000万的家庭:105.7万户(截至2025年1月1日)。仅统计存款、股票、基金等流动性金融资产,不含房产。且这些数据基于公开统计信息,统计局这种。社会上很多家庭其资产是不能公开,刻意隐匿的。所以实际黄金家庭必多于这个数。至于打工人赚多少?我可以跟你说我的同期研究生班同学收入都在百万以上。为免有人说我吹牛逼,我加个限定条件。
工业界不创业的同学有这个数。
创业共有四个,一个北京隐形富豪,被央视还是北京台采访过,年营业额超10亿。
一个从学科带头人离开加入其博士导师的公司,成为千亿集团公司董事。
剩下两个以前都拿过几百万年薪,但想更上一步,出去创业了。后来失败,成为老赖,不参加同学会了。
然后就是体制内同学,公务员做到处长,市局党组委员,高校里,去中小院校的,有做到院长,去211,基本是正副教授,拿科研经费,外面再搞个厂子。这些人明面工资必定没有百万,但社会地位或实际收入远超剩下还在工业界混的同学。
工业界拿百万打工人实际是最苦逼的一群人,面临失业断流了,急需集思录的朋友拯救一把
赞同来自: happysam2018 、gxyc
可支配资产家庭89万户, 还真不到100万户.这些人也不是突然有钱的, 是有钱了很久了. 在有钱很久的这个漫长过程中, 别人也早就在积极的学习资产配置了.毕竟, 如果不是积极学习, 他也不可能累积到这个资本.极少数赚块钱的人除外, 而且那些人也一般很快返贫. 不值一提.我的数据是超过百万的,还只截止到24年底。
可投资资产超1000万的家庭:105.7万户(截至2025年1月1日)。仅统计存款、股票、基金等流动性金融资产,不含房产。
且这些数据基于公开统计信息,统计局这种。
社会上很多家庭其资产是不能公开,刻意隐匿的。
所以实际黄金家庭必多于这个数。
至于打工人赚多少?我可以跟你说我的同期研究生班同学收入都在百万以上。
你这个太绝对了,应该适用于靠投资赚来的1200万。事实上现实中大把实业赚到1200万的人根本不懂怎么投资,只知道银行理财或者买黄金。他们在自己行业赚到这些钱只代表在那个行业中属于优秀者,换一个新赛道又是重新起步。但是有一个共同点就是靠实业赚辛苦钱的人,普遍对投资收益预期都会比较合理,8-10%已经是大部分人都可以满意的数字了,这比动不动追求翻倍的普通人确实认知水平高一些,但也仅此而已了。打工人赚到这个数,现在赚不到了,来股市也有的,不一定都是企业主。
这几年大厂狠狠裁员,外企断交撤走,不少经理层,打工人被干出来。
你看北交所那么大资金,上万亿,必定是某些人的,我们不认识而已。
全国可支配资产高于1000万的家庭也以百万计,这些人来几个到集思录不奇怪。
赞同来自: Horatio 、luffy27 、大漠深处 、数据矿工 、happysam2018 、 、 、 、 、 、更多 »
有1200万闲置资产的人, 认知远高于他人. 因为金钱是认知+实践的结果.只有两种可能.1. 你没有, 但是你需要发这种帖子来寻找存在感 , 填补你虚无而可怜的人生.2. 你是凭运气快速获得, 认知没跟上, 又不愿意主动学习, 带着炫耀的态度到处去问. 这种情况下, 大概率很快从哪来到哪去.没有其他可能了.或者我说的再直白一点吧, 你有120万算我输.你这个太绝对了,应该适用于靠投资赚来的1200万。
事实上现实中大把实业赚到1200万的人根本不懂怎么投资,只知道银行理财或者买黄金。他们在自己行业赚到这些钱只代表在那个行业中属于优秀者,换一个新赛道又是重新起步。
但是有一个共同点就是靠实业赚辛苦钱的人,普遍对投资收益预期都会比较合理,8-10%已经是大部分人都可以满意的数字了,这比动不动追求翻倍的普通人确实认知水平高一些,但也仅此而已了。
因为金钱是认知+实践的结果.
只有两种可能.
1. 你没有, 但是你需要发这种帖子来寻找存在感 , 填补你虚无而可怜的人生.
2. 你是凭运气快速获得, 认知没跟上, 又不愿意主动学习, 带着炫耀的态度到处去问. 这种情况下, 大概率很快从哪来到哪去.
没有其他可能了.
或者我说的再直白一点吧, 你有120万算我输.
赞同来自: happysam2018 、山就在脚下
相信没有免费的午餐,要么花钱自己学,要么花钱买别人现成的,免费的亏得更多这个观点我很同意。巴菲特说过一般人投资买指数即可,积极性基金长期看会跑输指数。但是对于爱好于投资的人来说,跑赢指数是他的执念,研究分析是长期的功课,形成自己的投资风格、长期盈利是根本,而其中的损失经历、失望痛苦与成功的喜欢又是很有意义的人生体验。所以投资下来我不愿意买指数或基金类,股票、债券等贴身操作而不假手于人才是真正的好的投资。基金、投顾会交学费也不快乐。
赞同来自: 文撕墨客 、J912996216
其实场外还是有路径 推荐你一个代码 968157好的,谢谢,我研究下
这种走的不是普通QDII 走的香港互认基金 每年3000亿额度 今年6月底才用了1000亿 额度空间很大
不过这个是主动不是指数 而且对标MSCI全球 不只是美股

eaglex - 不过是挑个自己喜欢的结局
赞同来自: 文撕墨客 、happysam2018 、火龙果与榴莲 、KevinLe
现在美股太难配置了,要么高低得留15%-20%给标普500其实场外还是有路径 推荐你一个代码 968157
这种走的不是普通QDII 走的香港互认基金 每年3000亿额度 今年6月底才用了1000亿 额度空间很大
不过这个是主动不是指数 而且对标MSCI全球 不只是美股
赞同来自: Robin9 、坐着论道 、文撕墨客 、ukimazuko888 、neverfailor 、 、 、 、 、 、 、 、 、 、更多 »
首先分析下楼主当下的资产配置思路
600万的收息组合,红利按5%的股息率来算就是每年想拿到手30万,解决的是每年需求稳定现金流的问题。
120万的债,以目前债券仅3个点的利率来看,解决的应该是极端市场环境下的流动性问题。
480万的增长组合,配置的是投顾组合与哑铃策略说明,首先楼主是会选择牺牲一些收益率去把波动率降一些,提高一些夏普的;其次是只划分了60万到娱乐机动仓,说明楼主对自己的主观投资水平评价是比较谨慎的,更倾向于被动型配置投资来战胜市场。
我先顺着这个思路来重新做一下优化。
收息部分追求的是30万的年度现金流,代价是本金可能存在的高波动。其实可以用一部分低波alpha策略去搭配红利资产,构建多策略套利、股票中性、低波CTA策略、红利策略四驾马车并进的alpha组合。不含红利的alpha组合从21年初到现在年化收益7.6%,红利全收益指数年化约8.5%;组合最大回撤4.06%,红利13.55%;年化波动率组合是3.48%,红利是15%。这里要注意到统计时间这是一段超长降息周期,再往前看红利2018年初到2021年初整整三年是0收益。这样把alpha组合与红利做成一个4类低相关性资产的收息组合,且因为极低的回撤与波动率相当于提供了充足的流动性,这就可以把债券的那120万也归进来变成720万,预计年化7-8%,最大回撤6%以内的收息资产。每年只需要提取一半的利润就可以达到30万的年度现金流需求,且本金也具备较强的流动性。
再说480万的增长部分,首先60万的娱乐仓不去动他,这是情绪价值的策略。剩下420万在保证贝塔暴露的情况下,尽可能地配置均匀一些,我倾向于从两个方面来作分散:一是市值分散,可以配置一支偏大票的A500指数增强策略+一支偏小票的1000指数增强策略;二是做风格上的分散,也就是楼主已经有思路的价值成长哑铃策略。
通过分散之后,增长部分追求的预期为15%的年化收益,预期最大回撤在30%以内。
整个组合在每年提取30万之后,剩余部分增值预计年化7-8%,最大回撤15%以内。

赞同来自: 文撕墨客 、neverfailor 、happysam2018 、linlinfa 、海浪9999 、更多 »
 京公网安备 11010802031449号