 Edge
 Chrome
 Firefox

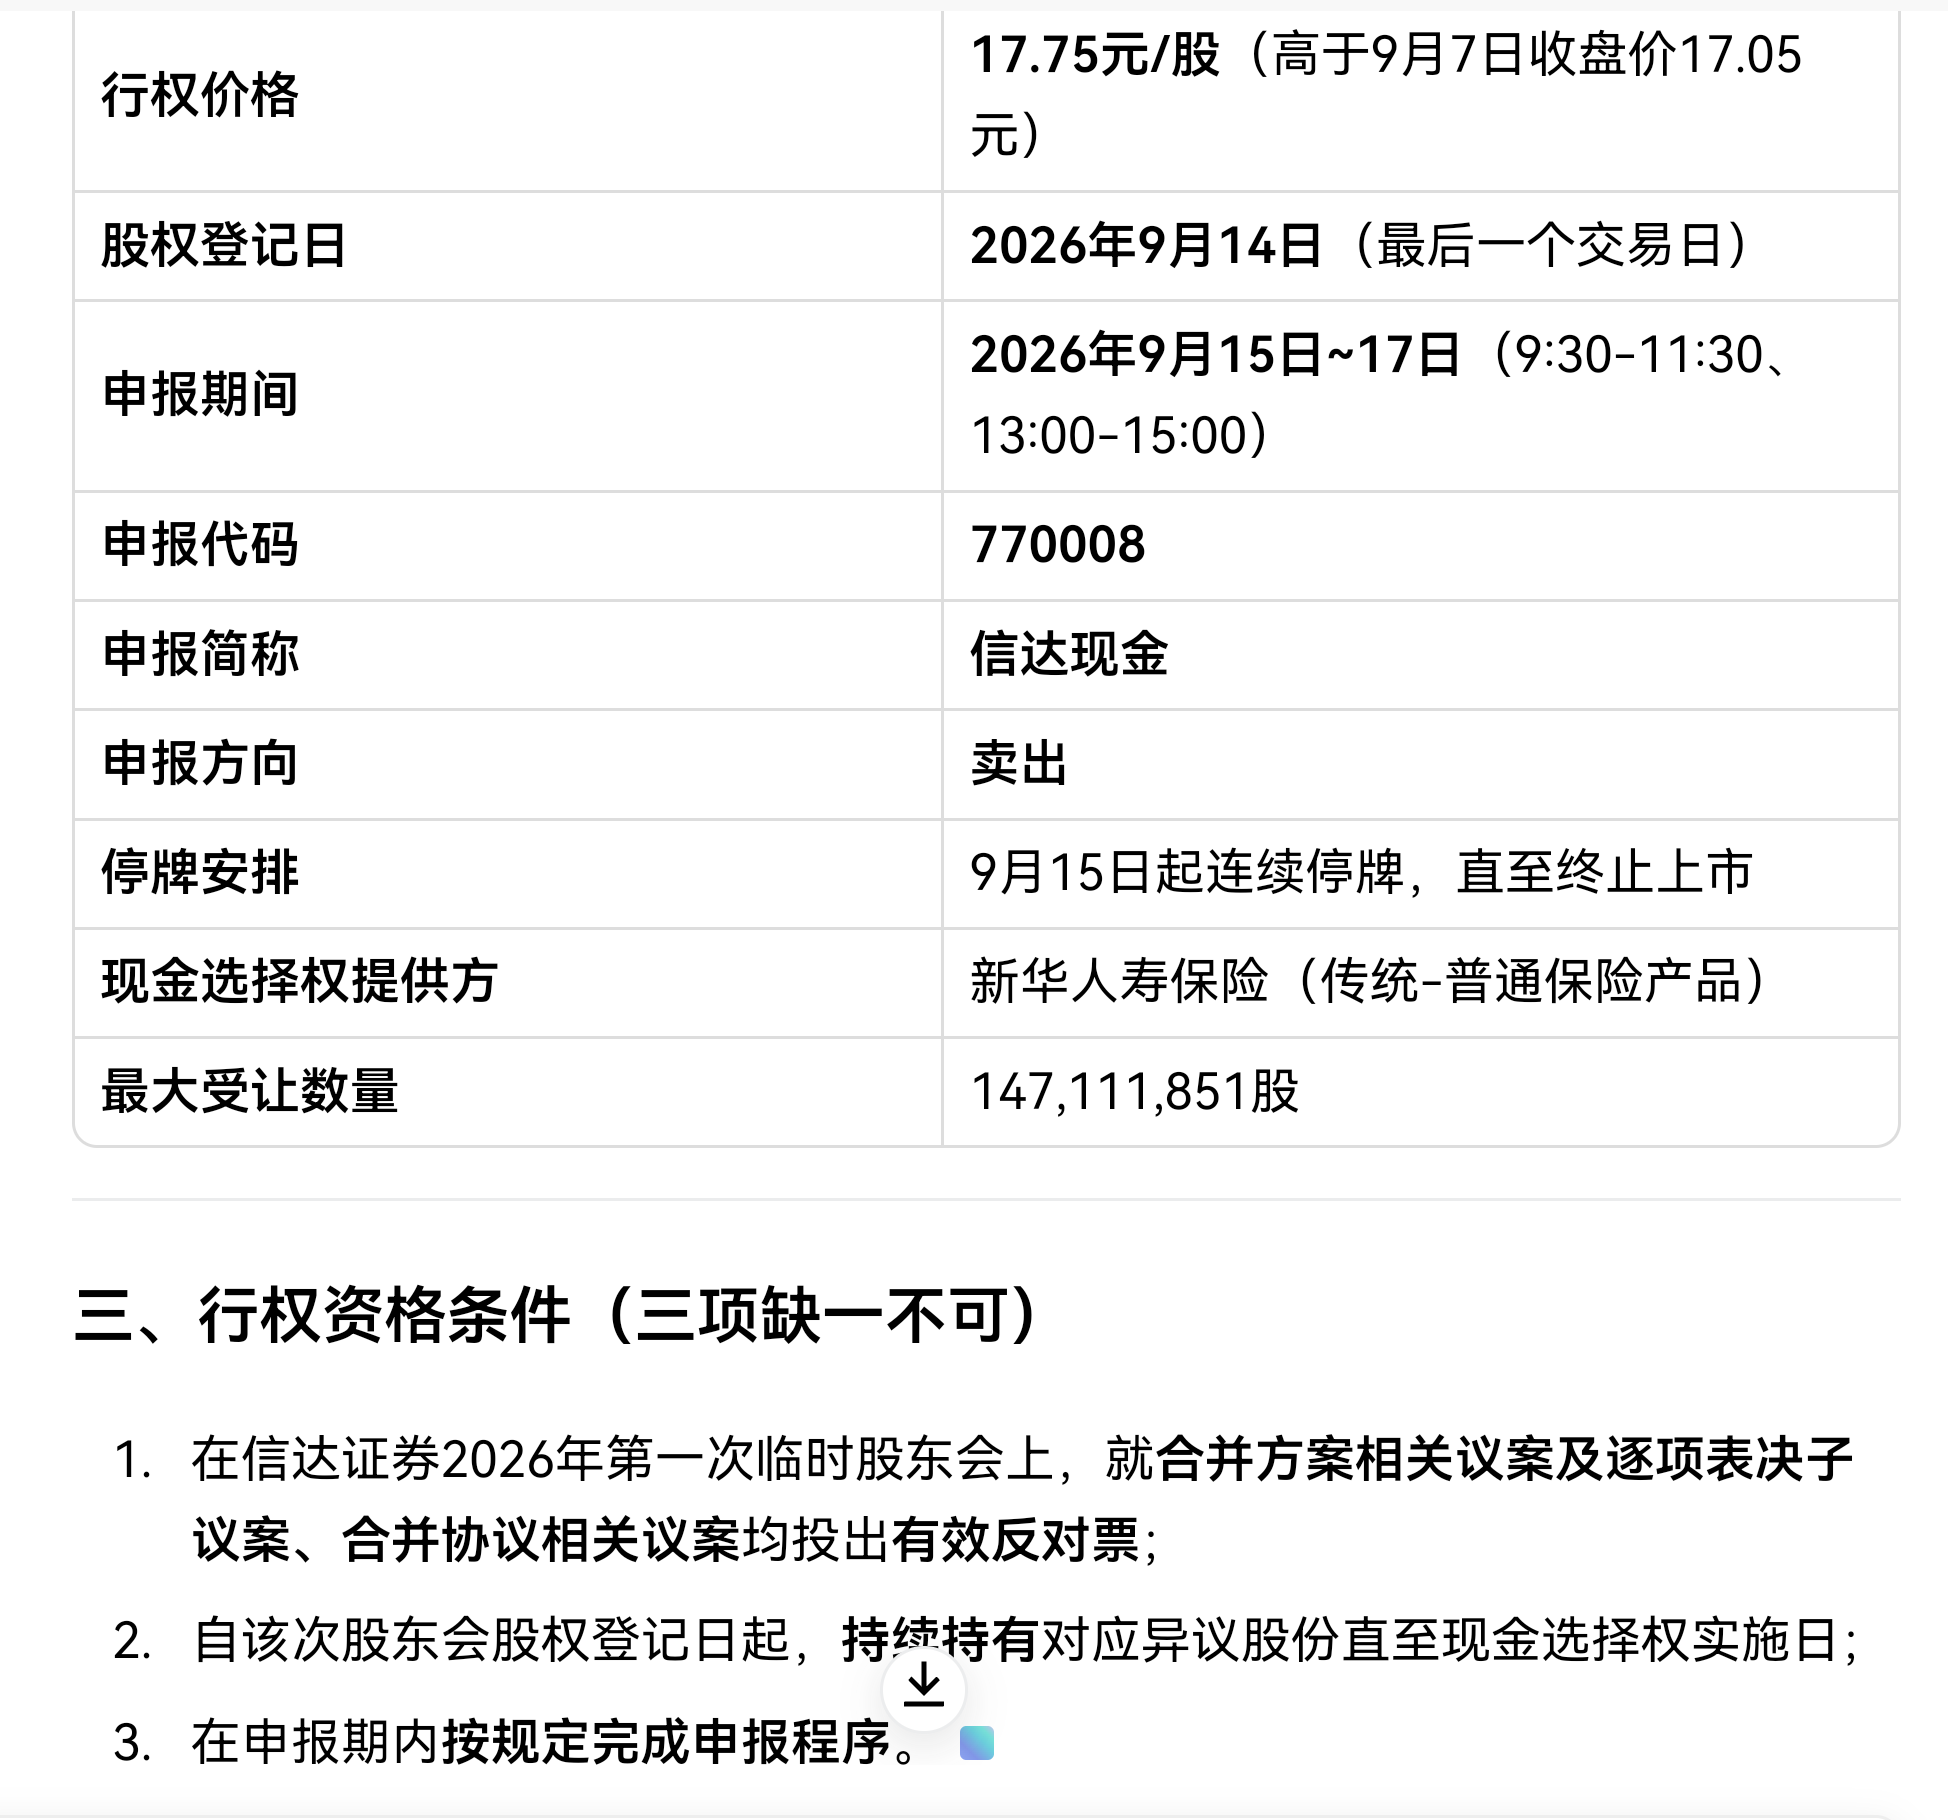
信达和中金都已经低于现金选择权,换股溢价率信达-8.15%,东兴更是-13.88%。北交所打新卷得飞起,这个怎么这么不受待见,是有什么坑吗?

3
做个小结:
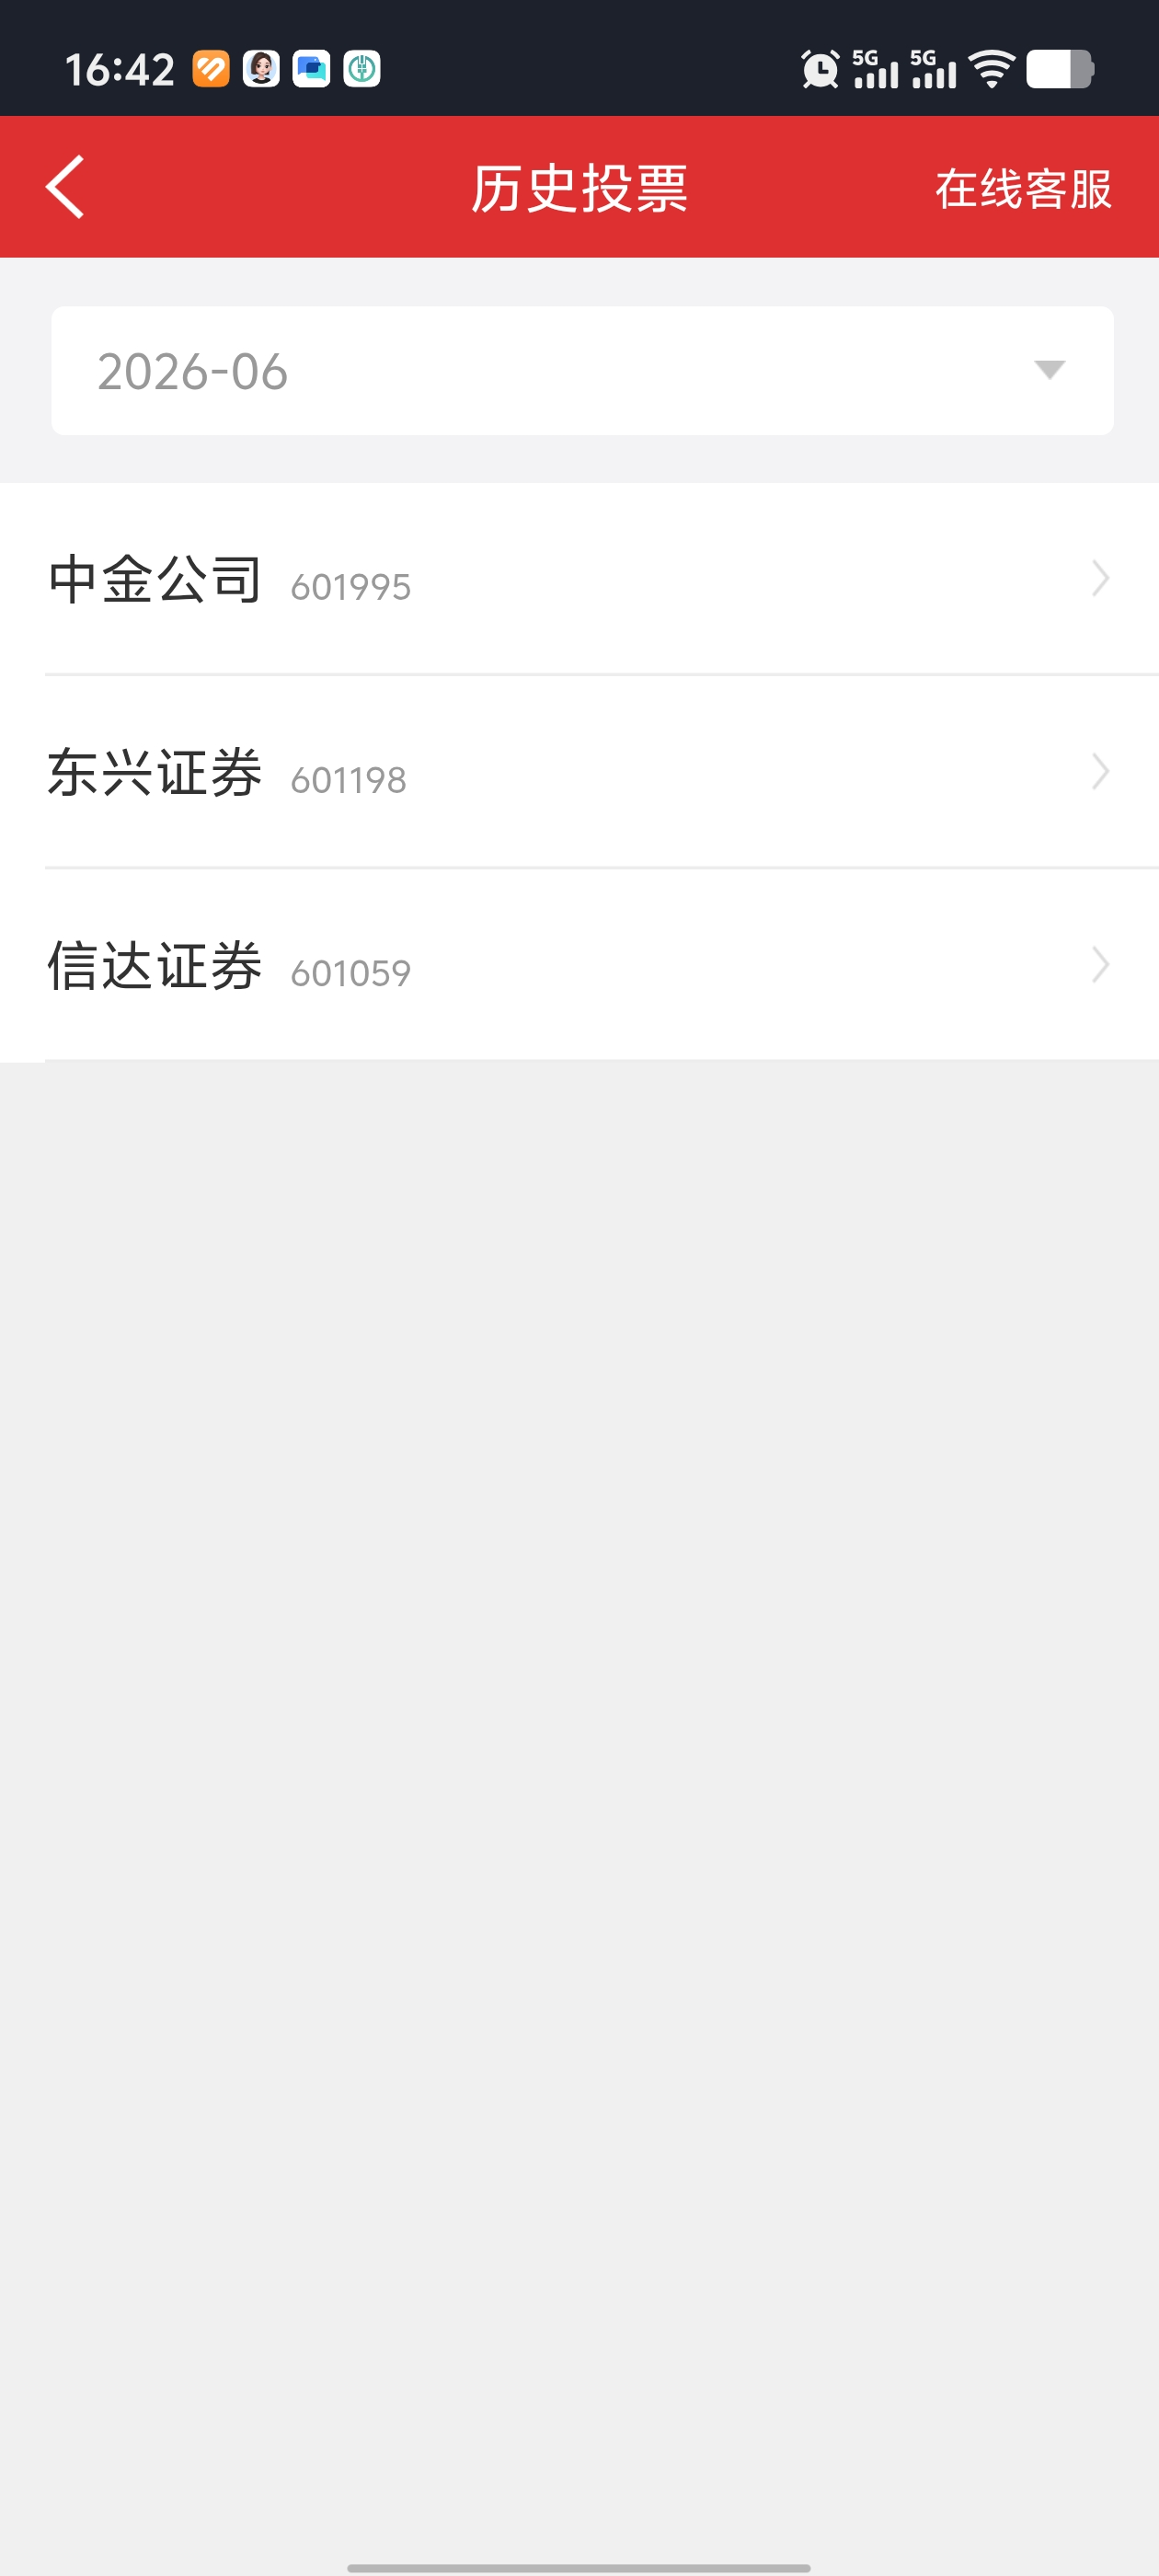
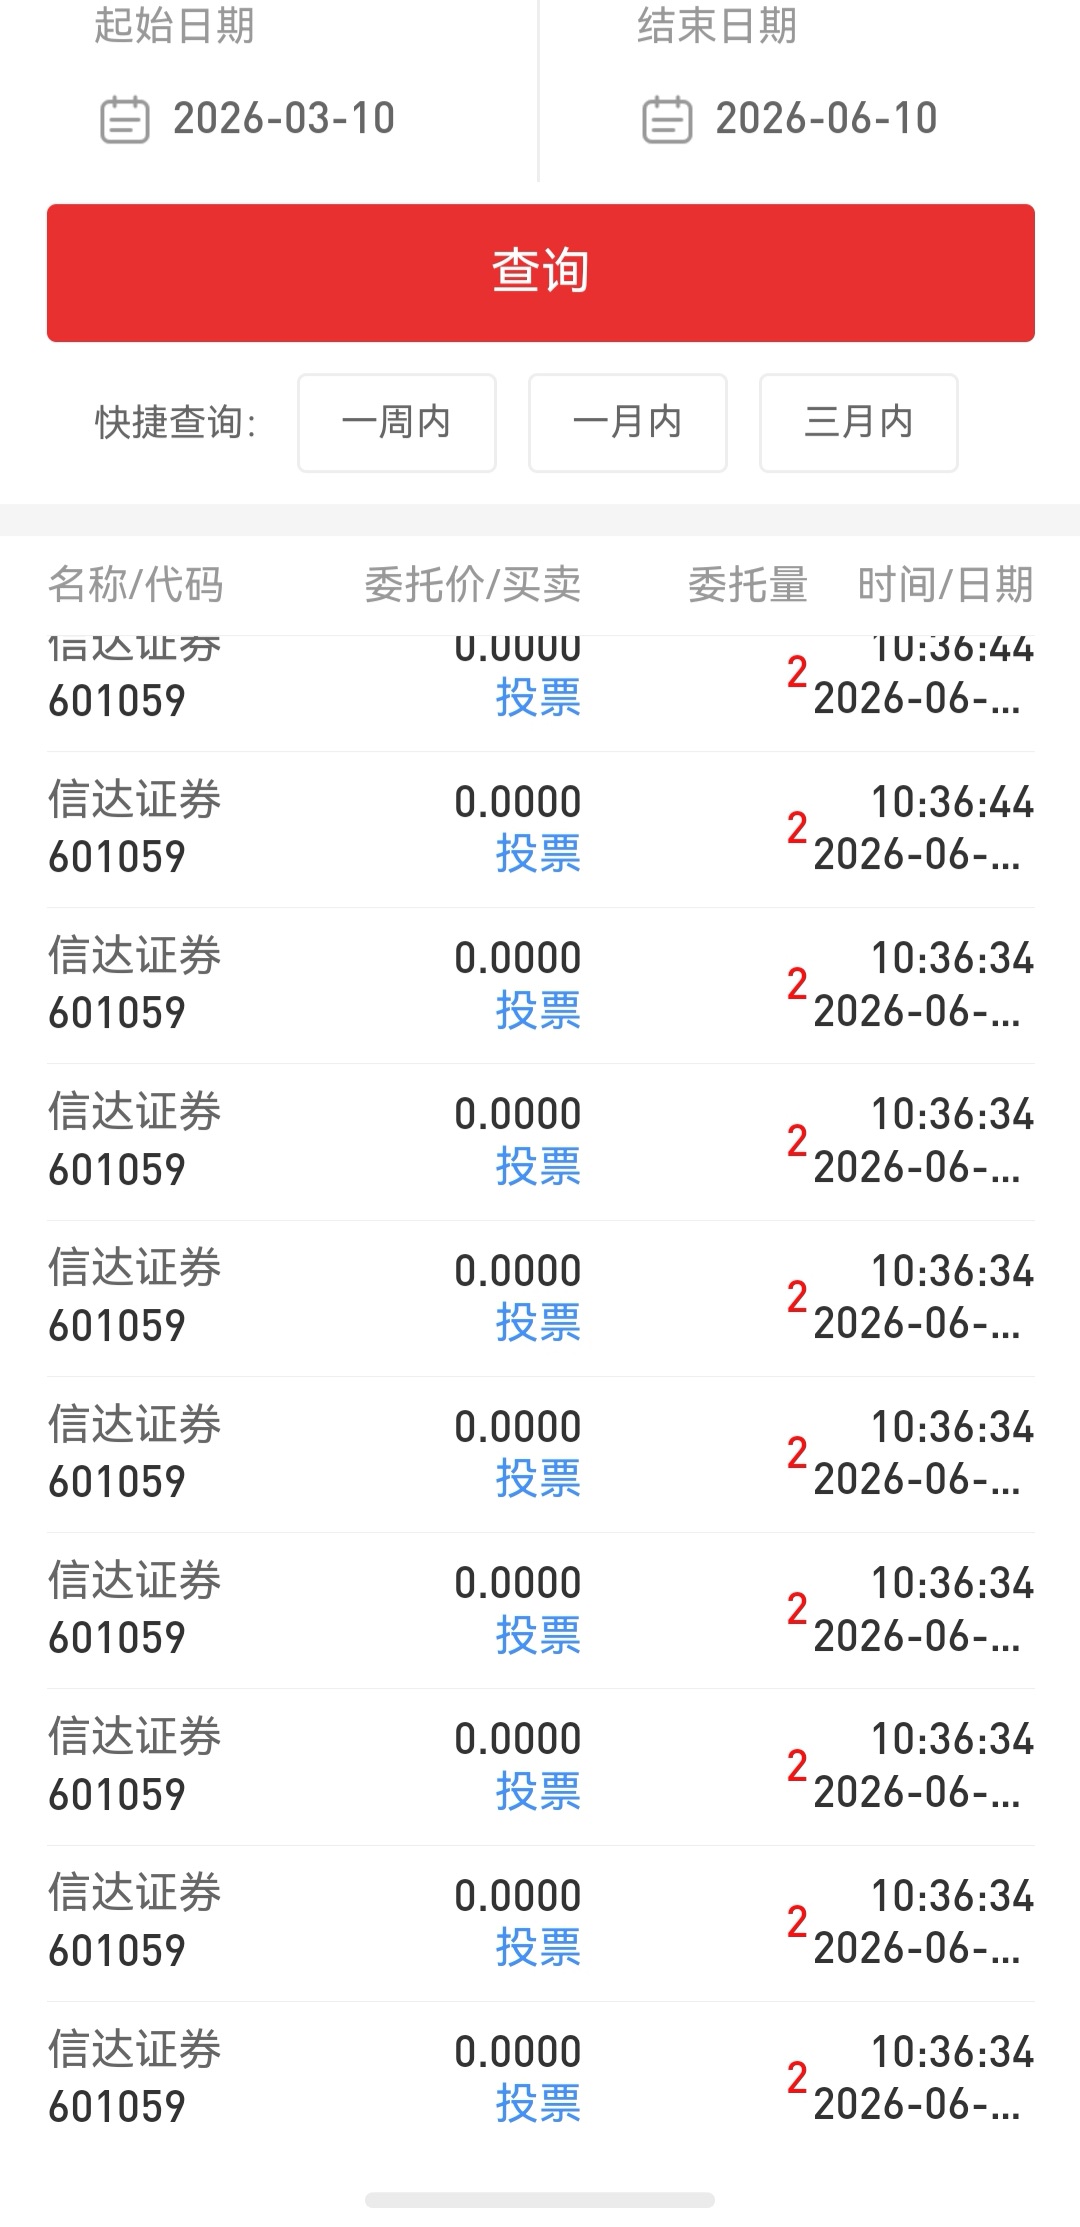
今年1.7建仓,建仓后主要基于现金选择权和转股折价率,在中金,东兴,信达三者之间轮动和加减仓,做得比较乱。目前除了留了一点东兴尝试一下转中金的流程,其余全部卖出或者申报现金选择权。预计10月中旬拿到现金,历时9个月,整体盈利3.8%,折合年化收益率约5%。
得失:
1.仓位上得过早过急,在第一次信达现金选择权附近就打满,后续下跌不敢再加。好在中金后来涨幅较大后换回信达并用现金选择权兜底才略微保住收益。
2.当初对于下调现金选择权过于乐观。以为两个条件:(大盘或证券)及三傻同跌15%可能性较小,但忽略了其实二者高度相关,前期有现金选择权保护三傻明显比证券服务指数抗跌,但证券服务指数跌到15%附近,三傻加速下跌,前者的下跌成了后者下跌的因。
3.一些想当然的100%无风险套利,可能存在意料之外的风险。起初不停刷中金的融券,认为融券卖出中金买入东兴信达,可以实现无风险套利(成功且盈利能覆盖融券成本的前提下)。但最后部分集友反应,中金在合并前让提前还券。
第一次参与邀约类型投资,还是学到了很多,感谢各位集友讨论指导。
今年1.7建仓,建仓后主要基于现金选择权和转股折价率,在中金,东兴,信达三者之间轮动和加减仓,做得比较乱。目前除了留了一点东兴尝试一下转中金的流程,其余全部卖出或者申报现金选择权。预计10月中旬拿到现金,历时9个月,整体盈利3.8%,折合年化收益率约5%。
得失:
1.仓位上得过早过急,在第一次信达现金选择权附近就打满,后续下跌不敢再加。好在中金后来涨幅较大后换回信达并用现金选择权兜底才略微保住收益。
2.当初对于下调现金选择权过于乐观。以为两个条件:(大盘或证券)及三傻同跌15%可能性较小,但忽略了其实二者高度相关,前期有现金选择权保护三傻明显比证券服务指数抗跌,但证券服务指数跌到15%附近,三傻加速下跌,前者的下跌成了后者下跌的因。
3.一些想当然的100%无风险套利,可能存在意料之外的风险。起初不停刷中金的融券,认为融券卖出中金买入东兴信达,可以实现无风险套利(成功且盈利能覆盖融券成本的前提下)。但最后部分集友反应,中金在合并前让提前还券。
第一次参与邀约类型投资,还是学到了很多,感谢各位集友讨论指导。





5

赞同来自: 鲸鱼驯养师 、KevinLe 、张集思78 、laolii 、哦豁与哟喂更多 »
@张集思78
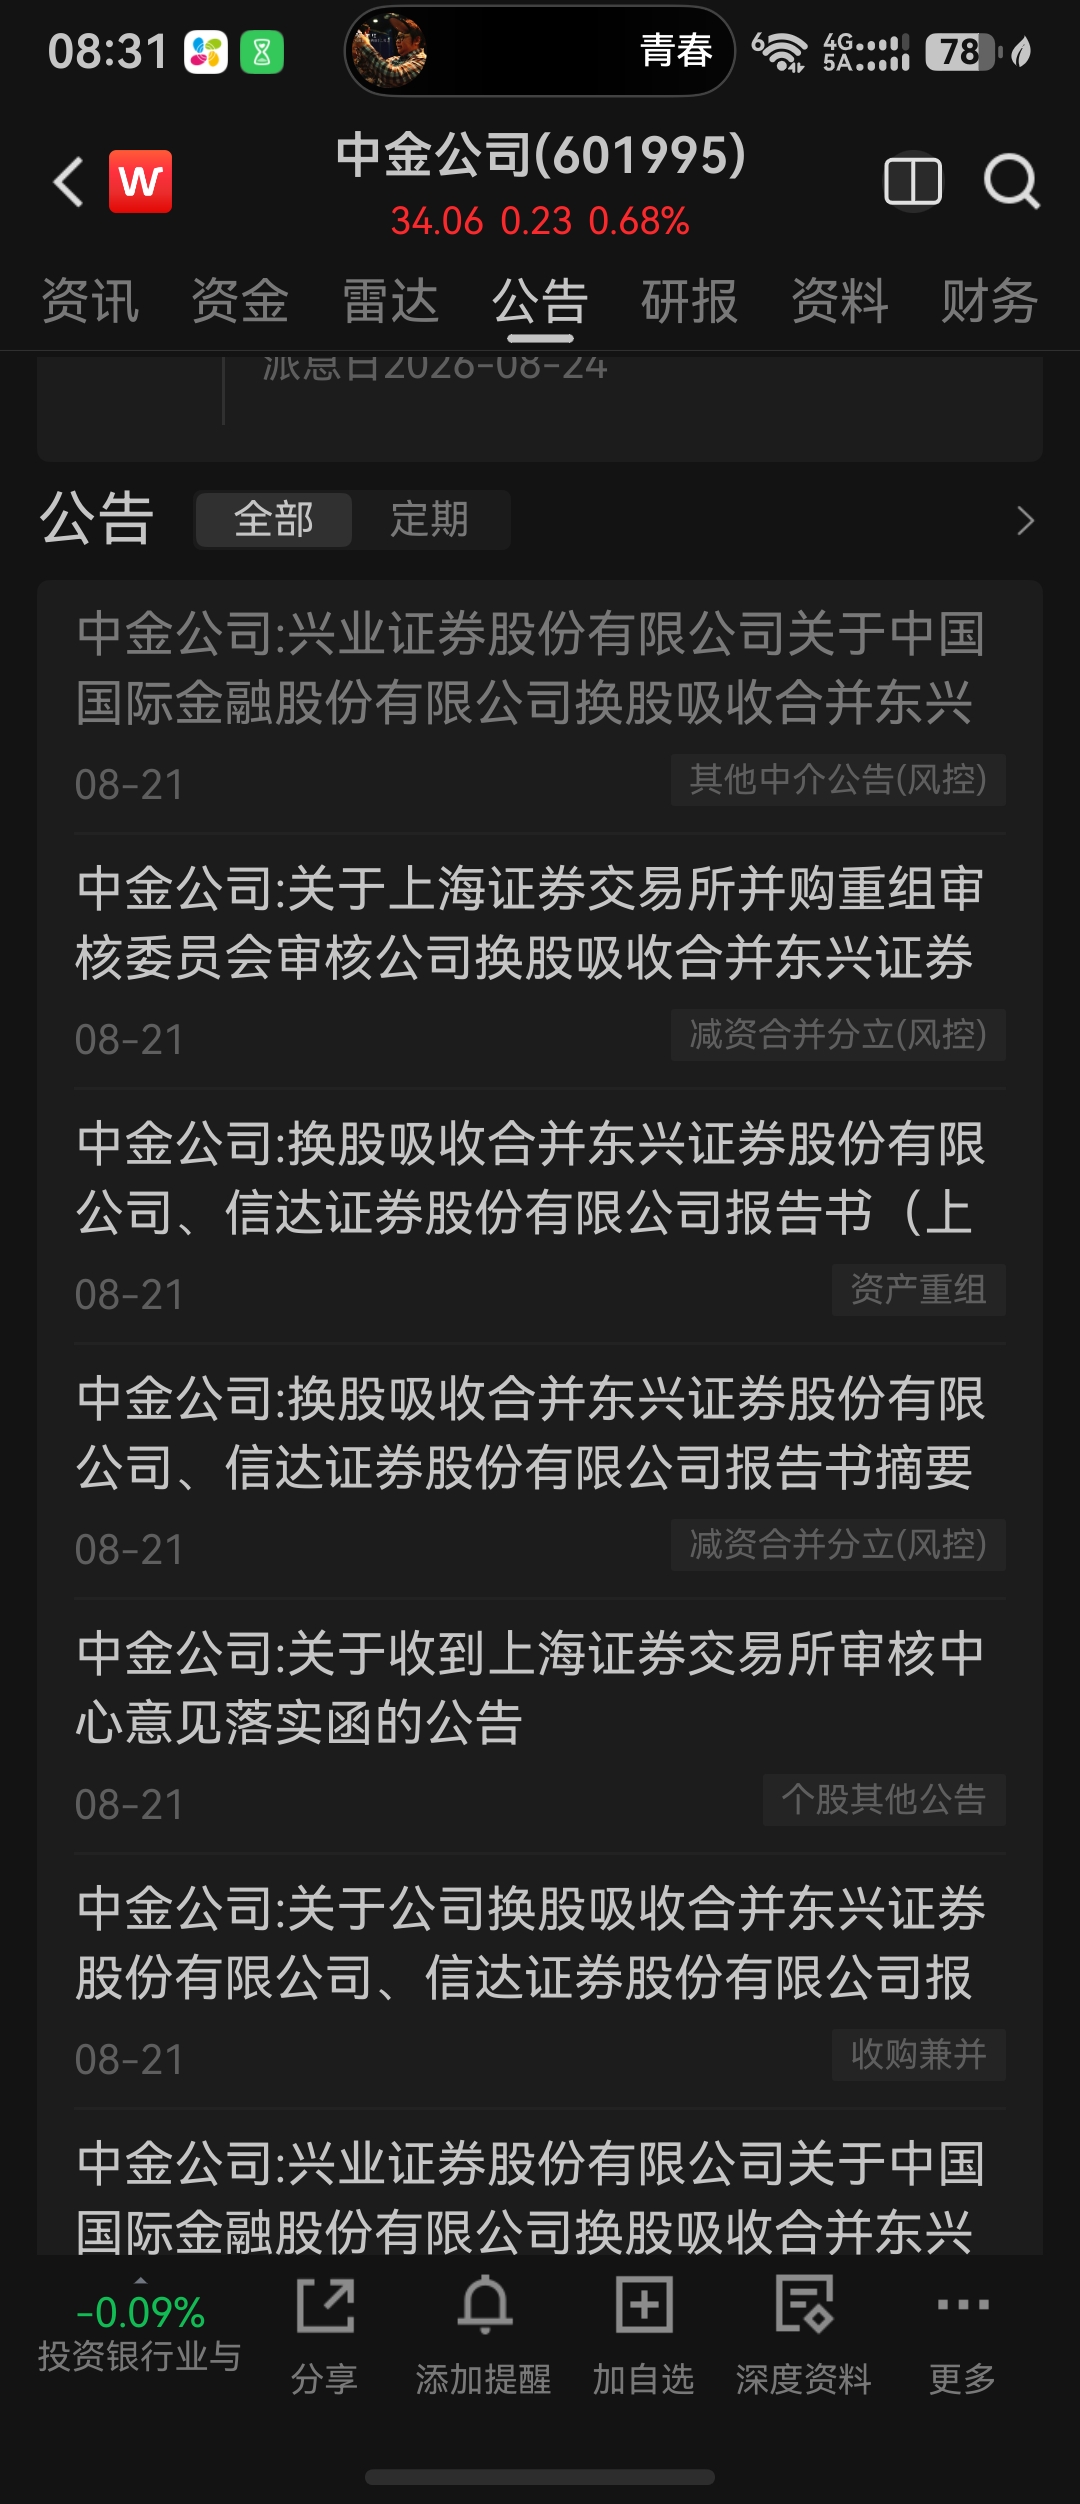
就是中金愿不愿意出钱的问题,它如果发现有现金选择权股份没多少了,都在高点卖了,它就不需要出很多钱,也就没动力拉股价。对于信达也一样,承销商愿意出钱收股票的话,那也涨不上去。另外据说中金会先复盘,然后才是信达等。也就是信达股东晚一段时间才能卖转换后的中金。有利好兑现的波动风险。不知是不是真的,还没去确认。中金前段时间拉到38元,其实已经跑了不少人。行权保底的人没那么多了。中金行权前拉到行权价应该是没问题的。信达是在股权登记日之后就开始大幅下跌,3个月以来站上17元的股价也就只有2天,尤其是最极端的时候还下探到15%的跌幅,一度让市场担心会触发下调现金选择权机制,好在后来碰到券商大行情得益于拉回16以上。所以最让人诡异的就是信达,他迟迟拉不到行权价格,到底是为了最后付钱低价收购股份,还是一直洗盘?我猜信达最后会开一个口子,大概在17.8-17.9,让一部分人跑,留一部分收购股份。对他来说只要收购5亿的股份就行了。
1
赞同来自: laolii
@哦豁与哟喂
对于信达也一样,承销商愿意出钱收股票的话,那也涨不上去。
另外据说中金会先复盘,然后才是信达等。也就是信达股东晚一段时间才能卖转换后的中金。有利好兑现的波动风险。
不知是不是真的,还没去确认。
我之前也把券商基金换成三傻了。现在有点尴尬的是6.8之后买的没有现金选择权,所以感觉现阶段三傻走势跟现金选择权关系不大(非要说有关系的话就是6.8之前买的不太会低于现金选择权卖,下跌时卖盘有所减少,但是毕竟套利的占比不大,所以应该影响也没那么大),中金走势跟随券商行情和自身,东兴和信达走势跟随转中金的折价率,后边折价率再扩大我还会再接点东兴回来。就是中金愿不愿意出钱的问题,它如果发现有现金选择权股份没多少了,都在高点卖了,它就不需要出很多钱,也就没动力拉股价。
对于信达也一样,承销商愿意出钱收股票的话,那也涨不上去。
另外据说中金会先复盘,然后才是信达等。也就是信达股东晚一段时间才能卖转换后的中金。有利好兑现的波动风险。
不知是不是真的,还没去确认。


4
赞同来自: 文撕墨客 、dfandfan 、laolii 、iamkhan
@水无常形
值得担心的是这个“套利”的逻辑是否足够硬?
我的理解是:只有当小股东的投票会对合并方案在股东大会上通过与否有实质性影响的情况下,套利的逻辑才成立。
但显然,不管小股东投赞同票还是反对票,都不太可能会股东大会投票结果有实质性的影响,所以套利的逻辑并不够硬。
有关系。证券公司值不得值得投资,涉及到万一合并失败没了现金选择权,价格跌多少的问题。之所以说“万一”,个人觉得失败的概率不大,但市场显然还是有所担心这个问题,因为目前价格相比现金选择权有折价国家意志要干的事没什么可担心的,合并几乎不可能失败,99.99%的概率会成功。我认为市场担心的也并不是合并会失败的风险。
值得担心的是这个“套利”的逻辑是否足够硬?
我的理解是:只有当小股东的投票会对合并方案在股东大会上通过与否有实质性影响的情况下,套利的逻辑才成立。
但显然,不管小股东投赞同票还是反对票,都不太可能会股东大会投票结果有实质性的影响,所以套利的逻辑并不够硬。


 京公网安备 11010802031449号