 Edge
 Chrome
 Firefox


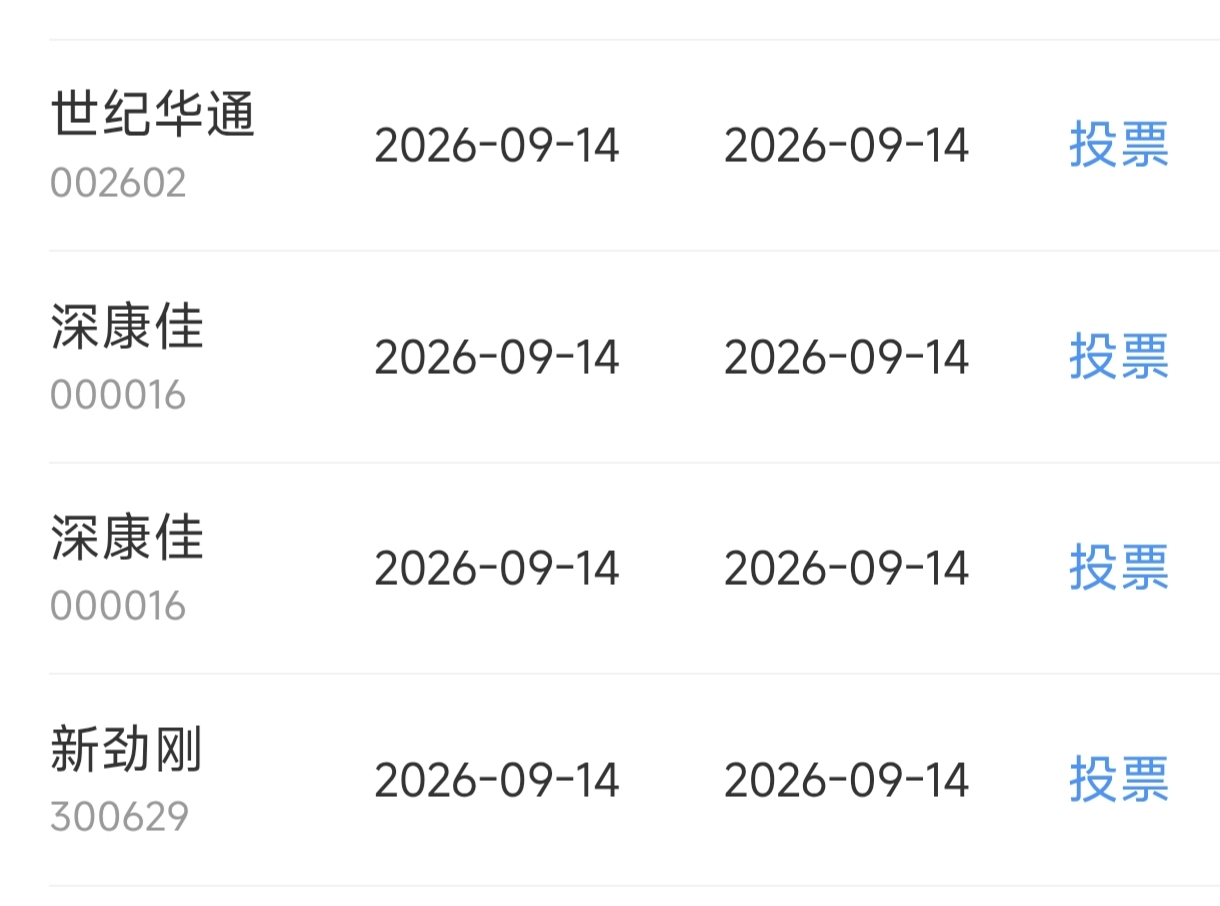
康佳今晚出了新公告:http://static.cninfo.com.cn/finalpage/2026-09-16/1225565527.PDF读了一遍,我是这样理解:1. 公司提供 5 个交易日允许股东行驶现金选择权,具体日期另行通知2. 股东可以在期间的任意一天行权,资金会在第二天收盘之后到账这样挺好,万一操作失误还有补救机会最早几号哇 谢谢




赞同来自: xiaocongcong 、那我也没有再胖 、laolii
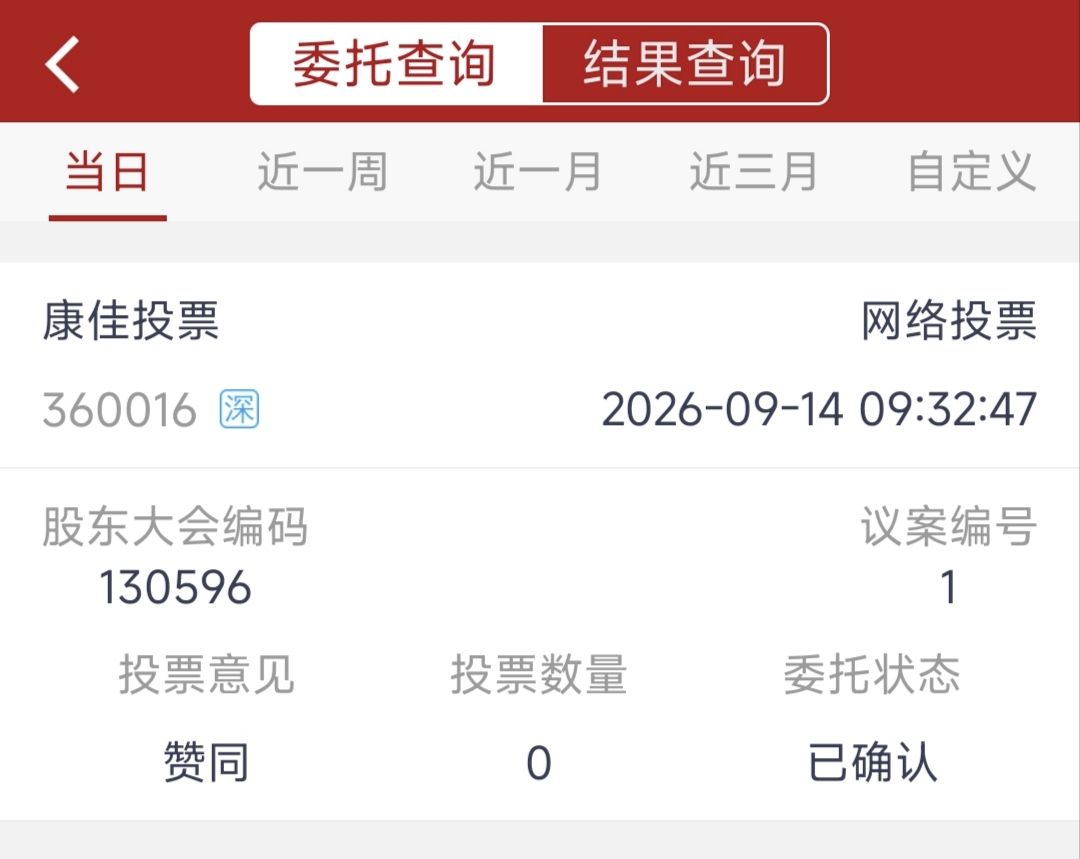
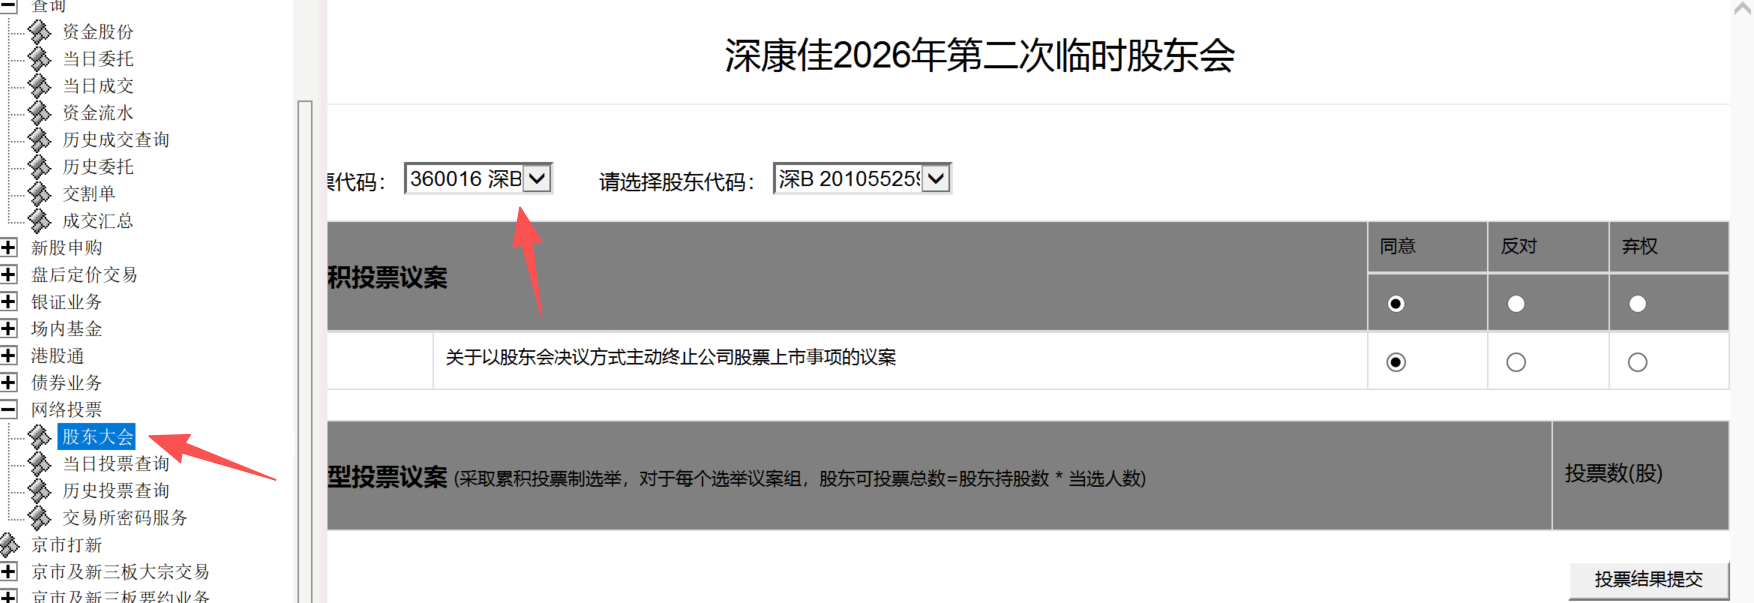
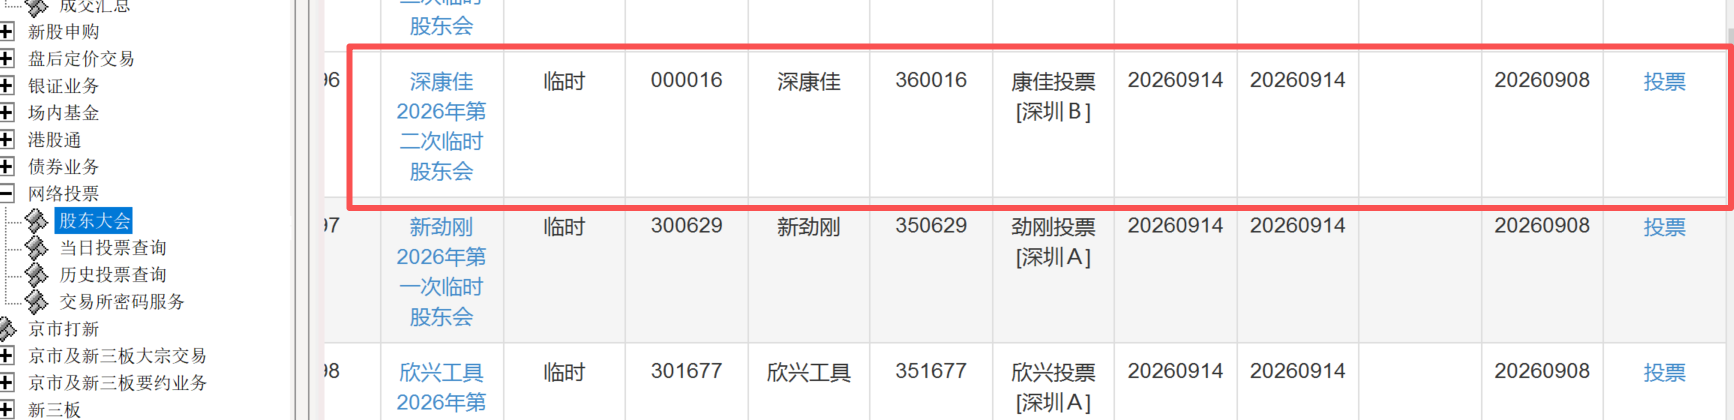
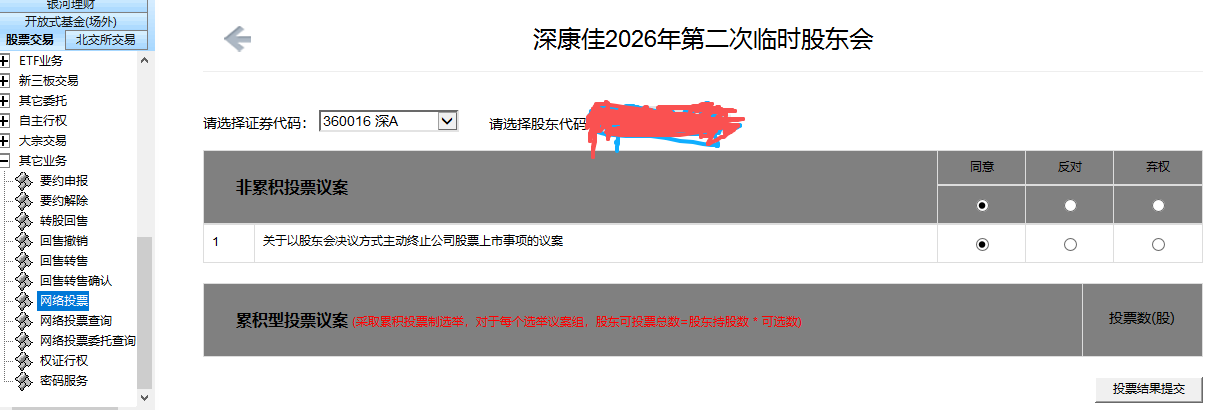
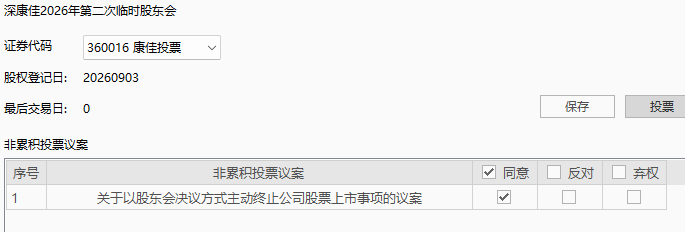
涨乐财富通不能投B股票,只能用电脑软件,我服啦。我也是华泰,直接B股券商交易那里搜360016,选择康佳投票,然后选择买入,价格填1,表示选择方案1,数量填1,表示代表同意,然后直接提交即可


wbb渐入佳境 - 2030十年十倍
A股近年主动退市案例全面盘点分析
盘点范围:经纬纺机、*ST亚星、玉龙股份、中航产融、*ST天茂、德邦股份、*ST康佳
时间跨度:2023年10月 — 2026年8月
数据来源:公开公告、交易所披露、财经媒体报道
一、数据总览
公司代码退市时间退市原因现金选择权溢价率控股股东预计耗资状态经纬纺机000666.SZ2023.10中融信托爆雷,经营面临重大不确定性9.24元+3.01%恒天集团(国资)25.8亿✅ 已完成*ST亚星600213.SH2024.08经营不佳,与中通客车同业竞争6.42元0%潍柴扬州(国资)6.2亿✅ 已完成玉龙股份601028.SH2025.04现金流恶化,经营停滞,诉讼缠身13.20元+1.23%济高资本(国资)73.0亿✅ 已完成中航产融600705.SH2025.04中航信托风险暴露(融创/恒大项目),业绩转亏3.54元+2.91%中航工业(央企)15.2亿✅ 已完成*ST天茂000627.SZ2025.08无法披露2024年报和2025一季报,业务调整1.60元+10.34%刘益谦(民营)26.1亿⏳ 推进中德邦股份603056.SH2026.01京东物流整合,解决同业竞争承诺19.00元+35.33%京东物流(民营)38.0亿⏳ 推进中*ST康佳000016.SZ2026.08连续四年亏损超200亿,净资产为负2.48元+6.44%华润系(国资)-⏳ 推进中
二、逐个案例深度分析
- 经纬纺机(000666)— 中融信托爆雷的"池鱼之殃"
【退市原因】
经纬纺机是中融信托第一大股东(持股37.47%)。2023年8月,中融信托资金池产品全面停兑,"中植系"爆雷。经纬纺机虽为央企背景,但信托业务是其利润支柱(毛利率100%),一旦爆雷将面临信披合规调查和股民维权风险。公司公告称"经营面临重大不确定性"。
【退市经过】
时间节点事件2023年8月29日深夜公告主动退市方案2023年9月15日股东大会审议通过2023年10月24日收到深交所终止上市决定2023年10月26日正式摘牌
【退市结果】
现金选择权:9.24元/股
较停牌前收盘价(8.97元)溢价 3.01%
较每股净资产(14.19元)折价约 35%
有效申报约 2.79亿股
恒天集团耗资约 25.79亿元 "买单离场"
- 点评:这是A股首例央企主动退市,开创了"信托爆雷→主动退市→控股股东兜底"的模式。虽然溢价率不高,但相比每股净资产大幅折价,控股股东以最小成本实现了"清场"。
- *ST亚星(600213)— 同业竞争下的"弃子"
【退市原因】
亚星客车与同属于山东重工集团的中通客车存在同业竞争,且亚星在销量、业绩上全面落后。控股股东潍柴(扬州)基于"市场环境及公司情况"提议退市,实质上是山东重工集团内部资源整合的"弃子"。
【退市经过】
时间节点事件2024年8月2日收到控股股东退市函件2024年8月9日披露终止上市方案2024年8月股东大会审议通过
【退市结果】
现金选择权:6.42元/股
较停牌前价格持平,溢价 0%
有效申报约 0.96亿股
潍柴耗资超 6亿元
- 点评:A股罕见的"零溢价"主动退市。这反映了经营危机型退市的本质——控股股东没有动力给出高溢价,只是提供一个"体面离场"的通道。对于高位套牢的散户而言,行权即确认亏损。
- 玉龙股份(601028)— 现金流枯竭的"百亿黄金股"
【退市原因】
公司因多起诉讼仲裁导致核心资产被冻结,债务风险加剧,整体运营停滞,现金流紧缺,基本不具备自我造血能力。2024年前三季度经营活动现金流净额为 -22.71亿元。公司原计划转型黄金矿业,但矿业资产也因诉讼被冻结。
【退市经过】
时间节点事件2025年3月21日公告主动退市方案2025年4月7日股东大会审议通过2025年4月17-23日现金选择权申报期
【退市结果】
现金选择权:13.20元/股
较停牌前(13.04元)溢价仅 1.23%
控股股东济高资本(济南国资)预计最高耗资约 73亿元
为近年来"买单"金额最大的主动退市案例
- 点评:73亿的"买单"金额创下纪录,但溢价率却低得可怜。这再次印证了经营危机型退市的规律——控股股东只提供"兜底"而非"让利"。对于在高位(如18-20元)买入的投资者,即使行权也是深度套牢。
- 中航产融(600705)— 首家金融控股类主动退市
【退市原因】
核心板块中航信托深度捆绑房企(融创、恒大等),项目风险暴露。业绩断崖式下跌:
年度归母净利润2021年44.71亿元2022年16.82亿元2023年2.90亿元2024年(预计)-0.48亿元
同时面临中国人寿 27亿元 股权回购诉讼。金融控股公司退市在A股尚属首例。
【退市经过】
时间节点事件2025年3月28日公告主动退市方案2025年4月14日股东大会以 98.30% 同意率通过2025年4月23-25日现金选择权申报期
【退市结果】
现金选择权:3.54元/股
较停牌前溢价 2.91%
较每股净资产(4.24元)折价 16.5%
18只公司债摘牌议案遭债券持有人否决,债券复牌交易
公司承诺"不会违约"
- 点评:98.30%的通过率显示股东对退市的强烈共识。但债券持有人否决摘牌议案,说明债权人与股东利益并不一致。中航产融的案例表明,金融类公司主动退市面临更复杂的债权债务关系。
- *ST天茂(000627)— "法人股大王"的财报难产
【退市原因】
天茂集团无法在法定期限内披露2024年报和2025年一季报。若2025年9月6日前仍无法披露,将被强制退市。"法人股大王"刘益谦选择主动退市,以避免更被动的局面。
【退市经过】
时间节点事件2025年8月9日公告主动退市方案2025年8月11日复牌交易
【退市结果】
现金选择权:1.60元/股
较停牌前(1.45元)溢价 10.34%
刘益谦方面预计耗资不超过 26.06亿元
- 点评:10.34%的溢价率在经营危机型案例中已属较高,但对于高位套牢的中小股东而言"无异于鸡肋"——接受即确认亏损,拒绝可能血本无归。这反映了民营控股股东在退市博弈中的微妙心态。
- 德邦股份(603056)— 京东物流的"高价私有化"
【退市原因】
2022年京东物流收购德邦后,两者在快运、大件快递等业务上存在同业竞争。京东卓风曾出具承诺:自要约收购完成之日起五年内解决同业竞争问题。主动退市是履行承诺的最优解。
【退市经过】
时间节点事件2022年京东物流收购德邦,承诺五年内解决同业竞争2026年1月13日公告主动退市方案2026年1月14日复牌涨停(15.44元)
【退市结果】
现金选择权:19.00元/股
较停牌前(14.04元)溢价 35.33%
京东物流预计耗资 37.97亿元 收购剩余股权
复牌后股价涨停至15.44元,距行权价仍有约 23% 套利空间
- 点评:德邦是7个案例中唯一的"战略整合型"退市,而非"经营危机型"。35.33%的溢价率创下近年主动退市新高,复牌后仍有23%套利空间。这说明:战略整合型退市 = 高溢价,经营危机型退市 = 低溢价。两者的投资逻辑完全不同。
- *ST康佳(000016)— "彩电第一股"的终局
【退市原因】
2022年以来连续四年亏损,累计亏损超过 200亿元。2025年归母净利润亏损 125.82亿元,期末净资产 -60.83亿元,资产负债率超 126%,已严重资不抵债。
【退市经过】
时间节点事件2026年8月27日公告主动退市方案推进中股东大会、现金选择权申报待定
【退市结果】
A股现金选择权:2.48元/股,溢价 6.44%
B股现金选择权:0.73港元/股
由华润系(磐石润创)提供兜底
推进中,尚未完成
- 点评:康佳作为曾经的"彩电第一股",其退市标志着传统家电制造业在A股的式微。6.44%的溢价率在近年案例中处于中等位置,华润系的国资背景为履约能力提供了保障。
三、收益率分析
3.1 各案例收益率对比
公司类型溢价率停牌前收盘价现金选择权套利空间经纬纺机经营危机+3.01%8.97元9.24元0.27元/股*ST亚星经营危机0%6.42元6.42元0元/股玉龙股份经营危机+1.23%13.04元13.20元0.16元/股中航产融经营危机+2.91%3.44元3.54元0.10元/股*ST天茂经营危机+10.34%1.45元1.60元0.15元/股德邦股份战略整合+35.33%14.04元19.00元4.96元/股*ST康佳经营危机+6.44%2.33元2.48元0.15元/股
3.2 关键统计指标
指标数值平均溢价率(全部7家)8.47%平均溢价率(剔除德邦)3.99%经营危机型平均溢价4.01%战略整合型溢价35.33%(仅德邦一例)典型时间成本2-4个月(停牌→股东大会→行权)经营危机型年化收益率估算12% - 24%战略整合型年化收益率估算100%+
3.3 收益率分层
高收益率(>20%):德邦股份(35.33%) ├── 驱动因素:战略整合,京东物流高溢价私有化 中等收益率(5%-10%):*ST天茂(10.34%)、*ST康佳(6.44%) ├── 驱动因素:民营/国资背景,溢价意愿略高 低收益率(0%-5%):经纬纺机(3.01%)、中航产融(2.91%)、 玉龙股份(1.23%)、*ST亚星(0%) ├── 驱动因素:经营危机型,控股股东仅提供"兜底"
四、胜率分析
4.1 历史胜率统计
指标数据结论股东大会通过率100%(7/7)中航产融通过率98.30%,其余均高票通过现金选择权实施率100%已完成案例全部成功实施退市方案被监管否决0例上交所/深交所均予以批准控股股东违约不履约0例历史无违约记录综合胜率≈ 100%公告后买入等待行权,几乎稳赚
4.2 胜率背后的逻辑
制度设计保障:主动退市需要"全体股东2/3以上 + 中小股东2/3以上"双重通过。控股股东既然敢提方案,必然已做足功课确保通过。
现金选择权是法定保护机制:《上市公司收购管理办法》明确规定,主动退市必须提供现金选择权,控股股东必须真金白银履约。
监管态度支持:交易所对主动退市持鼓励态度(相比强制退市),审核流程顺畅。
国资背景增强确定性:7个案例中5家为国资/央企背景,履约能力极强。
五、赔率分析(风险分析)
5.1 风险矩阵
风险类型发生概率损失幅度详细说明股东大会否决退市方案≈ 0%复牌暴跌历史无先例,但理论上存在放弃行权,持有至三板投资者自选-50% ~ -90%三板无流动性,估值体系崩溃行权价低于买入成本取决于买入时点确认亏损高位套牢者即使行权也亏损民营控股股东履约延迟低资金占用成本国资/央企履约能力强,民营需评估复牌后股价高于行权价低机会成本若股价涨超行权价,行权反而"亏"
5.2 最大风险点:拒绝行权 = 深渊
一旦进入三板(全国股转系统),股票将面临:
流动性枯竭:日均成交量可能仅几百股
价格发现失效:无连续竞价,做市商报价稀疏
估值体系崩溃:参考历史上强制退市股票进入三板后的表现:
普通退市股:跌幅 50% - 70%
重大违法退市股:跌幅 70% - 90%
面值退市股:跌幅 80% - 95%
⚠️ 核心警示:主动退市的最大风险不是"退市失败",而是"拒绝行权"。现金选择权是控股股东给的"逃生通道",一旦错过,将坠入三板深渊。
六、核心规律总结
6.1 规律一:退市原因高度集中
原因类别案例数占比代表公司信托/金融风险暴露228.6%经纬纺机、中航产融经营恶化/现金流危机342.8%玉龙股份、*ST天茂、*ST康佳同业竞争/战略整合228.6%*ST亚星、德邦股份
6.2 规律二:控股股东性质决定溢价诚意
控股股东性质案例数平均溢价率特点地方国资4~3.5%履约能力强,溢价保守央企12.91%履约能力最强,溢价最低民营2~22.8%德邦35%拉高均值,天茂10%
6.3 规律三:"经营面临重大不确定性"是标准话术
几乎所有经营危机型退市公告都使用这一表述,实际背后多为:
信托/理财产品爆雷
财报无法按期披露
现金流枯竭、资不抵债
核心资产被冻结
6.4 规律四:现金选择权是"兜底"而非"让利"
公司行权价每股净资产PB倍数本质经纬纺机9.24元14.19元0.65倍大幅折价"清场"中航产融3.54元4.24元0.84倍低于净资产玉龙股份13.20元--远低于历史高位
6.5 规律五:2025年以来主动退市明显加速
2023年:1家(经纬纺机) 2024年:1家(*ST亚星) 2025年:3家(玉龙股份、中航产融、*ST天茂) 2026年:2家(德邦股份、*ST康佳)
反映"新国九条"严监管背景下,问题公司选择"体面退场"的趋势。
七、投资策略建议
7.1 三种策略对比
策略风险等级操作方式预期收益适合人群策略A:公告后套利⭐ 低风险公告复牌后买入 → 股东大会通过 → 行权获利离场溢价率(0%-35%)稳健型投资者策略B:公告前"赌"退市⭐⭐⭐ 高风险公告前埋伏,赌退市方案不确定信息优势者(不推荐)策略C:拒绝行权⭐⭐⭐⭐⭐ 极高风险持有至三板等待"奇迹"大概率亏损50%-90%赌徒(强烈不推荐)
7.2 策略A实操要点
筛选标的:优先选择国资/央企背景,回避民营控股股东履约风险
买入时机:复牌后若股价低于行权价,存在套利空间即可介入
关注节点:
股东大会召开日(确认方案通过)
现金选择权申报期(务必在行权期内操作)
资金规划:通常占用2-4个月,需考虑资金时间成本
退出方式:股东大会通过后、行权申报期内,通过交易系统申报现金选择权
7.3 关键提醒
✅ 一定要行权:现金选择权是"逃生通道",错过即进入三板
✅ 关注复牌价差:若复牌后股价涨超行权价,可考虑二级市场卖出而非行权
✅ 留意申报上限:部分案例对单一股东申报数量有限制
❌ 不要"赌"公告前:退市方案不确定性大,公告前买入风险极高
❌ 不要留恋三板:三板流动性几乎为零,"等待重组"是极小概率事件
八、结论
A股近年主动退市案例呈现以下特征:
胜率接近100%:只要公告后买入并行使现金选择权,历史胜率为100%
收益率分化明显:经营危机型平均溢价约4%,战略整合型可达35%+
赔率风险可控:最大风险是拒绝行权进入三板,只要行权即锁定收益
国资背景是安全垫:5/7案例为国资/央企,履约能力有保障
趋势加速:2025年以来主动退市案例激增,"新国九条"下或成常态
一句话总结:主动退市是A股少有的"低风险套利"机会,但前提是——公告后买入、股东大会后行权、绝不进入三板。
文档生成时间:2026年8月30日 免责声明:本文仅为案例分析,不构成投资建议。股市有风险,投资需谨慎。


虎啸今生 - 财富源自信仰
赞同来自: nannite 、laolii 、yy6yy7 、文撕墨客 、KevinLe 、 、 、 、 、 、更多 »
你这98%和50%拍脑袋的数有点过于乐观了,消息出来后这28,31号这两天的成交量有点少啊(AB股合计成交大概6亿股,中小投资者投票通过约需11.24亿股),套利资金成交量太少的话,此类投票助力通过的力量就会大减,最终结果就看消息公布前已经持有股票的投资者怎么投票了,只能说谨慎乐观能投票通过。后面1,2,3号三个交易日成交量能超过5个亿通过的概率就会大大提升了。他的这个 98% 是指参加投票的股东当中,98% 会同意
康佳的议案,只需参加投票的 2/3 中小股权同意
按过往经验,大部分中小股民都处于深套、漠不关心、听之任之状态,能有 15% 中小股权参加投票都顶天了
假设康佳 A 有 10% 中小散投票反对,康佳 B 有 30% 投票反对,那么反对票大概是 3 亿股(11*0.1 + 6*0.3 = 2.9)
前两天加上今天上午,总成交已有 7 亿,因为股价没有波动,可以认为这 7 亿都会赞成议案,按以上数字计算,议案已能通过,何况接下来还能有两天半的成交量
7/(7+3) = 0.7,即 70%
公司登记在公司股东名册的除磐石润创外的全体 A 股股东(限售或存在权利限制
的股份等情形除外)、于 2026 年 9 月 28 日收市后在中国证券登记结算有限责任
公司深圳分公司登记在公司股东名册的除合贸公司外的全体 B 股股东(限售或存
在权利限制的股份等情形除外),均有权通过深交所交易系统申报行使现金选择
权。”
为什么B股要迟几天?
现金选择权申报日是哪一天?是9.22日/9.28日?
赞同来自: KevinLe
大概率通过。你这98%和50%拍脑袋的数有点过于乐观了,消息出来后这28,31号这两天的成交量有点少啊(AB股合计成交大概6亿股,中小投资者投票通过约需11.24亿股),套利资金成交量太少的话,此类投票助力通过的力量就会大减,最终结果就看消息公布前已经持有股票的投资者怎么投票了,只能说谨慎乐观能投票通过。后面1,2,3号三个交易日成交量能超过5个亿通过的概率就会大大提升了。
本人参加过几次主动退市买入,前面几次基本都是98%以上赞成。这次虽然有点特别,多了B股。推断一下,A中小股东大概10亿,赞成98%,就有9.8亿赞成;最大变数的B股中小大概6亿,哪怕50%赞成,也有3亿。12.8/16=0.8,也大大超过2/3。

赞同来自: fyuioo 、丢失的十年 、文撕墨客 、柒柒肆拾壹 、老实的很 、 、更多 »
还要看看B股的最近交易价格和成交量,消息出来后买入的大概率是套利资金,这类进场买票的怎么会投反对票,肯定是投赞成票的。而且B股的套利空间比A股高一大截的。大概率通过。
最关键的是最后投票是参与投票总数的2/3以上同意,B股总量就少。
退一步考虑,B股投反对票会比同意票收益更优吗?对比强制退市的结果,现金选择权不是更有性价比吗?
本人参加过几次主动退市买入,前面几次基本都是98%以上赞成。这次虽然有点特别,多了B股。推断一下,A中小股东大概10亿,赞成98%,就有9.8亿赞成;最大变数的B股中小大概6亿,哪怕50%赞成,也有3亿。12.8/16=0.8,也大大超过2/3。


赞同来自: laolii
按周五的换手率看,退市前5个交易日的累计换手率大概率会超过40%,这部分套利资金肯定是同意退市的,结合最近主动退市的几家公司停牌前的换手率及投票结果看,康佳退市必定高票通过。除了b股换手率略微让人担心 我也觉得高概率通过
ydmewjaiavyq - 风雨路,低风险
赞同来自: laolii
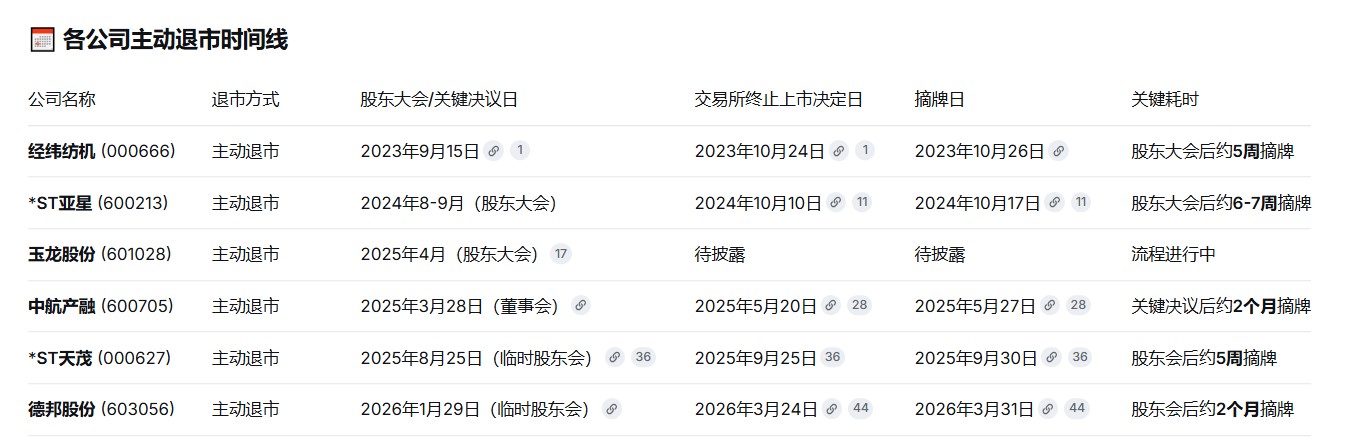
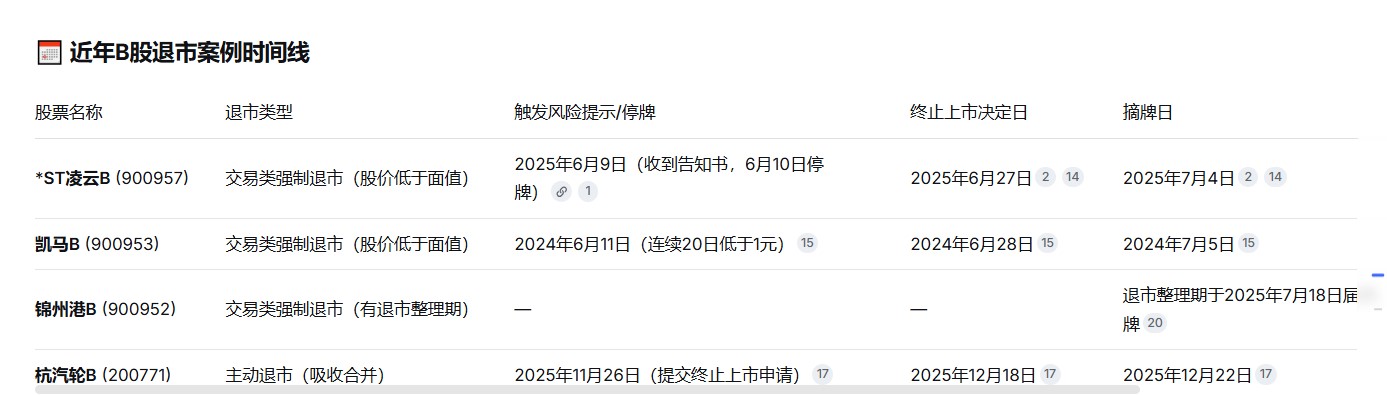
经纬纺机、*ST亚星、玉龙股份、中航产融、*ST天茂、德邦股份,最近几年主动退市的一共就这几个,全部研究一遍再来发言是件很难的事情吗,如果连这点主动能力都没有,还炒屁个股ai查了一下,2个月之内差不多,B股好像会更快一些
赞同来自: fyuioo 、laolii 、肥壮啃苹果 、老实的很 、happysam2018 、 、 、 、更多 »
啥都让你们说成是低风险,目前价格成功落地只有1%多的收益,如果失败起码跌几十个点,因为有B股,B股股东的现金选择权相当于人民币只有0.67元,他们大概率会反对,还有一些A股股东以为要异议才能行使现金选择权,所以这种也可能偷反对票。能不用回避参加投票的,A股占40%多,B股大概25%左右,投票不通过的概率我觉得有30-40%左右。目前的价格,从概率上来说是个负收益。按周五的换手率看,退市前5个交易日的累计换手率大概率会超过40%,这部分套利资金肯定是同意退市的,结合最近主动退市的几家公司停牌前的换手率及投票结果看,康佳退市必定高票通过。

 京公网安备 11010802031449号