 Edge
 Chrome
 Firefox

进入股市已有20年整,从胡乱炒,抄作业,到指数基金做牛熊周期,直到现在才摸到点门道。本轮牛市计划中证全指涨一个点,减两个点仓位,末期就留新集和盘江两层仓位。下一轮计划,熊市用红利低波100和中证红利基金在最多五成左右仓位来增厚收益,最底部换成中证2000增强和科创200这两个来。今后就靠这个来度过最后的投资人生,还能有最多三十年吧。
目前仓位七成
a500
新集
盘江
中证红利
深100
红利低波100
目前仓位七成
a500
新集
盘江
中证红利
深100
红利低波100

0

@cjangn
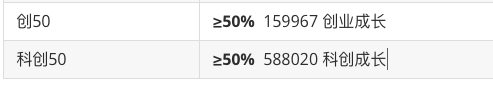
【WorkBuddy】科创成长vs创成长-五年成长性与周期分析 https://workbuddy.link/p/mx1HxdoJBXLt3Tec7fqF71?ext2=copy_link这两个我的计划是距离上一次最高点回撤50%,开始搞。
科创成长 vs 创成长:五年成长性检验与"周期之辩"
数据截至 2026-09-09 | 指数:科创成长(000690.SH)· 创成长(399296.SZ)· 基准:沪深300(000300.SH)
结论:两...
1
赞同来自: 把酒东风放纸鸢
【WorkBuddy】科创成长vs创成长-五年成长性与周期分析 https://workbuddy.link/p/mx1HxdoJBXLt3Tec7fqF71?ext2=copy_link
科创成长 vs 创成长:五年成长性检验与"周期之辩"
数据截至 2026-09-09 | 指数:科创成长(000690.SH)· 创成长(399296.SZ)· 基准:沪深300(000300.SH)
结论:两条指数"有真成长,但逃不掉周期"——只是把沪深300的六七年大循环,换成了两三年一轮、振幅更大的成长风格循环
① 成长性是真的:2026年中报口径,两指数成分净利润同比增速均在100%以上,ROE(TTM) 分别为16.7%和22.2%,显著高于沪深300的9.7%;自2019年末以来累计涨幅 +139% / +128%,同期沪深300仅 +11.6%。
② 但周期也是真的:2022–2023年两指数连续两年各跌约29%,创成长2021–2025五个完整年度累计收益为-4.8%——涨出来的收益高度集中在2020年和2024"9·24"之后,这就是周期的证据。
③ 微观机制决定了逃不掉:科创成长自由流通市值仅约1.07万亿(占总市值48%)、前十大权重59.8%;创成长前五大超52%。可交易盘小+持仓拥挤=涨跌都过头,这是结构性放大器,不是编制方案能消除的。
④ 当前位置:本轮成长风格自2024年2月启动已持续约2年5个月(历史成长风格占优周期通常2–3年,来源:招商证券复盘,需核实原文),科创成长PE(TTM)约68倍处历史高位。因子能保证"跌下来后换入下一批成长股",但不能保证你不在山顶上。
科创成长:2019年末以来累计
+139.2%
年化约14.9%(基日2019-12-31)
创成长:2019年末以来累计
+128.1%
同期含2020年+97%大年
沪深300:同期累计
+11.6%
2021–2023连跌三年
2021–2025五年累计
科创 +22.3% / 创 -4.8% / 300 -11.2%
周期属性最直观的证据
一、先看总账:六年半的走势与年度成绩单
数据来源:westock 指数年K(价格指数口径),2026年为年初至9月9日
以2019年末=100归一化;2026年数据点为9月9日收盘。来源:westock 年K收盘价
两张图放在一起看,答案已经出来一半:两指数同涨同跌,弹性远大于沪深300,但节奏完全被"成长风格周期"牵引——2020年牛市创成长+97%(沪深300的三倍),2022–2023年熊市连跌约29%(比沪深300深约8–18个百分点),2024"9·24"后再度起飞。值得注意的是,如果把2020年这个大年剔除、只看2021–2025五个完整年度,创成长累计是-4.8%:所谓长期成长收益,很大程度上是"踩对两波风格"的收益。
二、总市值角度:2.2万亿 vs 6.6万亿,规模结构决定"周期基因"
维度 科创成长 000690 创成长 399296 沪深300 000300
指数总市值 约2.21万亿元 约6.61万亿元 约68万亿元
成分市值特征 中小盘为主,市值中位数约140亿 中大盘,宁德时代一家占15.4% 超大盘蓝筹
权重集中度 前十大 59.8% 前五大超52% 前十大约22%
第一大权重 源杰科技 10.9% 宁德时代 15.4% 宁德时代约3.7%
行业集中度 电子+机械+医药合计82.9% 电池+光模块+半导体设备为主 全行业分散
来源:neodata 指数估值(2026-09-08)、指数成分权重(2026-08-31)、理杏仁(2026-08-14,集中度口径)、华夏/易方达基金材料(非一手来源,需核实原文)
总市值角度的三个判断:
① 科创成长是一个"小盘高成长"组合:2.2万亿总市值、中位数140亿,意味着它的涨跌更多由流动性与风险偏好驱动,而非基本面权重股——2024"9·24"以来+378%的涨幅中,估值扩张贡献远大于盈利贡献,这正是小盘成长的本性。
② 创成长是一个"中大盘动量"组合:6.6万亿总市值里宁德时代+新易盛(12.9%)+中际旭创(12.3%)三只就占约40%。它的周期属性部分继承自"宁组合+AI算力"的产业周期,本质上是把单一产业 beta 浓缩进了50只股票。
③ 沪深300的68万亿、全行业分散结构,决定了它反映的是中国经济整体的名义增长周期——这才是"六七年一循环"(盈利周期+地产周期+流动性周期的叠加)的来源。两成长指数根本不在同一个周期频率上运行。
三、自由流通市值角度:1.07万亿的真实盘子,是弹性的来源也是脆弱性的来源
科创成长三层市值口径,来源:neodata 指数估值(2026-09-08)。创成长、沪深300自由流通口径未取到当日官方数值,不硬编
科创成长自由流通市值约1.07万亿元,仅占总市值的48.5%(对比沪深300成分以全流通大盘股为主)。再叠加前十大权重59.8%,意味着:
· 向上:少量增量资金就能显著推升指数——2025年+82%、2026年至今+27.6%的行情中,自由流通盘小是重要放大器;
· 向下:同样的机制反向运作,拥挤持仓的踩踏不需要基本面恶化,只需要风险偏好逆转。创成长无单票硬上限(宁德15.4%)叠加动量因子追涨属性,波动只会更极端——其历史最大回撤-60.7%(2015–2016),远深于沪深300的约-41.6%。
· 结论:自由流通市值结构决定了这两条指数天然是"高波动资产"。这是结构属性,与成长因子是否有效无关——因子有效提高的是长期中枢的斜率,不是回撤的深度。
四、成长因子角度:超额收益有证据,但因子是"周期放大器"而非"周期消除器"
指数成分财务TTM聚合,报告期2026-Q2(截至2026-06-30)。来源:neodata 指数财务
编制逻辑对比 科创成长 000690 创成长 399296
选样方法 纯成长因子:5项指标(季度营收/扣非净利TTM环比增速、12季度均值、增长趋势回归)打分取前50,不按市值排队 成长+动量双因子:收入/利润/EBIT同比(行业归一化)+ 52周新高/12M-1M动量/超额动量,倾斜加权取前50
调仓频率 季度 季度(换血率高,2026年6月一次调整19只、比例38%)
单票上限 10% 无硬上限(当前宁德15.4%)
因子的优势 2022Q1以来净利同比增速持续高于科创50/科创100;基日以来年化约14.7% 2013–2022累计+477.7%、年化19.2%,平均每年跑赢创业板指约6.5个百分点(华夏基金口径,需核实原文)
因子的弱点 成长因子强依赖产业周期;50只中6只亏损,PE(TTM)约68倍、PEG 0.23依赖增速持续 动量因子追涨杀跌:风格反转初期调仓滞后(2025年曾先剔出"易中天"后又追回,错过主升段)
编制方案来源:中证指数公司、国证指数官网(一手);超额收益数据来源:华夏基金、易方达材料及媒体整理(非一手,需核实原文)
因子检验的结论:成长因子在A股确实有长期超额——两指数ROE、净利增速、长期年化都系统性优于对应宽基,因子本身"成色合格"。但因子研究的基本常识是:因子暴露在放大收益的同时等比例放大风险。成长因子在产业上行期自我强化(盈利高增→入选→权重倾斜→涨→动量因子继续加分),在产业下行期同样自我强化(增速掉队→调出→跌→动量减分)。季度调仓能保证指数"跌下来之后"换入下一批成长股、实现中枢长期上移,但不改变每一轮周期内的深回撤——2022–2023两连跌约29%就是因子"合规运作"下的结果。
五、正面回答:是"六七年因果循环",还是别的什么?
沪深300
六七年大循环
2005-2007 牛
股权分置+景气
2008 暴跌
金融危机
2009-2014 磨底
长达5年箱体
2015 杠杆牛
快速冲顶
2015-16 股灾
去杠杆
2017-2021 核心资产牛
白马龙头
2021-2024 阴跌
三年连跌
成长风格
两三年一轮换
2013-2015 成长占优
约2.5年
2015.7-2018 价值占优
约3.5年
2019-2021.10 成长占优
约2年10个月
2022-2024.1 风格退潮
杀估值
2024.2-至今 成长占优
已约2年5个月,处历史区间中后段
红=上行/占优,绿=下行/退潮,灰=震荡。风格区间划分来源:招商证券复盘(经媒体转引,需核实原文);沪深300阶段为公开行情常识性划分
我的判断(有观点):这两条指数逃离不了周期,但逃离的是"沪深300那种周期"。沪深300的六七年循环是宏观名义增长周期,而科创成长/创成长运行在2–3年的风格轮动周期 × 科技产业周期的更高频率上。它们的"因果循环"是这样的:产业景气→盈利高增→因子选入→资金涌入(自由流通盘小,涨过头)→估值透支(PE 68倍、集中度60%)→景气或流动性边际转弱→动量反噬、回撤深于大盘→盈利消化估值、因子换入新一茬成长股→下一轮。循环没有被消除,只是换成了更高的频率和更大的振幅,用深回撤换取高年化(创成长2013年以来年化约15.6%、年化波动32%;科创成长年化约14.9%、波动37%)。
一个可能被忽视的反向声音:当前市场用"2026中报净利同比100%+/200%+"论证成长性时,需要注意其中相当部分是低基数+涨价周期(存储/光模块)贡献的,而科创成长PEG 0.23的"便宜"完全建立在增速可持续的假设上。若AI资本开支周期2027年前后见顶,前十大里光模块+存储+AI芯片同源持仓的回撤会非常同步——那时你会发现,成长因子选出的组合,行业相关性比想象中高得多。
六、条件化结论
如果你关心… 当前证据支持的判断
有没有"足够成长性" 有。ROE、净利增速、长期年化均系统性优于宽基;因子机制透明、季度迭代,长期中枢在抬升
会不会像沪深300六七年一循环 不会以那个频率。它们绑定的是2–3年风格轮动+产业周期,循环更短、振幅更大;创成长2021–2025五年-4.8%就是周期存在的直接证据
现在处于周期什么位置 本轮成长占优已约2年5个月(历史中后段);科创成长PE(TTM)约68倍处历史高位,拥挤度是主要风险(来源:neodata 2026-09-08 + 招商证券复盘转引)
最需要盯的信号 ① 存储/光模块价格周期拐点;② AI资本开支(北美云厂商capex)增速;③ 创成长单次调样换血率骤降(动量衰竭信号);④ 若指数单季净利增速跌破30%,PEG逻辑将反转
数据缺口与口径说明:① 创成长、沪深300的自由流通市值当日官方值未取到,本文仅给出科创成长完整三层口径,未做推测;② 指数历史权重公开源不可得,市值结构对比使用最新截面数据;③ 超额收益、风格区间划分等引自基金公司材料与券商复盘(非一手来源,需核实原文);④ 科创成长2022年11月才正式发布,基日(2019-12-31)前数据为回测口径;⑤ 年度涨跌幅为价格指数口径,未含股息(科创成长股息率仅约0.17%,对结论影响可忽略,沪深300约2.56%的股息会小幅拉近差距)。
科创成长 vs 创成长:五年成长性检验与"周期之辩"
数据截至 2026-09-09 | 指数:科创成长(000690.SH)· 创成长(399296.SZ)· 基准:沪深300(000300.SH)
结论:两条指数"有真成长,但逃不掉周期"——只是把沪深300的六七年大循环,换成了两三年一轮、振幅更大的成长风格循环
① 成长性是真的:2026年中报口径,两指数成分净利润同比增速均在100%以上,ROE(TTM) 分别为16.7%和22.2%,显著高于沪深300的9.7%;自2019年末以来累计涨幅 +139% / +128%,同期沪深300仅 +11.6%。
② 但周期也是真的:2022–2023年两指数连续两年各跌约29%,创成长2021–2025五个完整年度累计收益为-4.8%——涨出来的收益高度集中在2020年和2024"9·24"之后,这就是周期的证据。
③ 微观机制决定了逃不掉:科创成长自由流通市值仅约1.07万亿(占总市值48%)、前十大权重59.8%;创成长前五大超52%。可交易盘小+持仓拥挤=涨跌都过头,这是结构性放大器,不是编制方案能消除的。
④ 当前位置:本轮成长风格自2024年2月启动已持续约2年5个月(历史成长风格占优周期通常2–3年,来源:招商证券复盘,需核实原文),科创成长PE(TTM)约68倍处历史高位。因子能保证"跌下来后换入下一批成长股",但不能保证你不在山顶上。
科创成长:2019年末以来累计
+139.2%
年化约14.9%(基日2019-12-31)
创成长:2019年末以来累计
+128.1%
同期含2020年+97%大年
沪深300:同期累计
+11.6%
2021–2023连跌三年
2021–2025五年累计
科创 +22.3% / 创 -4.8% / 300 -11.2%
周期属性最直观的证据
一、先看总账:六年半的走势与年度成绩单
数据来源:westock 指数年K(价格指数口径),2026年为年初至9月9日
以2019年末=100归一化;2026年数据点为9月9日收盘。来源:westock 年K收盘价
两张图放在一起看,答案已经出来一半:两指数同涨同跌,弹性远大于沪深300,但节奏完全被"成长风格周期"牵引——2020年牛市创成长+97%(沪深300的三倍),2022–2023年熊市连跌约29%(比沪深300深约8–18个百分点),2024"9·24"后再度起飞。值得注意的是,如果把2020年这个大年剔除、只看2021–2025五个完整年度,创成长累计是-4.8%:所谓长期成长收益,很大程度上是"踩对两波风格"的收益。
二、总市值角度:2.2万亿 vs 6.6万亿,规模结构决定"周期基因"
维度 科创成长 000690 创成长 399296 沪深300 000300
指数总市值 约2.21万亿元 约6.61万亿元 约68万亿元
成分市值特征 中小盘为主,市值中位数约140亿 中大盘,宁德时代一家占15.4% 超大盘蓝筹
权重集中度 前十大 59.8% 前五大超52% 前十大约22%
第一大权重 源杰科技 10.9% 宁德时代 15.4% 宁德时代约3.7%
行业集中度 电子+机械+医药合计82.9% 电池+光模块+半导体设备为主 全行业分散
来源:neodata 指数估值(2026-09-08)、指数成分权重(2026-08-31)、理杏仁(2026-08-14,集中度口径)、华夏/易方达基金材料(非一手来源,需核实原文)
总市值角度的三个判断:
① 科创成长是一个"小盘高成长"组合:2.2万亿总市值、中位数140亿,意味着它的涨跌更多由流动性与风险偏好驱动,而非基本面权重股——2024"9·24"以来+378%的涨幅中,估值扩张贡献远大于盈利贡献,这正是小盘成长的本性。
② 创成长是一个"中大盘动量"组合:6.6万亿总市值里宁德时代+新易盛(12.9%)+中际旭创(12.3%)三只就占约40%。它的周期属性部分继承自"宁组合+AI算力"的产业周期,本质上是把单一产业 beta 浓缩进了50只股票。
③ 沪深300的68万亿、全行业分散结构,决定了它反映的是中国经济整体的名义增长周期——这才是"六七年一循环"(盈利周期+地产周期+流动性周期的叠加)的来源。两成长指数根本不在同一个周期频率上运行。
三、自由流通市值角度:1.07万亿的真实盘子,是弹性的来源也是脆弱性的来源
科创成长三层市值口径,来源:neodata 指数估值(2026-09-08)。创成长、沪深300自由流通口径未取到当日官方数值,不硬编
科创成长自由流通市值约1.07万亿元,仅占总市值的48.5%(对比沪深300成分以全流通大盘股为主)。再叠加前十大权重59.8%,意味着:
· 向上:少量增量资金就能显著推升指数——2025年+82%、2026年至今+27.6%的行情中,自由流通盘小是重要放大器;
· 向下:同样的机制反向运作,拥挤持仓的踩踏不需要基本面恶化,只需要风险偏好逆转。创成长无单票硬上限(宁德15.4%)叠加动量因子追涨属性,波动只会更极端——其历史最大回撤-60.7%(2015–2016),远深于沪深300的约-41.6%。
· 结论:自由流通市值结构决定了这两条指数天然是"高波动资产"。这是结构属性,与成长因子是否有效无关——因子有效提高的是长期中枢的斜率,不是回撤的深度。
四、成长因子角度:超额收益有证据,但因子是"周期放大器"而非"周期消除器"
指数成分财务TTM聚合,报告期2026-Q2(截至2026-06-30)。来源:neodata 指数财务
编制逻辑对比 科创成长 000690 创成长 399296
选样方法 纯成长因子:5项指标(季度营收/扣非净利TTM环比增速、12季度均值、增长趋势回归)打分取前50,不按市值排队 成长+动量双因子:收入/利润/EBIT同比(行业归一化)+ 52周新高/12M-1M动量/超额动量,倾斜加权取前50
调仓频率 季度 季度(换血率高,2026年6月一次调整19只、比例38%)
单票上限 10% 无硬上限(当前宁德15.4%)
因子的优势 2022Q1以来净利同比增速持续高于科创50/科创100;基日以来年化约14.7% 2013–2022累计+477.7%、年化19.2%,平均每年跑赢创业板指约6.5个百分点(华夏基金口径,需核实原文)
因子的弱点 成长因子强依赖产业周期;50只中6只亏损,PE(TTM)约68倍、PEG 0.23依赖增速持续 动量因子追涨杀跌:风格反转初期调仓滞后(2025年曾先剔出"易中天"后又追回,错过主升段)
编制方案来源:中证指数公司、国证指数官网(一手);超额收益数据来源:华夏基金、易方达材料及媒体整理(非一手,需核实原文)
因子检验的结论:成长因子在A股确实有长期超额——两指数ROE、净利增速、长期年化都系统性优于对应宽基,因子本身"成色合格"。但因子研究的基本常识是:因子暴露在放大收益的同时等比例放大风险。成长因子在产业上行期自我强化(盈利高增→入选→权重倾斜→涨→动量因子继续加分),在产业下行期同样自我强化(增速掉队→调出→跌→动量减分)。季度调仓能保证指数"跌下来之后"换入下一批成长股、实现中枢长期上移,但不改变每一轮周期内的深回撤——2022–2023两连跌约29%就是因子"合规运作"下的结果。
五、正面回答:是"六七年因果循环",还是别的什么?
沪深300
六七年大循环
2005-2007 牛
股权分置+景气
2008 暴跌
金融危机
2009-2014 磨底
长达5年箱体
2015 杠杆牛
快速冲顶
2015-16 股灾
去杠杆
2017-2021 核心资产牛
白马龙头
2021-2024 阴跌
三年连跌
成长风格
两三年一轮换
2013-2015 成长占优
约2.5年
2015.7-2018 价值占优
约3.5年
2019-2021.10 成长占优
约2年10个月
2022-2024.1 风格退潮
杀估值
2024.2-至今 成长占优
已约2年5个月,处历史区间中后段
红=上行/占优,绿=下行/退潮,灰=震荡。风格区间划分来源:招商证券复盘(经媒体转引,需核实原文);沪深300阶段为公开行情常识性划分
我的判断(有观点):这两条指数逃离不了周期,但逃离的是"沪深300那种周期"。沪深300的六七年循环是宏观名义增长周期,而科创成长/创成长运行在2–3年的风格轮动周期 × 科技产业周期的更高频率上。它们的"因果循环"是这样的:产业景气→盈利高增→因子选入→资金涌入(自由流通盘小,涨过头)→估值透支(PE 68倍、集中度60%)→景气或流动性边际转弱→动量反噬、回撤深于大盘→盈利消化估值、因子换入新一茬成长股→下一轮。循环没有被消除,只是换成了更高的频率和更大的振幅,用深回撤换取高年化(创成长2013年以来年化约15.6%、年化波动32%;科创成长年化约14.9%、波动37%)。
一个可能被忽视的反向声音:当前市场用"2026中报净利同比100%+/200%+"论证成长性时,需要注意其中相当部分是低基数+涨价周期(存储/光模块)贡献的,而科创成长PEG 0.23的"便宜"完全建立在增速可持续的假设上。若AI资本开支周期2027年前后见顶,前十大里光模块+存储+AI芯片同源持仓的回撤会非常同步——那时你会发现,成长因子选出的组合,行业相关性比想象中高得多。
六、条件化结论
如果你关心… 当前证据支持的判断
有没有"足够成长性" 有。ROE、净利增速、长期年化均系统性优于宽基;因子机制透明、季度迭代,长期中枢在抬升
会不会像沪深300六七年一循环 不会以那个频率。它们绑定的是2–3年风格轮动+产业周期,循环更短、振幅更大;创成长2021–2025五年-4.8%就是周期存在的直接证据
现在处于周期什么位置 本轮成长占优已约2年5个月(历史中后段);科创成长PE(TTM)约68倍处历史高位,拥挤度是主要风险(来源:neodata 2026-09-08 + 招商证券复盘转引)
最需要盯的信号 ① 存储/光模块价格周期拐点;② AI资本开支(北美云厂商capex)增速;③ 创成长单次调样换血率骤降(动量衰竭信号);④ 若指数单季净利增速跌破30%,PEG逻辑将反转
数据缺口与口径说明:① 创成长、沪深300的自由流通市值当日官方值未取到,本文仅给出科创成长完整三层口径,未做推测;② 指数历史权重公开源不可得,市值结构对比使用最新截面数据;③ 超额收益、风格区间划分等引自基金公司材料与券商复盘(非一手来源,需核实原文);④ 科创成长2022年11月才正式发布,基日(2019-12-31)前数据为回测口径;⑤ 年度涨跌幅为价格指数口径,未含股息(科创成长股息率仅约0.17%,对结论影响可忽略,沪深300约2.56%的股息会小幅拉近差距)。
0
515100 · 数据修正 + 回撤阈值 12% / 10% / 8%
本轮两件事:① 核实 2021 年涨幅(结论:48% 是数据错误,正确为 26.42%) ② 回撤阈值改为 10% 与 8% 重新回溯
一、2021 年涨幅核实:26% 是对的,48% 是我的数据错误
你看到的雪球 26% 是正确的。我此前算出的 48.34% 是错的,错在数据源。
该数据源返回的 515100 周K是「减法前复权」价 = 真实价 − 后续累计分红。 515100 历史上有两次分红:2023-12-20 每10份派 4.37 元、2025-12-22 每10份派 1.053 元,合计 0.5423 元/份。 在 2020-2021 年 0.5~1.0 元的价位上,被减掉的 0.5423 相当于压低了 50%~100%,历史涨幅因此被系统性放大。
验证(三个独立时点全部吻合)
2021-12-31:复权价 0.9697 + 0.5423 = 1.5120 vs 官方净值 1.51 ✓ 误差 0.13%
2023-12-29:复权价 1.1707 + 0.1053 = 1.2760 vs 官方单位净值 1.277 ✓ 误差 0.08%
2020-12-31:复权价 0.6537 + 0.5423 = 1.1960 vs 推算净值 1.1913 ✓ 误差 0.39%
项目 修正前(复权序列) 修正后(真实价) 官方 / 权威值
2020-12-31 收盘价 0.6537 1.1960 净值 1.1913
2021-12-31 收盘价 0.9697 1.5120 净值 1.51
2021 年涨幅 48.34% 26.42% +26.22%(基金年报·晨星·天天基金)
全区间累计涨幅 171.28% 92.02% —
全区间年化 17.52% 11.13% —
修正后 2021 年涨幅 26.42%,与基金年报的 26.22% 仅差 0.20 个百分点(周K采样点误差)。 数据源问题确认,前面几版报告的所有绝对收益数字都需要下调。
二、这次修正对所有结论的影响
0%
5%
10%
15%
20%
25%
18.3
9.5
8/8
-8.8
11.0
8.8
8/10
-2.2
11.7
5.0
8/12
-6.7
21.4
11.8
10/8
-9.5
11.8
11.1
10/10
-0.8
11.9
8.4
10/12
-3.6
23.7
10.3
12/8
-13.4
17.4
10.3
12/10
-7.1
16.7
10.7
12/12
-6.0
17.5
11.1
买入持有
-6.4
修正前(复权序列·高估)
修正后(真实价)
年化收益率(%) 下方红字为修正前后的差值
买入持有年化从 17.52% 降到 11.13%,下调 6.39 个百分点。 所有策略版本的年化也都下调,但下调幅度不一致——最大的是 12%/8%(−13.42pp),最小的是 10%/10%(−0.76pp)。
更关键的是策略行为整个变了:修正后真实价格的波动率小得多,触发次数大幅减少—— 交易次数从 8~13 次降到 2~7 次,空仓占比从 68%~91% 降到 20%~68%。 举例:修正前 2020-07-31 的首次触发是 0.5227 → 0.6027(+15.31%); 修正后是 1.065 → 1.145(+7.5%),8% 的阈值根本不再触发,首次卖出推迟到 2021-03。
涨幅 回撤 修正前年化 修正后年化 差异 交易次数 空仓占比
8% 8% 18.30% 9.54% -8.75pp 21 → 7 67.9% → 43.7%
8% 10% 11.00% 8.79% -2.22pp 13 → 7 80.2% → 59.1%
8% 12% 11.74% 5.02% -6.72pp 11 → 5 90.9% → 68.2%
10% 8% 21.35% 11.85% -9.51pp 18 → 4 56.9% → 22.6%
10% 10% 11.83% 11.07% -0.76pp 10 → 4 68.9% → 38.1%
10% 12% 11.94% 8.36% -3.57pp 8 → 4 79.2% → 57.2%
12% 8% 23.71% 10.29% -13.42pp 14 → 2 45.3% → 20.1%
12% 10% 17.38% 10.29% -7.09pp 10 → 2 61.6% → 20.1%
12% 12% 16.71% 10.75% -5.96pp 8 → 2 72.3% → 21.1%
买入持有 17.52% 11.13% -6.39pp 0 → 0 0.0% → 0.0%
三、回撤阈值 12% / 10% / 8%(修正后主结果)
10% / 8%(最优)
11.85%
1.998 倍 · 空仓 22.6% · +0.72pp
10% / 10%
11.07%
1.914 倍 · 空仓 38.1% · −0.06pp
12% / 12%
10.75%
1.880 倍 · 空仓 21.1% · −0.38pp
买入持有
11.13%
1.920 倍 · 空仓 0% · 基准
涨幅阈值 回撤阈值 累计倍数 年化 最大回撤 Calmar 交易 空仓占比 vs 买入持有
8% 12% 1.3536 5.02% -13.41% 0.37 5 68.2% -6.11pp
8% 10% 1.6832 8.79% -13.41% 0.66 7 59.1% -2.34pp
8% 8% 1.7571 9.54% -13.41% 0.71 7 43.7% -1.58pp
10% 12% 1.6432 8.36% -13.41% 0.62 4 57.2% -2.77pp
10% 10% 1.9142 11.07% -13.41% 0.83 4 38.1% -0.06pp
10% 8% 1.9982 11.85% -13.41% 0.88 4 22.6% +0.72pp
12% 12% 1.8801 10.75% -13.41% 0.80 2 21.1% -0.38pp
12% 10% 1.8320 10.29% -13.41% 0.77 2 20.1% -0.84pp
12% 8% 1.8320 10.29% -13.41% 0.77 2 20.1% -0.84pp
买入持有 1.9202 11.13% -13.42% 0.83 0 0.0% —
回撤从 12% 收紧到 8% 是改善的:8% 涨幅组 5.02% → 8.79% → 9.54%;10% 涨幅组 8.36% → 11.07% → 11.85%。 方向与此前一致(阈值越小越容易买回),但幅度比修正前温和得多——修正前 12%→8% 能差 9~13 个百分点,修正后只差 1.3~4.5 个百分点。
九组里只有 10%/8% 一组跑赢买入持有,且只赢 0.72 个百分点。 扣掉交易成本(4~7 次双边)后基本归零。12% 涨幅组的三档回撤几乎无差别(10.29%/10.29%/10.75%),因为全期只交易 2 次,阈值根本没起作用。
四、净值曲线(修正后)
1.00
1.20
1.40
1.60
1.80
2.00
2020
2021
2022
2023
2024
2025
2026
买入持有
10% / 8%
12% / 12%
12% / 8%
8% / 8%
净值(起点=1.00,修正后总回报口径·含分红再投资)
绿色 10%/8% 是唯一跑赢的曲线,但领先幅度很小,且主要集中在 2021 年(+37.89% vs 买入持有 +26.42%)。其余曲线全程落后或持平。
五、交易明细(回撤 10% 与 8%)
日期 动作 成交价 触发说明
涨幅 8% / 回撤 10% 累计 1.6832 倍 年化 8.79% 交易 7 次 空仓 59.1%
2021-03-05 卖出 1.2630 近4周累计 +8.32%
2022-10-28 买回 1.4270 自基准回撤 10.59%
2023-05-05 卖出 1.8210 近4周累计 +8.39%
2023-12-22 买回 1.2690 自基准回撤 31.59%
2024-09-27 卖出 1.3960 近4周累计 +8.47%
2025-12-26 买回 1.4470 自基准回撤 10.51%
2026-07-31 卖出 1.4630 近4周累计 +9.18%
涨幅 8% / 回撤 8% 累计 1.7571 倍 年化 9.54% 交易 7 次 空仓 43.7%
2021-03-05 卖出 1.2630 近4周累计 +8.32%
2021-11-05 买回 1.3670 自基准回撤 8.32%
2023-05-05 卖出 1.8210 近4周累计 +8.39%
2023-12-22 买回 1.2690 自基准回撤 31.59%
2024-09-27 卖出 1.3960 近4周累计 +8.47%
2025-12-26 买回 1.4470 自基准回撤 10.51%
2026-07-31 卖出 1.4630 近4周累计 +9.18%
涨幅 10% / 回撤 10% 累计 1.9142 倍 年化 11.07% 交易 4 次 空仓 38.1%
2021-09-10 卖出 1.4910 近4周累计 +11.60%
2022-10-28 买回 1.4270 自基准回撤 10.59%
2024-09-30 卖出 1.4810 近4周累计 +17.54%
2025-12-26 买回 1.4470 自基准回撤 10.51%
涨幅 10% / 回撤 8% 累计 1.9982 倍 年化 11.85% 交易 4 次 空仓 22.6%
2021-09-10 卖出 1.4910 近4周累计 +11.60%
2021-11-05 买回 1.3670 自基准回撤 8.32%
2024-09-30 卖出 1.4810 近4周累计 +17.54%
2025-12-26 买回 1.4470 自基准回撤 10.51%
涨幅 12% / 回撤 10% 累计 1.8320 倍 年化 10.29% 交易 2 次 空仓 20.1%
2024-09-30 卖出 1.4810 近4周累计 +17.54%
2025-12-26 买回 1.4470 自基准回撤 10.51%
涨幅 12% / 回撤 8% 累计 1.8320 倍 年化 10.29% 交易 2 次 空仓 20.1%
2024-09-30 卖出 1.4810 近4周累计 +17.54%
2025-12-26 买回 1.4470 自基准回撤 10.51%
注意 8%/10% 组在 2023-12-22 的买回标注"自基准回撤 31.59%"——远超 10% 阈值。 因为 2023-12-20 除息(每份 0.437 元)导致价格单周从 1.706 跳到 1.269,一次性击穿阈值。 这是除息造成的"假回撤",不是真实下跌,回测里它以更低价买回,实际是占了除息的便宜。
六、逐年收益拆解(修正后)
年份 8/8 10/8 12/8 8/10 10/10 12/10 12/12 买入持有
2020 +12.30% +12.30% +12.30% +12.30% +12.30% +12.30% +12.30% +12.30%
2021 +16.80% +37.89% +26.42% +5.60% +24.67% +26.42% +26.42% +26.42%
2022 +0.79% +0.79% +0.79% +6.80% +6.80% +0.79% +0.79% +0.79%
2023 +20.15% +12.56% +12.56% +20.15% +12.56% +12.56% +12.56% +12.56%
2024 +9.40% +16.07% +16.07% +9.40% +16.07% +16.07% +16.07% +17.40%
2025 -1.17% -1.17% -1.17% -1.17% -1.17% -1.17% +0.00% +2.41%
2026 +2.31% -0.84% -0.84% +2.31% -0.84% -0.84% +0.57% -0.84%
年化 9.54% 11.85% 10.29% 8.79% 11.07% 10.29% 10.75% 11.13%
空仓% 43.7% 22.6% 20.1% 59.1% 38.1% 20.1% 21.1% 0.0%
2021 年 10%/8% 组 +37.89%,明显超过买入持有的 +26.42%——这是它唯一的超额来源。 其余年份大多持平或落后:2024 年买入持有 +17.40%,多数策略只有 +9.40%~+16.07%;2025 年买入持有 +2.41%,策略 −1.17%。
七、稳健区间校验(2022-01-07 起)——结论反转
涨幅 回撤 累计倍数 年化 交易 vs 买入持有
8% 8% 1.2983 5.75% 5 -0.22pp
8% 10% 1.2983 5.75% 5 -0.22pp
8% 12% 1.3324 6.33% 5 +0.37pp
10% 8% 1.2507 4.90% 2 -1.06pp
10% 10% 1.2507 4.90% 2 -1.06pp
10% 12% 1.2835 5.49% 2 -0.48pp
12% 8% 1.2507 4.90% 2 -1.06pp
12% 10% 1.2507 4.90% 2 -1.06pp
12% 12% 1.2835 5.49% 2 -0.48pp
买入持有 1.3109 5.97% 0 —
修正后,之前"稳健区间里策略跑赢"的结论不再成立。 剔除早期噪音后(买入持有 5.97%),九组里只有 8%/12% 微微跑赢(+0.37pp), 其余八组全部跑输 0.22~1.06 个百分点。
对比修正前的结论(12%/12% 在稳健区间 11.20% vs 买入持有 7.36%,跑赢 3.84pp)—— 那个"跑赢"完全是复权数据制造的假象。
八、结论
1. 关于 2021 年涨幅
26% 是对的。多个权威来源一致:基金 2021 年年报披露份额净值增长率 26.22%,晨星、天天基金、基金速查网均为 26.22%, 业绩比较基准(930955 指数)为 13.90%。雪球另一处引用的 26.42% 差异来自统计口径。我此前的 48.34% 是数据源减法前复权导致的错误,已修正。
本轮两件事:① 核实 2021 年涨幅(结论:48% 是数据错误,正确为 26.42%) ② 回撤阈值改为 10% 与 8% 重新回溯
一、2021 年涨幅核实:26% 是对的,48% 是我的数据错误
你看到的雪球 26% 是正确的。我此前算出的 48.34% 是错的,错在数据源。
该数据源返回的 515100 周K是「减法前复权」价 = 真实价 − 后续累计分红。 515100 历史上有两次分红:2023-12-20 每10份派 4.37 元、2025-12-22 每10份派 1.053 元,合计 0.5423 元/份。 在 2020-2021 年 0.5~1.0 元的价位上,被减掉的 0.5423 相当于压低了 50%~100%,历史涨幅因此被系统性放大。
验证(三个独立时点全部吻合)
2021-12-31:复权价 0.9697 + 0.5423 = 1.5120 vs 官方净值 1.51 ✓ 误差 0.13%
2023-12-29:复权价 1.1707 + 0.1053 = 1.2760 vs 官方单位净值 1.277 ✓ 误差 0.08%
2020-12-31:复权价 0.6537 + 0.5423 = 1.1960 vs 推算净值 1.1913 ✓ 误差 0.39%
项目 修正前(复权序列) 修正后(真实价) 官方 / 权威值
2020-12-31 收盘价 0.6537 1.1960 净值 1.1913
2021-12-31 收盘价 0.9697 1.5120 净值 1.51
2021 年涨幅 48.34% 26.42% +26.22%(基金年报·晨星·天天基金)
全区间累计涨幅 171.28% 92.02% —
全区间年化 17.52% 11.13% —
修正后 2021 年涨幅 26.42%,与基金年报的 26.22% 仅差 0.20 个百分点(周K采样点误差)。 数据源问题确认,前面几版报告的所有绝对收益数字都需要下调。
二、这次修正对所有结论的影响
0%
5%
10%
15%
20%
25%
18.3
9.5
8/8
-8.8
11.0
8.8
8/10
-2.2
11.7
5.0
8/12
-6.7
21.4
11.8
10/8
-9.5
11.8
11.1
10/10
-0.8
11.9
8.4
10/12
-3.6
23.7
10.3
12/8
-13.4
17.4
10.3
12/10
-7.1
16.7
10.7
12/12
-6.0
17.5
11.1
买入持有
-6.4
修正前(复权序列·高估)
修正后(真实价)
年化收益率(%) 下方红字为修正前后的差值
买入持有年化从 17.52% 降到 11.13%,下调 6.39 个百分点。 所有策略版本的年化也都下调,但下调幅度不一致——最大的是 12%/8%(−13.42pp),最小的是 10%/10%(−0.76pp)。
更关键的是策略行为整个变了:修正后真实价格的波动率小得多,触发次数大幅减少—— 交易次数从 8~13 次降到 2~7 次,空仓占比从 68%~91% 降到 20%~68%。 举例:修正前 2020-07-31 的首次触发是 0.5227 → 0.6027(+15.31%); 修正后是 1.065 → 1.145(+7.5%),8% 的阈值根本不再触发,首次卖出推迟到 2021-03。
涨幅 回撤 修正前年化 修正后年化 差异 交易次数 空仓占比
8% 8% 18.30% 9.54% -8.75pp 21 → 7 67.9% → 43.7%
8% 10% 11.00% 8.79% -2.22pp 13 → 7 80.2% → 59.1%
8% 12% 11.74% 5.02% -6.72pp 11 → 5 90.9% → 68.2%
10% 8% 21.35% 11.85% -9.51pp 18 → 4 56.9% → 22.6%
10% 10% 11.83% 11.07% -0.76pp 10 → 4 68.9% → 38.1%
10% 12% 11.94% 8.36% -3.57pp 8 → 4 79.2% → 57.2%
12% 8% 23.71% 10.29% -13.42pp 14 → 2 45.3% → 20.1%
12% 10% 17.38% 10.29% -7.09pp 10 → 2 61.6% → 20.1%
12% 12% 16.71% 10.75% -5.96pp 8 → 2 72.3% → 21.1%
买入持有 17.52% 11.13% -6.39pp 0 → 0 0.0% → 0.0%
三、回撤阈值 12% / 10% / 8%(修正后主结果)
10% / 8%(最优)
11.85%
1.998 倍 · 空仓 22.6% · +0.72pp
10% / 10%
11.07%
1.914 倍 · 空仓 38.1% · −0.06pp
12% / 12%
10.75%
1.880 倍 · 空仓 21.1% · −0.38pp
买入持有
11.13%
1.920 倍 · 空仓 0% · 基准
涨幅阈值 回撤阈值 累计倍数 年化 最大回撤 Calmar 交易 空仓占比 vs 买入持有
8% 12% 1.3536 5.02% -13.41% 0.37 5 68.2% -6.11pp
8% 10% 1.6832 8.79% -13.41% 0.66 7 59.1% -2.34pp
8% 8% 1.7571 9.54% -13.41% 0.71 7 43.7% -1.58pp
10% 12% 1.6432 8.36% -13.41% 0.62 4 57.2% -2.77pp
10% 10% 1.9142 11.07% -13.41% 0.83 4 38.1% -0.06pp
10% 8% 1.9982 11.85% -13.41% 0.88 4 22.6% +0.72pp
12% 12% 1.8801 10.75% -13.41% 0.80 2 21.1% -0.38pp
12% 10% 1.8320 10.29% -13.41% 0.77 2 20.1% -0.84pp
12% 8% 1.8320 10.29% -13.41% 0.77 2 20.1% -0.84pp
买入持有 1.9202 11.13% -13.42% 0.83 0 0.0% —
回撤从 12% 收紧到 8% 是改善的:8% 涨幅组 5.02% → 8.79% → 9.54%;10% 涨幅组 8.36% → 11.07% → 11.85%。 方向与此前一致(阈值越小越容易买回),但幅度比修正前温和得多——修正前 12%→8% 能差 9~13 个百分点,修正后只差 1.3~4.5 个百分点。
九组里只有 10%/8% 一组跑赢买入持有,且只赢 0.72 个百分点。 扣掉交易成本(4~7 次双边)后基本归零。12% 涨幅组的三档回撤几乎无差别(10.29%/10.29%/10.75%),因为全期只交易 2 次,阈值根本没起作用。
四、净值曲线(修正后)
1.00
1.20
1.40
1.60
1.80
2.00
2020
2021
2022
2023
2024
2025
2026
买入持有
10% / 8%
12% / 12%
12% / 8%
8% / 8%
净值(起点=1.00,修正后总回报口径·含分红再投资)
绿色 10%/8% 是唯一跑赢的曲线,但领先幅度很小,且主要集中在 2021 年(+37.89% vs 买入持有 +26.42%)。其余曲线全程落后或持平。
五、交易明细(回撤 10% 与 8%)
日期 动作 成交价 触发说明
涨幅 8% / 回撤 10% 累计 1.6832 倍 年化 8.79% 交易 7 次 空仓 59.1%
2021-03-05 卖出 1.2630 近4周累计 +8.32%
2022-10-28 买回 1.4270 自基准回撤 10.59%
2023-05-05 卖出 1.8210 近4周累计 +8.39%
2023-12-22 买回 1.2690 自基准回撤 31.59%
2024-09-27 卖出 1.3960 近4周累计 +8.47%
2025-12-26 买回 1.4470 自基准回撤 10.51%
2026-07-31 卖出 1.4630 近4周累计 +9.18%
涨幅 8% / 回撤 8% 累计 1.7571 倍 年化 9.54% 交易 7 次 空仓 43.7%
2021-03-05 卖出 1.2630 近4周累计 +8.32%
2021-11-05 买回 1.3670 自基准回撤 8.32%
2023-05-05 卖出 1.8210 近4周累计 +8.39%
2023-12-22 买回 1.2690 自基准回撤 31.59%
2024-09-27 卖出 1.3960 近4周累计 +8.47%
2025-12-26 买回 1.4470 自基准回撤 10.51%
2026-07-31 卖出 1.4630 近4周累计 +9.18%
涨幅 10% / 回撤 10% 累计 1.9142 倍 年化 11.07% 交易 4 次 空仓 38.1%
2021-09-10 卖出 1.4910 近4周累计 +11.60%
2022-10-28 买回 1.4270 自基准回撤 10.59%
2024-09-30 卖出 1.4810 近4周累计 +17.54%
2025-12-26 买回 1.4470 自基准回撤 10.51%
涨幅 10% / 回撤 8% 累计 1.9982 倍 年化 11.85% 交易 4 次 空仓 22.6%
2021-09-10 卖出 1.4910 近4周累计 +11.60%
2021-11-05 买回 1.3670 自基准回撤 8.32%
2024-09-30 卖出 1.4810 近4周累计 +17.54%
2025-12-26 买回 1.4470 自基准回撤 10.51%
涨幅 12% / 回撤 10% 累计 1.8320 倍 年化 10.29% 交易 2 次 空仓 20.1%
2024-09-30 卖出 1.4810 近4周累计 +17.54%
2025-12-26 买回 1.4470 自基准回撤 10.51%
涨幅 12% / 回撤 8% 累计 1.8320 倍 年化 10.29% 交易 2 次 空仓 20.1%
2024-09-30 卖出 1.4810 近4周累计 +17.54%
2025-12-26 买回 1.4470 自基准回撤 10.51%
注意 8%/10% 组在 2023-12-22 的买回标注"自基准回撤 31.59%"——远超 10% 阈值。 因为 2023-12-20 除息(每份 0.437 元)导致价格单周从 1.706 跳到 1.269,一次性击穿阈值。 这是除息造成的"假回撤",不是真实下跌,回测里它以更低价买回,实际是占了除息的便宜。
六、逐年收益拆解(修正后)
年份 8/8 10/8 12/8 8/10 10/10 12/10 12/12 买入持有
2020 +12.30% +12.30% +12.30% +12.30% +12.30% +12.30% +12.30% +12.30%
2021 +16.80% +37.89% +26.42% +5.60% +24.67% +26.42% +26.42% +26.42%
2022 +0.79% +0.79% +0.79% +6.80% +6.80% +0.79% +0.79% +0.79%
2023 +20.15% +12.56% +12.56% +20.15% +12.56% +12.56% +12.56% +12.56%
2024 +9.40% +16.07% +16.07% +9.40% +16.07% +16.07% +16.07% +17.40%
2025 -1.17% -1.17% -1.17% -1.17% -1.17% -1.17% +0.00% +2.41%
2026 +2.31% -0.84% -0.84% +2.31% -0.84% -0.84% +0.57% -0.84%
年化 9.54% 11.85% 10.29% 8.79% 11.07% 10.29% 10.75% 11.13%
空仓% 43.7% 22.6% 20.1% 59.1% 38.1% 20.1% 21.1% 0.0%
2021 年 10%/8% 组 +37.89%,明显超过买入持有的 +26.42%——这是它唯一的超额来源。 其余年份大多持平或落后:2024 年买入持有 +17.40%,多数策略只有 +9.40%~+16.07%;2025 年买入持有 +2.41%,策略 −1.17%。
七、稳健区间校验(2022-01-07 起)——结论反转
涨幅 回撤 累计倍数 年化 交易 vs 买入持有
8% 8% 1.2983 5.75% 5 -0.22pp
8% 10% 1.2983 5.75% 5 -0.22pp
8% 12% 1.3324 6.33% 5 +0.37pp
10% 8% 1.2507 4.90% 2 -1.06pp
10% 10% 1.2507 4.90% 2 -1.06pp
10% 12% 1.2835 5.49% 2 -0.48pp
12% 8% 1.2507 4.90% 2 -1.06pp
12% 10% 1.2507 4.90% 2 -1.06pp
12% 12% 1.2835 5.49% 2 -0.48pp
买入持有 1.3109 5.97% 0 —
修正后,之前"稳健区间里策略跑赢"的结论不再成立。 剔除早期噪音后(买入持有 5.97%),九组里只有 8%/12% 微微跑赢(+0.37pp), 其余八组全部跑输 0.22~1.06 个百分点。
对比修正前的结论(12%/12% 在稳健区间 11.20% vs 买入持有 7.36%,跑赢 3.84pp)—— 那个"跑赢"完全是复权数据制造的假象。
八、结论
1. 关于 2021 年涨幅
26% 是对的。多个权威来源一致:基金 2021 年年报披露份额净值增长率 26.22%,晨星、天天基金、基金速查网均为 26.22%, 业绩比较基准(930955 指数)为 13.90%。雪球另一处引用的 26.42% 差异来自统计口径。我此前的 48.34% 是数据源减法前复权导致的错误,已修正。
- 关于回撤阈值 10% 和 8%
方向上是对的——收紧回撤阈值让买回更容易,九组里 8% 档在三组涨幅下都优于 10% 和 12% 档。 但修正后幅度很小:12%→8% 只带来 1.3~4.5 个百分点的改善(修正前是 9~13 个百分点)。 而且九组中只有 10%/8% 跑赢买入持有 0.72 个百分点,扣成本后基本归零。 - 最重要的提醒
前面四版报告的所有绝对收益数字都偏高,买入持有从 17.52% 修正为 11.13%,请以本版为准
"稳健区间跑赢"这个结论已推翻——修正后九组中八组跑输
修正后基准 11.13% 仍高于真实体感:2022 年起只有 5.97%,说明 2020-2021 那段行情不可复制
数据层面教训:ETF 回测不能直接拿行情软件的复权价算收益率,必须确认复权方式;减法复权会扭曲历史波动率,进而改变所有技术信号的触发
回到你的整体目标:修正后的真实基准是全区间年化 11.13%、2022 年以来 5.97%。 这个数字才应该拿来和你"年化 10%"的目标做对照—— 它意味着满仓持有 515100 本身就勉强够到目标线,而任何择时都在做减法。 515100 的定位仍是防守端核心,持有收息;不要用它做动量交易。
0
面向资深基金投资者的目标校准 · 数据截至 2026-09-08 · 全部引用标注来源与时点
0
先说结论
先把目标的可行性讲清楚,再谈方法。不校准目标,任何配置方案都是自欺。
结论一 · 目标组合的隐含难度
Calmar ≈ 1.0
夏普 ≈ 1.5
年化10% ÷ 回撤10% = Calmar 1.0。这已超出"股票+债券"二元框架的效率边界——长期公开市场上能持续做到这个量级的公开产品极少,且容量有限。
结论二 · 底仓已经塌了
10Y国债 1.68%
纯债财富指数近十年年化 4.1%–4.9%,其中相当部分来自利率下行的资本利得。10年期国债已到 1.68%,这部分红利不可复制——历史业绩不能外推。
结论三 · 现实的落点
二选一
要么接受 15% 级别回撤去争取 10%(权益为核心的多资产);要么把收益目标降到 7%–8% 换回撤 8%–10%。想要 10% 且回撤<10%,只能靠 5 个以上低相关收益源叠加,且会随资金涌入而衰减。
一句话版本:"稳定年化10%+ 且小回撤"这件事,2015–2021 年靠"债券打底 + 可转债 + 打新"能做到;2026 年在 1.68% 的无风险利率与转债溢价率 92% 分位的环境下,这个路径已经被堵死了。现在要靠的不再是"固收+",而是多资产风险预算 + 纪律性再平衡 + 持续 Alpha。
1
先看清地基:利率环境已经变了
所有"历史年化 X%"的宣传,都必须先问一句:那个 X 里的票息部分,今天还在吗?
10年期国债到期收益率
1.68%
2026-09-08,中债估值
AAA 中短期票据 3Y / 5Y
1.65% / 1.73%
2026-09-08,中债估值曲线
AAA 中短期票据 3M
1.47%
2026-09-08,中债估值曲线
货币基金代表 7日年化
0.876%
天弘余额宝,2026-05-15(新浪财经,非一手来源)
关键推论(模型推算,非数据源直接给出):中债综合财富指数近十年年化 4.1%–4.9%、最大回撤仅 -3.5% 至 -4.6%,看上去是完美的底仓。但这 4%+ 里,票息贡献随利率下行不断缩水,剩下的大部分是"债券价格上涨"。当 10Y 已在 1.68%、AAA 3Y 仅 1.65%,未来 5–10 年纯债资产的合理预期应下调到 2.0%–2.8%(票息 1.7%–2.2% + 杠杆/信用下沉/久期波段 0.3%–0.8%)。
这意味着:同一个"固收+"策略,明年的收益中枢会比过去十年低 1.5–2 个百分点。
数据来源:中债金融估值中心国债/中短期票据收益率曲线(2026-09-08);中债综合财富指数 CBA00201 近十年年化 4.1%–4.9%、最大回撤 -3.5%~-4.6%(Wind / 申万宏源测算等第三方统计,统计区间多为 2014–2024,非一手来源)。
2
收益-回撤的真实可行域
把主流资产与策略的"年化收益 / 最大回撤"画在一张图上,目标区在哪一目了然。
数据来源:中债综合财富指数(Wind 第三方统计,近十年);万得混合债券型二级基金指数 885007.WI(2015-11-25 至 2025-11-24,Wind);万得偏债混合型基金指数 885003.WI(近十年,Wind/iFinD);公募市场中性(招商证券研报、neodata 同类 34 只统计,2026 年内);中证偏股基金指数 930950.CSI(近十年,Wind);沪深300(2020-12-01 至 2025-11-30,Wind);Simplify Managed Futures Strategy ETF(NYSEARCA: CTA,2022-03 至 2026-08,PortfoliosLab / Composer)。以上多为第三方统计口径,区间与起止点不同,不作横向精度比较,仅用于定位量级。
右上角那块淡红色区域就是你想要的"年化≥10% 且回撤≤10%"。图上没有任何一个主流公开资产/策略落在里面——这就是问题的本质:不是你选品不够努力,而是这个点本身在公开市场的效率边界之外。
主流品类的历史风险收益对照
资产 / 策略 代码 年化收益 最大回撤 年化波动 Calmar 统计区间
中债综合财富指数 CBA00201.CS 4.1%–4.9% -3.5%~-4.6% 1.7%–2.0% ≈1.1 近十年
混合债券型二级基金指数 885007.WI 3.30% -6.93% 3.95% 0.48 2015-11 至 2025-11
偏债混合型基金指数 885003.WI ≈4.6% -8.04%~-8.17% 3.66% 0.57 近十年
公募量化对冲(市场中性) 同类34只 ≈1.5% ≈-8.44% — 0.18 近三年
中证偏股基金指数 930950.CSI 5.80% -47.80% ≈20% 0.12 近十年
沪深300 000300.SH -1.87% -45.60% 18.06% <0 2020-12 至 2025-11
Calmar = 区间年化收益 ÷ 区间最大回撤绝对值,为本报告基于上表两列数据计算,非数据源直接提供。二级债基另有一口径:2018-01-01 至 2025-12-31 年化 4.03%、最大回撤 -6.93%(新浪财经引 Wind,2026-05,非一手来源)。偏债混合另有近20年(2005–2025)年化 8.25% 的统计(iFinD 口径 809004.EI),但该区间包含利率从高位下行的完整债牛,同样不可外推。
3
10% 从哪里来:收益拆解
想要 10%,就得说清楚每一厘是谁给的。任何一个来源断掉,目标就塌一块。
收益来源 贡献 实现方式 可靠性
底仓票息 2.0%–2.5% 中短久期高等级信用债打底 + 适度杠杆/久期波段 高
权益风险溢价 3.5%–4.5% 30%–45% 权益仓位 × 长期 8%–10% 预期(1.68% 无风险 + 4–5% ERP,模型推算) 中 波动极大
另类与分散化 1.5%–2.0% 黄金 + 商品 + 海外权益,低相关资产提供危机对冲 中
再平衡与战术偏离 0.5%–1.0% 阈值再平衡 + 基于股债性价比的战略偏离(非频繁择时) 中 需纪律
选基 / 增强 Alpha 1.0%–2.0% 红利低波、指增、优质主动基金的持续超额 低 会衰减
合计 8.5%–12.0% 中枢约 10%,但带宽极宽——这就是"10%"的真实不确定性
注意最后一行:这个拆解的下限只有 8.5%。也就是说,即便所有环节都执行到位,某几年做不到 10% 是完全正常的。真正的"稳定"不来自每一年都 10%,而来自三年滚动维度上靠近 10%、且单年回撤不超过你的忍耐线。
4
三档可落地的配置方案
按你的真实回撤容忍度选,而不是按收益目标选。先定能睡着的回撤,再看那个回撤能换到多少收益。
方案 配置结构(资金权重) 预期年化 预期最大回撤 适合谁
A · 稳健型
回撤优先 中短债/一级债基 60%
二级债基/低波固收+ 20%
红利低波 + 黄金 15%
货币/现金 5% 4.5%–6.5% -4%~-7% 3 年内要用的钱;无法接受年度亏损
B · 均衡型
性价比居中 纯债/中短债 40%
A股(红利低波 + 指增)30%
黄金 + 商品 + 海外 15%
二级债基/转债 10%
现金 5% 7%–9% -10%~-15% 5 年以上期限;能接受单年 -10%
C · 进取型
收益优先 纯债 25%
A股(核心宽基 + 指增 + 主动)50%
黄金 + 商品 + 海外 15%
可转债/二级债基 5%
现金 5% 9%–12% -18%~-25% 10 年以上期限;经历过 2015/2018/2022 仍拿得住
预期年化与预期回撤为本报告基于各资产历史风险收益特征(见第 2 节数据表)与当前利率环境的前瞻推算,非任何产品的承诺收益,亦非数据源直接给出。A 股长期收益预期采用"10Y国债 1.68% + 股权风险溢价 4%–5%"推导,属模型假设。
为什么方案 C 的回撤要到 -18%~-25%?按 50% 权益仓位、A股单年极端下跌 30% 计算,权益端就会拖累组合约 -15%,叠加商品与转债同步下跌,20% 级别回撤是结构性的必然。想把它压到 10% 以内,只有两条路:把权益降到 25% 以下(收益目标随之降到 6% 左右),或者引入真正低相关的第四、第五个收益源(见第 5 节)——后者容量有限,且正在被资金稀释。
5
想守住 10% 回撤,必须叠加的"第四/第五收益源"
股债之外,还需要至少 2 个与 A 股低相关的收益来源。但 2026 年这几个源都在变弱——这是最需要清醒的地方。
收益源 与 A 股相关性 当前状态(2026-09) 判断
黄金 约 0.05(低) 全球央行购金与实际利率逻辑仍成立 可用 建议 5%–10%
商品 / CTA 低,危机期对冲 海外 CTA ETF 近 3 年年化约 8%–9%,但最大回撤 -20.8%、波动 17.1%、夏普仅 0.45;国内公募几乎没有真正的主动 CTA 谨慎 别高估
可转债 高(跟随正股) 转股溢价率均值 51.27%,处于 92% 分位;价格均值 133.2 元(86% 分位);到期收益率中位数 -10.47% 高估 减配
公募市场中性 理论上接近 0 2022–2024 连续三年整体负收益,2025 年以来平均年化约 1.55%;近 3 年同类平均最大回撤约 -8.44%(股指期货贴水 + Alpha 衰减) 失效 暂不配
红利低波 0.8+(仍是股票) 在当前低利率下股息率相对国债仍有吸引力,但本质是权益,熊市照样跌 可用 不算独立源
可转债估值:光大证券可转债周报(2026-09-04)— 转债价格均值 133.20 元(分位 85.94%)、转股溢价率均值 51.27%(分位 92.13%)、平价均值 89.71 元(分位 44.66%);华创证券《转债市场月度跟踪》(2026-09-05)— 百元平价拟合转股溢价率 38.75%;中证转债指数 2026 年内 -1.63%。市场中性:招商证券研报及 neodata 同类统计(2026)。CTA:NYSEARCA: CTA,2022-03 至 2026-08,PortfoliosLab / Composer 统计。
反向声音:过去"固收+"之所以能做到 8%–10% 而回撤小,主要靠三件事——债券票息 + 打新 + 低估值转债。这三件今天都打折了:票息从 4% 降到 1.7%,转债溢价率到了 92% 分位(东方证券 2026-09-02 明确表述"转债相对正股性价比偏低……暂无配置性机会"),打新收益也随市场扩容摊薄。所以当你看到某只"固收+"宣称历史年化 8%+、回撤 5% 以内,务必追问:这个业绩的时间窗口是什么?增强端靠的是什么?那个东西今天还在吗?
6
执行纪律:真正拉开差距的是这 9 条
用风险预算,不用资金权重。30% 的权益仓位贡献了组合 80% 以上的波动——按"风险贡献"而非"钱的比例"来配,才是风险平价的核心。默认推荐等波动/风险平价加权,慎用均值方差(预期收益估计误差会显著扭曲结果)。
把资产分成 5 个桶,而不是 2 个。A股内部大小盘相关性高达 0.85,买十只不同风格的股票基金不叫分散。真正的分散来自:境内权益 / 境内债券 / 黄金 / 商品与海外 / 绝对收益,五桶之间相关性才够低。
再平衡:季度定期 + 偏离 ±5% 阈值触发(混合制)。单次调仓成本要控制在 0.3% 以内才有意义(A股需计入 0.05% 印花税与佣金),再平衡过频会被成本吃掉。
设目标波动率,而不是设目标收益。把组合年化波动控制在 8%–10%,回撤自然收敛。波动超标时降风险资产,波动过低时加回来——这是对回撤最有效的机械约束。
写死回撤开关。例如:组合回撤达 5% → 权益仓位降至下限;达 8% → 再降一档并暂停加仓;收复前高后再逐档恢复。规则写在纸上,跌的时候才不会临场改主意。
选基看五个硬指标:Calmar(>0.8)、滚动 3 年正收益概率(>80%)、最大回撤修复天数、风格漂移度、基金经理任职年限(>5 年)。规模优选 5–50 亿——太小有清盘风险,太大超额被稀释。
战术偏离只看一个指标:股债性价比。用"沪深300 股息率 − 10年期国债收益率"或股权风险溢价的历史分位做战略性加减速(极端分位时偏离 ±10%),不做月度级别的频繁择时。
警惕拥挤度。二级债基份额从 2025Q1 的 6,397.8 亿份增至 2026Q1 的 15,615.69 亿份(+144%),稳健型 FOF 同期 +229%。资金一年内翻倍的赛道,未来的超额收益一定会被摊薄。
把"不做什么"也写进策略。不加杠杆博收益、不追连续三年排名前 5% 的热门基金、不在单一行业主题上超过权益仓位的 25%、不因为某一年没到 10% 就换策略。
份额数据来源:Wind / 基金定期报告统计,经新浪财经 2026-05-18 报道引用(非一手来源,需核实原文)。相关系数参考值(A股大小盘 0.85、股债 -0.15~-0.20、黄金与权益 0.05)为长期统计经验值,实际在不同市场环境下会漂移。
7
六个必须避开的坑
历史年化陷阱。任何"近 X 年年化 10%"都要还原成时间窗口。2019–2021 年的"固收+"年化 8% 很常见,2022 年就集体回撤。看业绩至少要看是否穿越过 2018、2022、2024 三段。
幸存者偏差。基金指数只统计活下来的产品。你实际买到手的,是包含清盘与风格漂移的全样本,收益要比指数低一截。
转债不是安全垫。当前溢价率 92% 分位、到期收益率中位数 -10.47%,意味着你买的是"正股看涨期权"而不是"有底的债"。正股跌 + 溢价压缩会形成双杀。
别迷信市场中性。理论上的零相关,实践中被股指期货贴水成本吃掉。近三年该品类整体年化约 1.5%、平均回撤 -8.4%,风险收益比甚至不如纯债。
"稳定"这个词本身就是幻觉。公开市场里,回撤小的资产收益一定低。真正的稳定性来自期限足够长 + 规则足够机械,而不是来自某个产品。
别忘了通胀。2026 年 4 月 PPI 同比 +2.8%(创近 45 个月新高),货币基金收益率已跌破 1%。如果只做到 4% 的"稳健收益",扣除通胀后的实际购买力增长接近于零——这也是你必须承担一定风险的真正理由。
PPI 与货币基金数据来源:新浪财经 2026-05-18 报道(非一手来源,需核实原文)。
8
给你的行动建议
先做一件事:确定你的真实回撤容忍度。拿一张纸写下一个数字——"组合从最高点跌到 ___% 时,我确定自己不会在最低点赎回"。这个数字决定一切,比"我想要 10%"重要得多。
如果那个数字 ≤ 8%:走方案 A,把收益目标下调到 5%–6%,并且接受"跑不赢通胀"这个代价。诚实一点,这比亏了钱再割肉强。
如果那个数字在 10%–15%:走方案 B,这是我认为当前环境下"收益/回撤"性价比最优的一档,7%–9% 的长期中枢是现实的。
如果那个数字 ≥ 20%:走方案 C,10% 的年化才有可能,但要接受 3–5 年里大概率有 1–2 年是亏钱的。
无论哪一档,都把第 6 节的 9 条纪律写成一页纸贴在电脑上。方法人人知道,差别在执不执行。
9
数据来源汇总
数据 来源 时点 级别
10Y国债 1.6815%、AAA中票收益率 中债金融估值中心 2026-09-08 一手
可转债估值分位、溢价率 光大证券、华创证券、东方证券可转债周报 2026-09-02 至 09-05 研报·需核实
中债综合财富指数年化/回撤 Wind、申万宏源测算等第三方统计 区间多为 2014–2024 非一手
885007 / 885003 / 930950 / 沪深300 Wind、iFinD(经媒体与研报引用) 截至 2025-11 / 2026-07 非一手
公募市场中性表现 招商证券研报、neodata 同类统计 2026 年内 非一手
海外 CTA ETF(CTA)表现 PortfoliosLab、Composer、Yahoo Finance 2022-03 至 2026-08 非一手
份额增长、PPI、货基收益率 新浪财经(引 Wind / 基金定期报告) 2026-05 需核实原文
前瞻收益推算(2.0%–2.8% 纯债、8%–10% A股、各方案预期) 本报告基于上述数据的模型推算 2026-09-09 推算·非事实
用WorkBuddy做了个年化10%收益率的方案,现在的AI用好了的确效率高
年化 10%+ 且回撤小:可行性诊断与落地方案
面向资深基金投资者的目标校准 · 数据截至 2026-09-08 · 全部引用标注来源与时点
0
先说结论
先把目标的可行性讲清楚,再谈方法。不校准目标,任何配置方案都是自欺。
结论一 · 目标组合的隐含难度
Calmar ≈ 1.0
夏普 ≈ 1.5
年化10% ÷ 回撤10% = Calmar 1.0。这已超出"股票+债券"二元框架的效率边界——长期公开市场上能持续做到这个量级的公开产品极少,且容量有限。
结论二 · 底仓已经塌了
10Y国债 1.68%
纯债财富指数近十年年化 4.1%–4.9%,其中相当部分来自利率下行的资本利得。10年期国债已到 1.68%,这部分红利不可复制——历史业绩不能外推。
结论三 · 现实的落点
二选一
要么接受 15% 级别回撤去争取 10%(权益为核心的多资产);要么把收益目标降到 7%–8% 换回撤 8%–10%。想要 10% 且回撤<10%,只能靠 5 个以上低相关收益源叠加,且会随资金涌入而衰减。
一句话版本:"稳定年化10%+ 且小回撤"这件事,2015–2021 年靠"债券打底 + 可转债 + 打新"能做到;2026 年在 1.68% 的无风险利率与转债溢价率 92% 分位的环境下,这个路径已经被堵死了。现在要靠的不再是"固收+",而是多资产风险预算 + 纪律性再平衡 + 持续 Alpha。
1
先看清地基:利率环境已经变了
所有"历史年化 X%"的宣传,都必须先问一句:那个 X 里的票息部分,今天还在吗?
10年期国债到期收益率
1.68%
2026-09-08,中债估值
AAA 中短期票据 3Y / 5Y
1.65% / 1.73%
2026-09-08,中债估值曲线
AAA 中短期票据 3M
1.47%
2026-09-08,中债估值曲线
货币基金代表 7日年化
0.876%
天弘余额宝,2026-05-15(新浪财经,非一手来源)
关键推论(模型推算,非数据源直接给出):中债综合财富指数近十年年化 4.1%–4.9%、最大回撤仅 -3.5% 至 -4.6%,看上去是完美的底仓。但这 4%+ 里,票息贡献随利率下行不断缩水,剩下的大部分是"债券价格上涨"。当 10Y 已在 1.68%、AAA 3Y 仅 1.65%,未来 5–10 年纯债资产的合理预期应下调到 2.0%–2.8%(票息 1.7%–2.2% + 杠杆/信用下沉/久期波段 0.3%–0.8%)。
这意味着:同一个"固收+"策略,明年的收益中枢会比过去十年低 1.5–2 个百分点。
数据来源:中债金融估值中心国债/中短期票据收益率曲线(2026-09-08);中债综合财富指数 CBA00201 近十年年化 4.1%–4.9%、最大回撤 -3.5%~-4.6%(Wind / 申万宏源测算等第三方统计,统计区间多为 2014–2024,非一手来源)。
2
收益-回撤的真实可行域
把主流资产与策略的"年化收益 / 最大回撤"画在一张图上,目标区在哪一目了然。
数据来源:中债综合财富指数(Wind 第三方统计,近十年);万得混合债券型二级基金指数 885007.WI(2015-11-25 至 2025-11-24,Wind);万得偏债混合型基金指数 885003.WI(近十年,Wind/iFinD);公募市场中性(招商证券研报、neodata 同类 34 只统计,2026 年内);中证偏股基金指数 930950.CSI(近十年,Wind);沪深300(2020-12-01 至 2025-11-30,Wind);Simplify Managed Futures Strategy ETF(NYSEARCA: CTA,2022-03 至 2026-08,PortfoliosLab / Composer)。以上多为第三方统计口径,区间与起止点不同,不作横向精度比较,仅用于定位量级。
右上角那块淡红色区域就是你想要的"年化≥10% 且回撤≤10%"。图上没有任何一个主流公开资产/策略落在里面——这就是问题的本质:不是你选品不够努力,而是这个点本身在公开市场的效率边界之外。
主流品类的历史风险收益对照
资产 / 策略 代码 年化收益 最大回撤 年化波动 Calmar 统计区间
中债综合财富指数 CBA00201.CS 4.1%–4.9% -3.5%~-4.6% 1.7%–2.0% ≈1.1 近十年
混合债券型二级基金指数 885007.WI 3.30% -6.93% 3.95% 0.48 2015-11 至 2025-11
偏债混合型基金指数 885003.WI ≈4.6% -8.04%~-8.17% 3.66% 0.57 近十年
公募量化对冲(市场中性) 同类34只 ≈1.5% ≈-8.44% — 0.18 近三年
中证偏股基金指数 930950.CSI 5.80% -47.80% ≈20% 0.12 近十年
沪深300 000300.SH -1.87% -45.60% 18.06% <0 2020-12 至 2025-11
Calmar = 区间年化收益 ÷ 区间最大回撤绝对值,为本报告基于上表两列数据计算,非数据源直接提供。二级债基另有一口径:2018-01-01 至 2025-12-31 年化 4.03%、最大回撤 -6.93%(新浪财经引 Wind,2026-05,非一手来源)。偏债混合另有近20年(2005–2025)年化 8.25% 的统计(iFinD 口径 809004.EI),但该区间包含利率从高位下行的完整债牛,同样不可外推。
3
10% 从哪里来:收益拆解
想要 10%,就得说清楚每一厘是谁给的。任何一个来源断掉,目标就塌一块。
收益来源 贡献 实现方式 可靠性
底仓票息 2.0%–2.5% 中短久期高等级信用债打底 + 适度杠杆/久期波段 高
权益风险溢价 3.5%–4.5% 30%–45% 权益仓位 × 长期 8%–10% 预期(1.68% 无风险 + 4–5% ERP,模型推算) 中 波动极大
另类与分散化 1.5%–2.0% 黄金 + 商品 + 海外权益,低相关资产提供危机对冲 中
再平衡与战术偏离 0.5%–1.0% 阈值再平衡 + 基于股债性价比的战略偏离(非频繁择时) 中 需纪律
选基 / 增强 Alpha 1.0%–2.0% 红利低波、指增、优质主动基金的持续超额 低 会衰减
合计 8.5%–12.0% 中枢约 10%,但带宽极宽——这就是"10%"的真实不确定性
注意最后一行:这个拆解的下限只有 8.5%。也就是说,即便所有环节都执行到位,某几年做不到 10% 是完全正常的。真正的"稳定"不来自每一年都 10%,而来自三年滚动维度上靠近 10%、且单年回撤不超过你的忍耐线。
4
三档可落地的配置方案
按你的真实回撤容忍度选,而不是按收益目标选。先定能睡着的回撤,再看那个回撤能换到多少收益。
方案 配置结构(资金权重) 预期年化 预期最大回撤 适合谁
A · 稳健型
回撤优先 中短债/一级债基 60%
二级债基/低波固收+ 20%
红利低波 + 黄金 15%
货币/现金 5% 4.5%–6.5% -4%~-7% 3 年内要用的钱;无法接受年度亏损
B · 均衡型
性价比居中 纯债/中短债 40%
A股(红利低波 + 指增)30%
黄金 + 商品 + 海外 15%
二级债基/转债 10%
现金 5% 7%–9% -10%~-15% 5 年以上期限;能接受单年 -10%
C · 进取型
收益优先 纯债 25%
A股(核心宽基 + 指增 + 主动)50%
黄金 + 商品 + 海外 15%
可转债/二级债基 5%
现金 5% 9%–12% -18%~-25% 10 年以上期限;经历过 2015/2018/2022 仍拿得住
预期年化与预期回撤为本报告基于各资产历史风险收益特征(见第 2 节数据表)与当前利率环境的前瞻推算,非任何产品的承诺收益,亦非数据源直接给出。A 股长期收益预期采用"10Y国债 1.68% + 股权风险溢价 4%–5%"推导,属模型假设。
为什么方案 C 的回撤要到 -18%~-25%?按 50% 权益仓位、A股单年极端下跌 30% 计算,权益端就会拖累组合约 -15%,叠加商品与转债同步下跌,20% 级别回撤是结构性的必然。想把它压到 10% 以内,只有两条路:把权益降到 25% 以下(收益目标随之降到 6% 左右),或者引入真正低相关的第四、第五个收益源(见第 5 节)——后者容量有限,且正在被资金稀释。
5
想守住 10% 回撤,必须叠加的"第四/第五收益源"
股债之外,还需要至少 2 个与 A 股低相关的收益来源。但 2026 年这几个源都在变弱——这是最需要清醒的地方。
收益源 与 A 股相关性 当前状态(2026-09) 判断
黄金 约 0.05(低) 全球央行购金与实际利率逻辑仍成立 可用 建议 5%–10%
商品 / CTA 低,危机期对冲 海外 CTA ETF 近 3 年年化约 8%–9%,但最大回撤 -20.8%、波动 17.1%、夏普仅 0.45;国内公募几乎没有真正的主动 CTA 谨慎 别高估
可转债 高(跟随正股) 转股溢价率均值 51.27%,处于 92% 分位;价格均值 133.2 元(86% 分位);到期收益率中位数 -10.47% 高估 减配
公募市场中性 理论上接近 0 2022–2024 连续三年整体负收益,2025 年以来平均年化约 1.55%;近 3 年同类平均最大回撤约 -8.44%(股指期货贴水 + Alpha 衰减) 失效 暂不配
红利低波 0.8+(仍是股票) 在当前低利率下股息率相对国债仍有吸引力,但本质是权益,熊市照样跌 可用 不算独立源
可转债估值:光大证券可转债周报(2026-09-04)— 转债价格均值 133.20 元(分位 85.94%)、转股溢价率均值 51.27%(分位 92.13%)、平价均值 89.71 元(分位 44.66%);华创证券《转债市场月度跟踪》(2026-09-05)— 百元平价拟合转股溢价率 38.75%;中证转债指数 2026 年内 -1.63%。市场中性:招商证券研报及 neodata 同类统计(2026)。CTA:NYSEARCA: CTA,2022-03 至 2026-08,PortfoliosLab / Composer 统计。
反向声音:过去"固收+"之所以能做到 8%–10% 而回撤小,主要靠三件事——债券票息 + 打新 + 低估值转债。这三件今天都打折了:票息从 4% 降到 1.7%,转债溢价率到了 92% 分位(东方证券 2026-09-02 明确表述"转债相对正股性价比偏低……暂无配置性机会"),打新收益也随市场扩容摊薄。所以当你看到某只"固收+"宣称历史年化 8%+、回撤 5% 以内,务必追问:这个业绩的时间窗口是什么?增强端靠的是什么?那个东西今天还在吗?
6
执行纪律:真正拉开差距的是这 9 条
用风险预算,不用资金权重。30% 的权益仓位贡献了组合 80% 以上的波动——按"风险贡献"而非"钱的比例"来配,才是风险平价的核心。默认推荐等波动/风险平价加权,慎用均值方差(预期收益估计误差会显著扭曲结果)。
把资产分成 5 个桶,而不是 2 个。A股内部大小盘相关性高达 0.85,买十只不同风格的股票基金不叫分散。真正的分散来自:境内权益 / 境内债券 / 黄金 / 商品与海外 / 绝对收益,五桶之间相关性才够低。
再平衡:季度定期 + 偏离 ±5% 阈值触发(混合制)。单次调仓成本要控制在 0.3% 以内才有意义(A股需计入 0.05% 印花税与佣金),再平衡过频会被成本吃掉。
设目标波动率,而不是设目标收益。把组合年化波动控制在 8%–10%,回撤自然收敛。波动超标时降风险资产,波动过低时加回来——这是对回撤最有效的机械约束。
写死回撤开关。例如:组合回撤达 5% → 权益仓位降至下限;达 8% → 再降一档并暂停加仓;收复前高后再逐档恢复。规则写在纸上,跌的时候才不会临场改主意。
选基看五个硬指标:Calmar(>0.8)、滚动 3 年正收益概率(>80%)、最大回撤修复天数、风格漂移度、基金经理任职年限(>5 年)。规模优选 5–50 亿——太小有清盘风险,太大超额被稀释。
战术偏离只看一个指标:股债性价比。用"沪深300 股息率 − 10年期国债收益率"或股权风险溢价的历史分位做战略性加减速(极端分位时偏离 ±10%),不做月度级别的频繁择时。
警惕拥挤度。二级债基份额从 2025Q1 的 6,397.8 亿份增至 2026Q1 的 15,615.69 亿份(+144%),稳健型 FOF 同期 +229%。资金一年内翻倍的赛道,未来的超额收益一定会被摊薄。
把"不做什么"也写进策略。不加杠杆博收益、不追连续三年排名前 5% 的热门基金、不在单一行业主题上超过权益仓位的 25%、不因为某一年没到 10% 就换策略。
份额数据来源:Wind / 基金定期报告统计,经新浪财经 2026-05-18 报道引用(非一手来源,需核实原文)。相关系数参考值(A股大小盘 0.85、股债 -0.15~-0.20、黄金与权益 0.05)为长期统计经验值,实际在不同市场环境下会漂移。
7
六个必须避开的坑
历史年化陷阱。任何"近 X 年年化 10%"都要还原成时间窗口。2019–2021 年的"固收+"年化 8% 很常见,2022 年就集体回撤。看业绩至少要看是否穿越过 2018、2022、2024 三段。
幸存者偏差。基金指数只统计活下来的产品。你实际买到手的,是包含清盘与风格漂移的全样本,收益要比指数低一截。
转债不是安全垫。当前溢价率 92% 分位、到期收益率中位数 -10.47%,意味着你买的是"正股看涨期权"而不是"有底的债"。正股跌 + 溢价压缩会形成双杀。
别迷信市场中性。理论上的零相关,实践中被股指期货贴水成本吃掉。近三年该品类整体年化约 1.5%、平均回撤 -8.4%,风险收益比甚至不如纯债。
"稳定"这个词本身就是幻觉。公开市场里,回撤小的资产收益一定低。真正的稳定性来自期限足够长 + 规则足够机械,而不是来自某个产品。
别忘了通胀。2026 年 4 月 PPI 同比 +2.8%(创近 45 个月新高),货币基金收益率已跌破 1%。如果只做到 4% 的"稳健收益",扣除通胀后的实际购买力增长接近于零——这也是你必须承担一定风险的真正理由。
PPI 与货币基金数据来源:新浪财经 2026-05-18 报道(非一手来源,需核实原文)。
8
给你的行动建议
先做一件事:确定你的真实回撤容忍度。拿一张纸写下一个数字——"组合从最高点跌到 ___% 时,我确定自己不会在最低点赎回"。这个数字决定一切,比"我想要 10%"重要得多。
如果那个数字 ≤ 8%:走方案 A,把收益目标下调到 5%–6%,并且接受"跑不赢通胀"这个代价。诚实一点,这比亏了钱再割肉强。
如果那个数字在 10%–15%:走方案 B,这是我认为当前环境下"收益/回撤"性价比最优的一档,7%–9% 的长期中枢是现实的。
如果那个数字 ≥ 20%:走方案 C,10% 的年化才有可能,但要接受 3–5 年里大概率有 1–2 年是亏钱的。
无论哪一档,都把第 6 节的 9 条纪律写成一页纸贴在电脑上。方法人人知道,差别在执不执行。
9
数据来源汇总
数据 来源 时点 级别
10Y国债 1.6815%、AAA中票收益率 中债金融估值中心 2026-09-08 一手
可转债估值分位、溢价率 光大证券、华创证券、东方证券可转债周报 2026-09-02 至 09-05 研报·需核实
中债综合财富指数年化/回撤 Wind、申万宏源测算等第三方统计 区间多为 2014–2024 非一手
885007 / 885003 / 930950 / 沪深300 Wind、iFinD(经媒体与研报引用) 截至 2025-11 / 2026-07 非一手
公募市场中性表现 招商证券研报、neodata 同类统计 2026 年内 非一手
海外 CTA ETF(CTA)表现 PortfoliosLab、Composer、Yahoo Finance 2022-03 至 2026-08 非一手
份额增长、PPI、货基收益率 新浪财经(引 Wind / 基金定期报告) 2026-05 需核实原文
前瞻收益推算(2.0%–2.8% 纯债、8%–10% A股、各方案预期) 本报告基于上述数据的模型推算 2026-09-09 推算·非事实
0
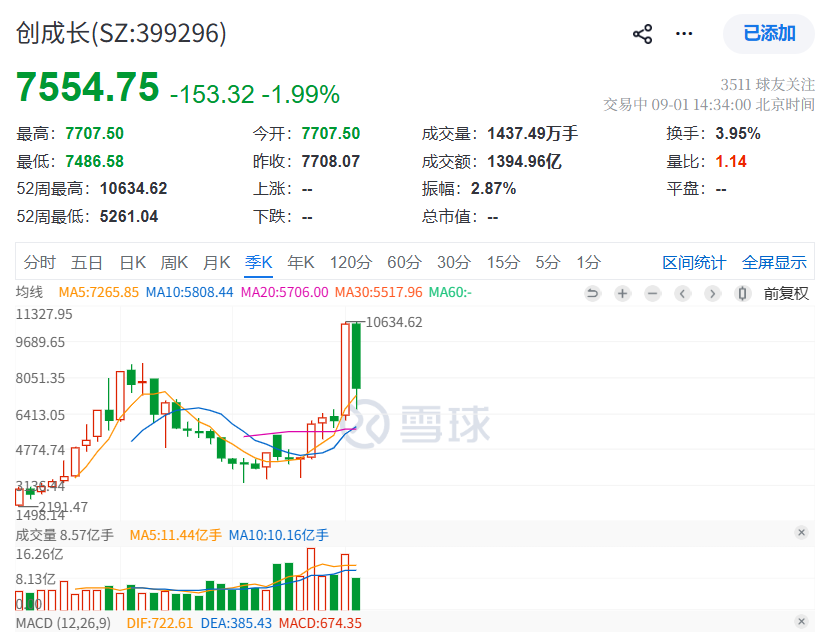
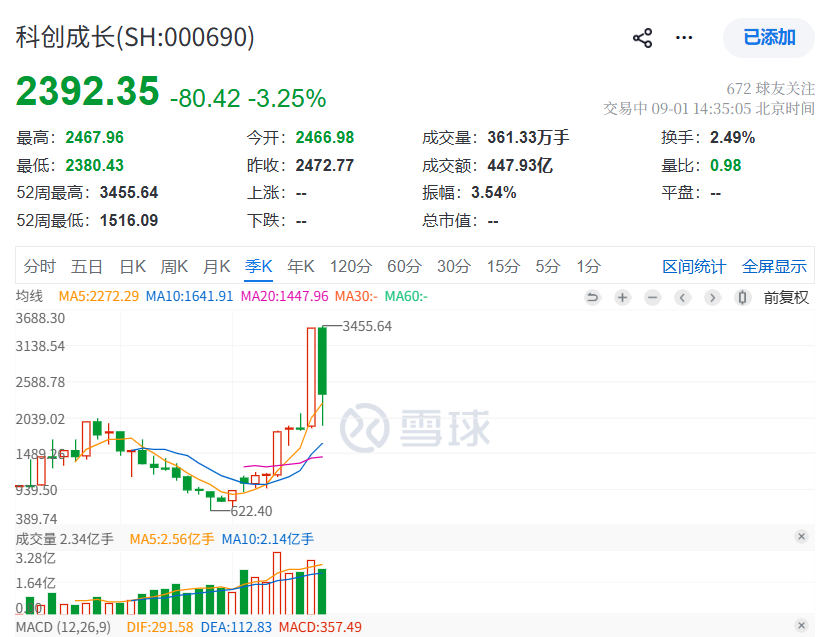
2026年9月1日
有段时间没更新了,最近上市的宇树科技很直接,几个交易日腰斩。后续上的一些科技股都是估值直接打到天上,后面就是3-5年的时间来还债,没有业绩的支撑,这些指数是很难有所创数的,所以还是要继续等待。
有两个指数创成长、科创成长,比创业板、科创50指数要强一些,至少每轮都是创新高的,比这些个宽基指数强多了。
有段时间没更新了,最近上市的宇树科技很直接,几个交易日腰斩。后续上的一些科技股都是估值直接打到天上,后面就是3-5年的时间来还债,没有业绩的支撑,这些指数是很难有所创数的,所以还是要继续等待。
有两个指数创成长、科创成长,比创业板、科创50指数要强一些,至少每轮都是创新高的,比这些个宽基指数强多了。

0
把打新的仓位基本清空,鱼没钓到,吃了瘪,已经上两次当了。
说一下近期红利低波100的操作,6月最大回撤到了13.5%,可惜在开会,只有设置的一个条件单成交,基本没买太多。
目前设置了盯盘提醒,微信同步通知,叠加一些其他的通知,目前要重视这个信息。
定期检查一下设置的提醒参数是否合理,到了相应位置,该买入一定按计划买入,不能太贪婪,想着还有更低的点。历史上几次最低的部位,都是不敢买,因为基本被深套。目前要解决的是,不能太贪,导致仓位买入不足。
今天科技股,500,1000,2000各指数都是大跌,创业甚至到了8%以上,看来有人要走了,抱团报不住了。
说一下近期红利低波100的操作,6月最大回撤到了13.5%,可惜在开会,只有设置的一个条件单成交,基本没买太多。
目前设置了盯盘提醒,微信同步通知,叠加一些其他的通知,目前要重视这个信息。
定期检查一下设置的提醒参数是否合理,到了相应位置,该买入一定按计划买入,不能太贪婪,想着还有更低的点。历史上几次最低的部位,都是不敢买,因为基本被深套。目前要解决的是,不能太贪,导致仓位买入不足。
今天科技股,500,1000,2000各指数都是大跌,创业甚至到了8%以上,看来有人要走了,抱团报不住了。
0
两创的确强悍,老登们没想到会这么惨,比2021年情况还惨。红利低波100已经回撤接近7个点,可以持续关注了,到9个点开始逐渐建仓,等网上的朋友持续哀嚎的时候加大仓位。估计这个时间会持续几个月,至少到9月吧。


0
从各位大师的投资经验,未来方向在两个方面,宽基和红利,宽基主要是纳斯达克和科创50,创业板50。红利主要是中证红利,红利低波100。看看能否轮动起来,熊市区间主抓红利,底部买入纳斯达克和科创创业,牛市顶部逐步转入红利。
目前接近空仓,等待买入机会。
目前接近空仓,等待买入机会。

0
创业板50指数创历史新高,记录一下,目前几个权重股都是在风口上行业业绩都不错,当然市盈率也很高,就看下一次熊市跌多少?预言一下至少60%以上,市盈率跌到20以下,主要还是看前十大权重股未来业绩是否能有增长,增长多少?
0
今日继续空仓,昨天情绪得到释放,今天小幅反弹。
从整个市场中位数市盈率来看,目前仅次于2015、16年,远远高于2021年,当然目前还有部分股票估值不高。但是这可能就是红利类指数能够持续上涨的原因。
中证2000/1000/500任然高高在上,按照以往趋势,500/1000指数的市盈率市净率在熊市牛市会极度压缩,再也不会重复以前那么高的幅度。


从整个市场中位数市盈率来看,目前仅次于2015、16年,远远高于2021年,当然目前还有部分股票估值不高。但是这可能就是红利类指数能够持续上涨的原因。
中证2000/1000/500任然高高在上,按照以往趋势,500/1000指数的市盈率市净率在熊市牛市会极度压缩,再也不会重复以前那么高的幅度。
 京公网安备 11010802031449号