 Edge
 Chrome
 Firefox

2022年 16.10%
2023年 1.34%
2024年 42.45%
2025年 48.82%
2025年自建消费红利涨幅15.17%,全收益指数6.26%
成分股7涨3跌,主要涨幅来自于中粮糖业,众兴菌业
股息率持续上涨,预计2026年继续涨
2025年自建信息红利涨幅60.13%,全收益指数32.52%
成分股8涨2跌,主要涨幅来自于工业富联,生益科技,中石科技
股息率有所下滑,预计2026年下跌或者持平
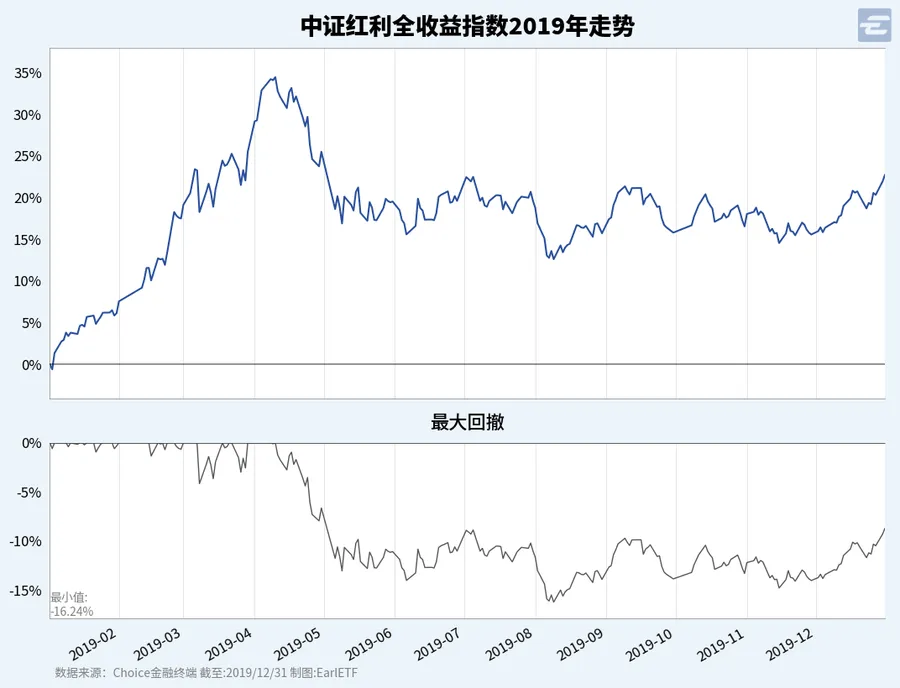
2025年中证红利涨幅-10.54%,全收益指数3.95%
成分股1涨9跌,主要跌幅来自于煤炭行业
股息率有所下滑,预计2026年上涨
2025年东方红红利低波涨幅-6.59%,全收益指数4.07%
成分股2涨8跌,主要跌幅来自于大商股份,富安娜,粤高速A
股息率有所下滑,预计2026年上涨
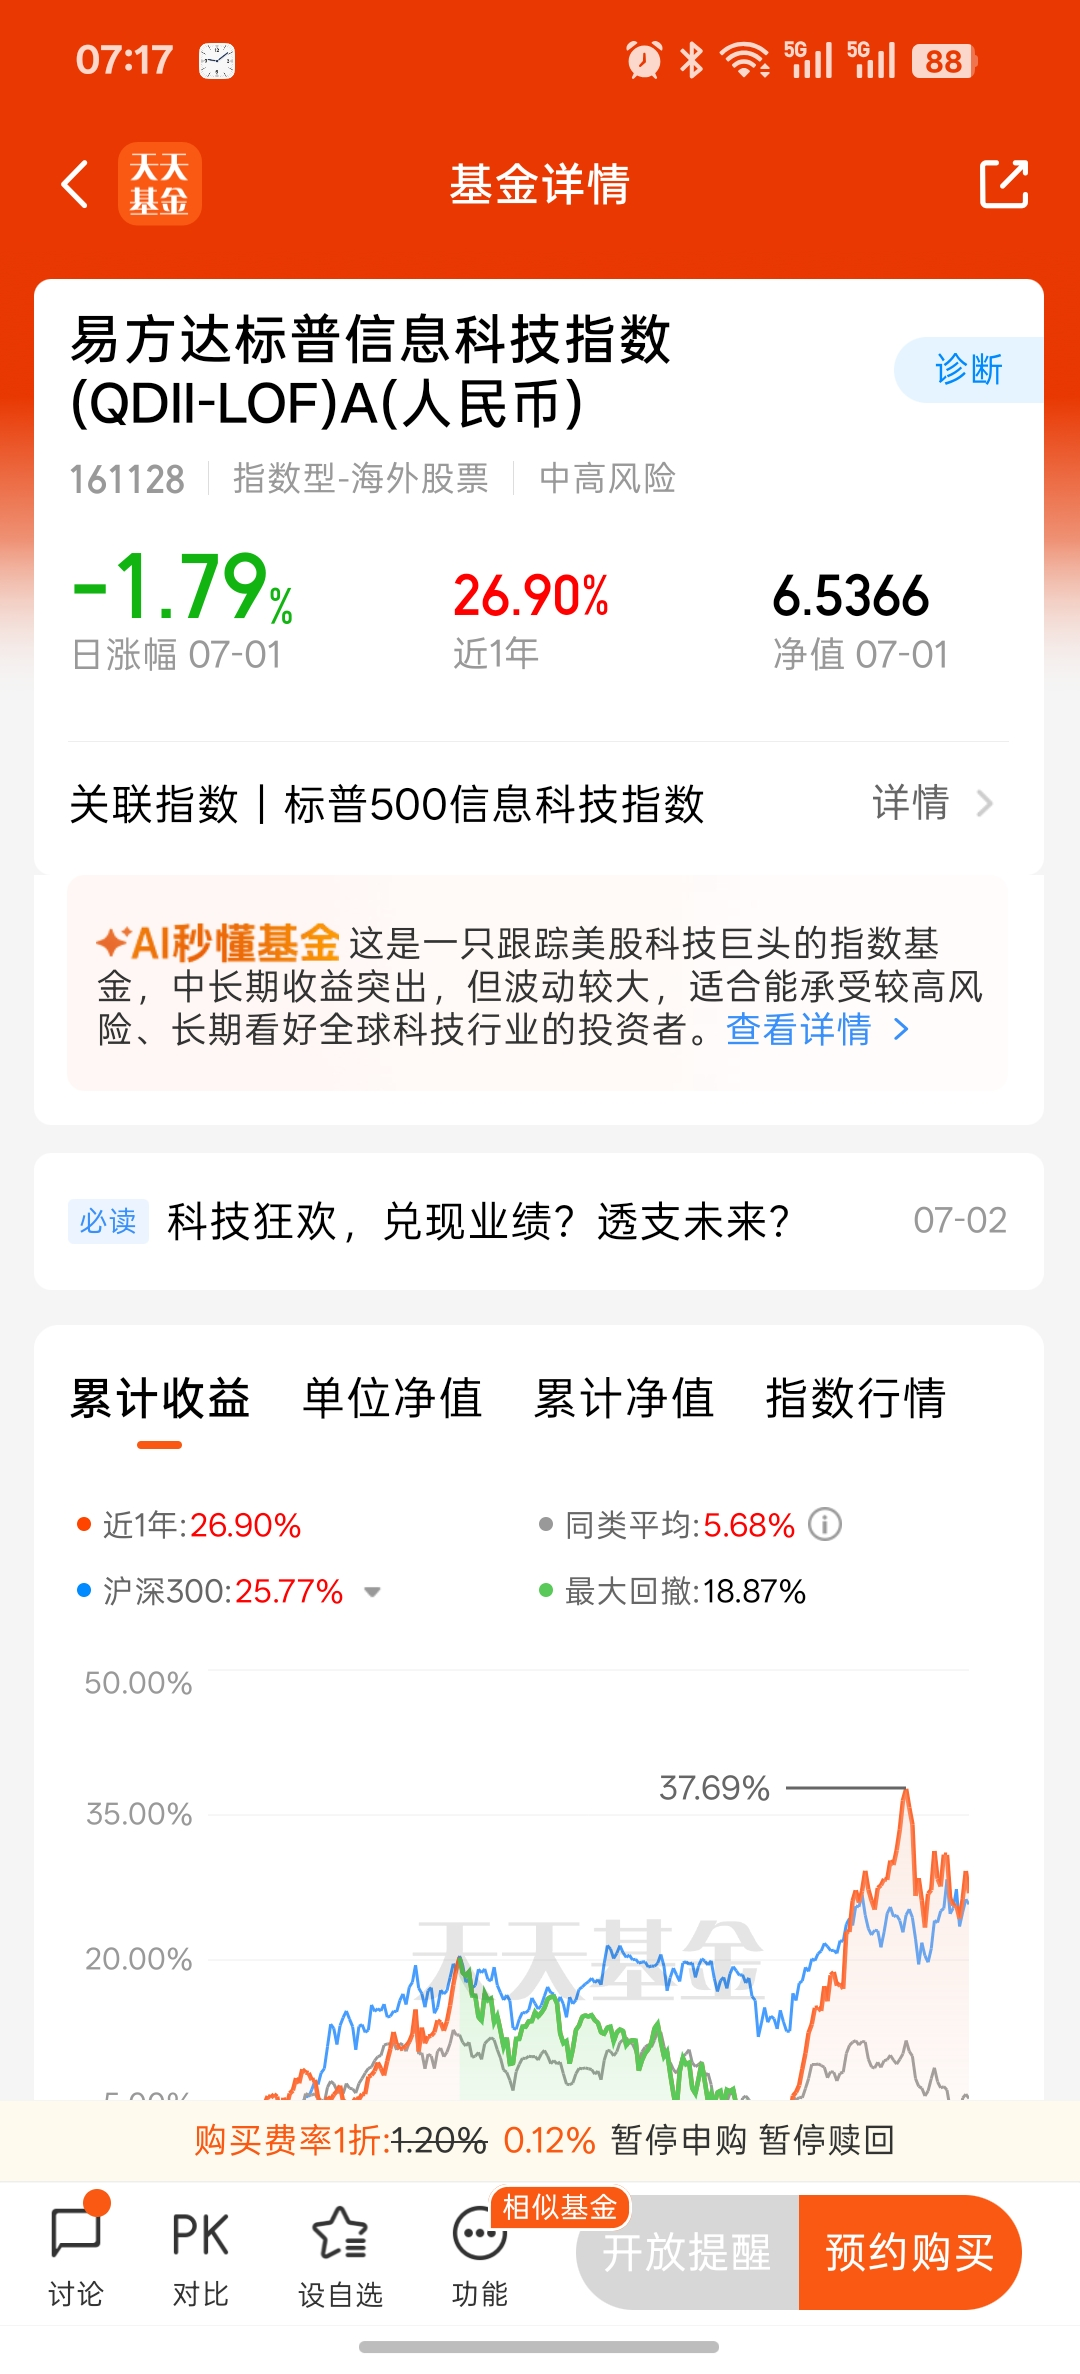
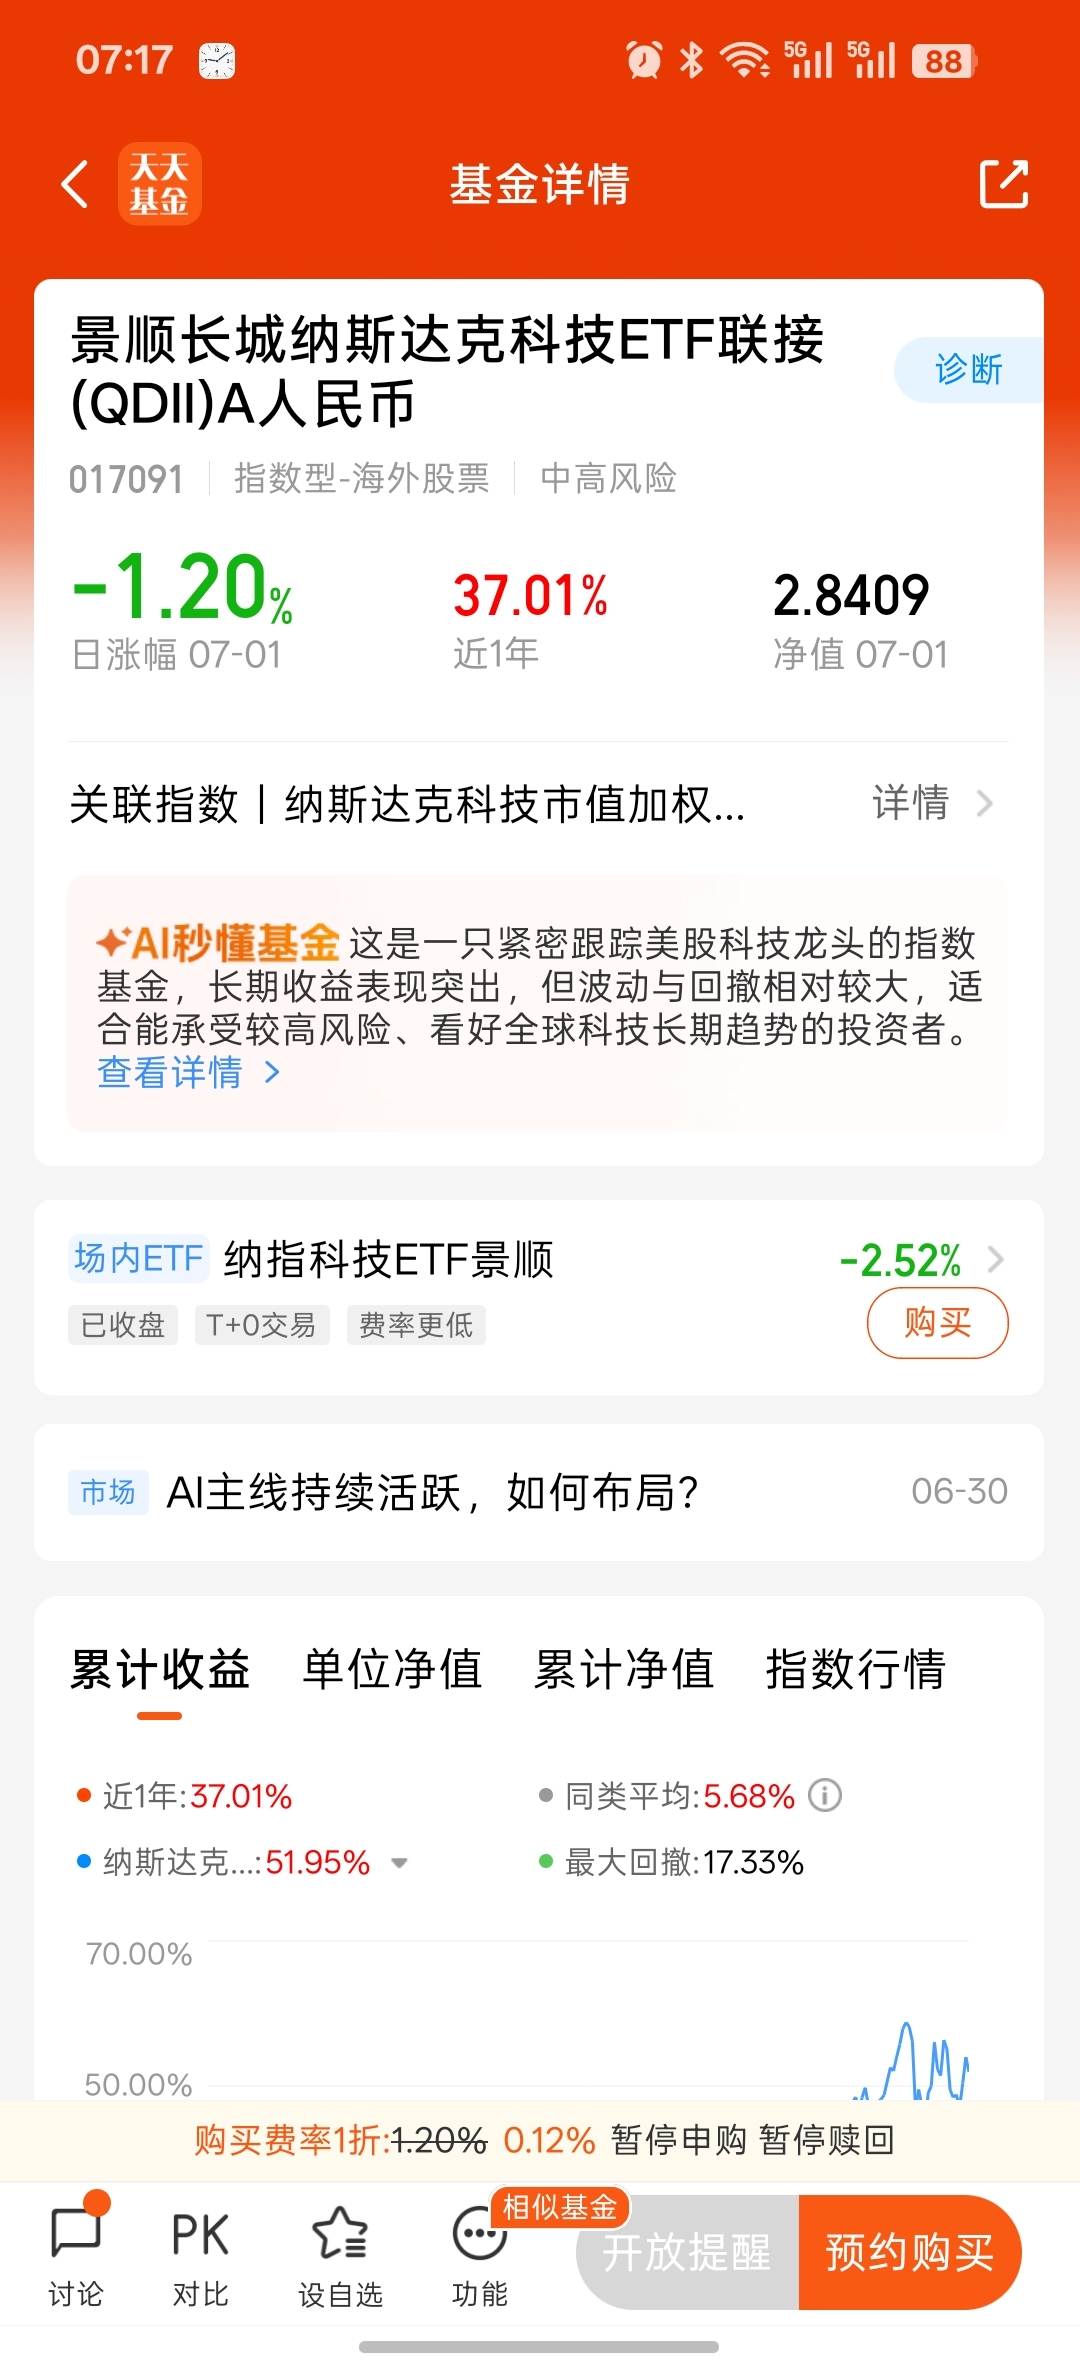
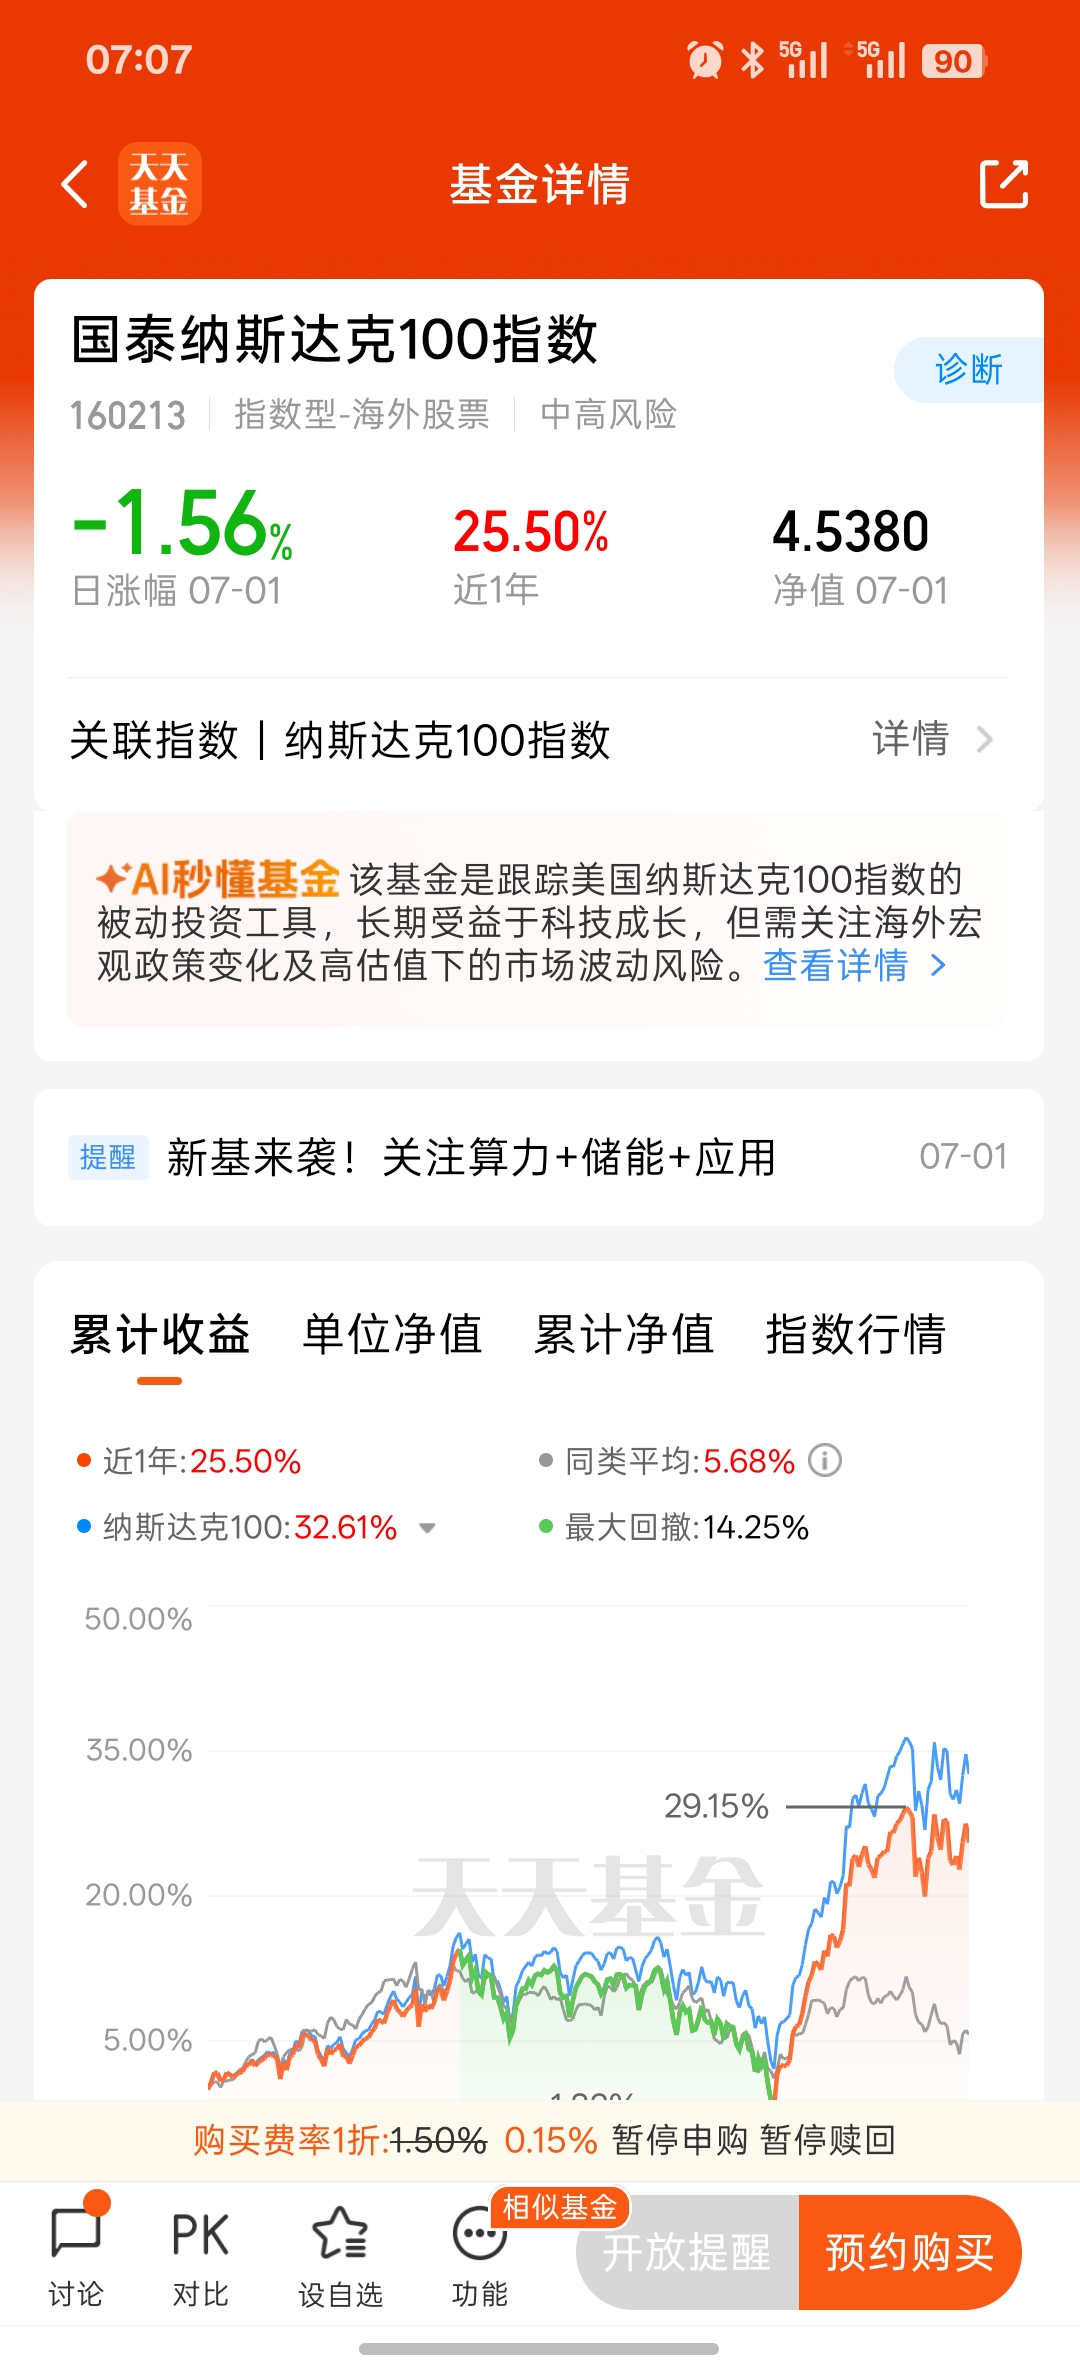
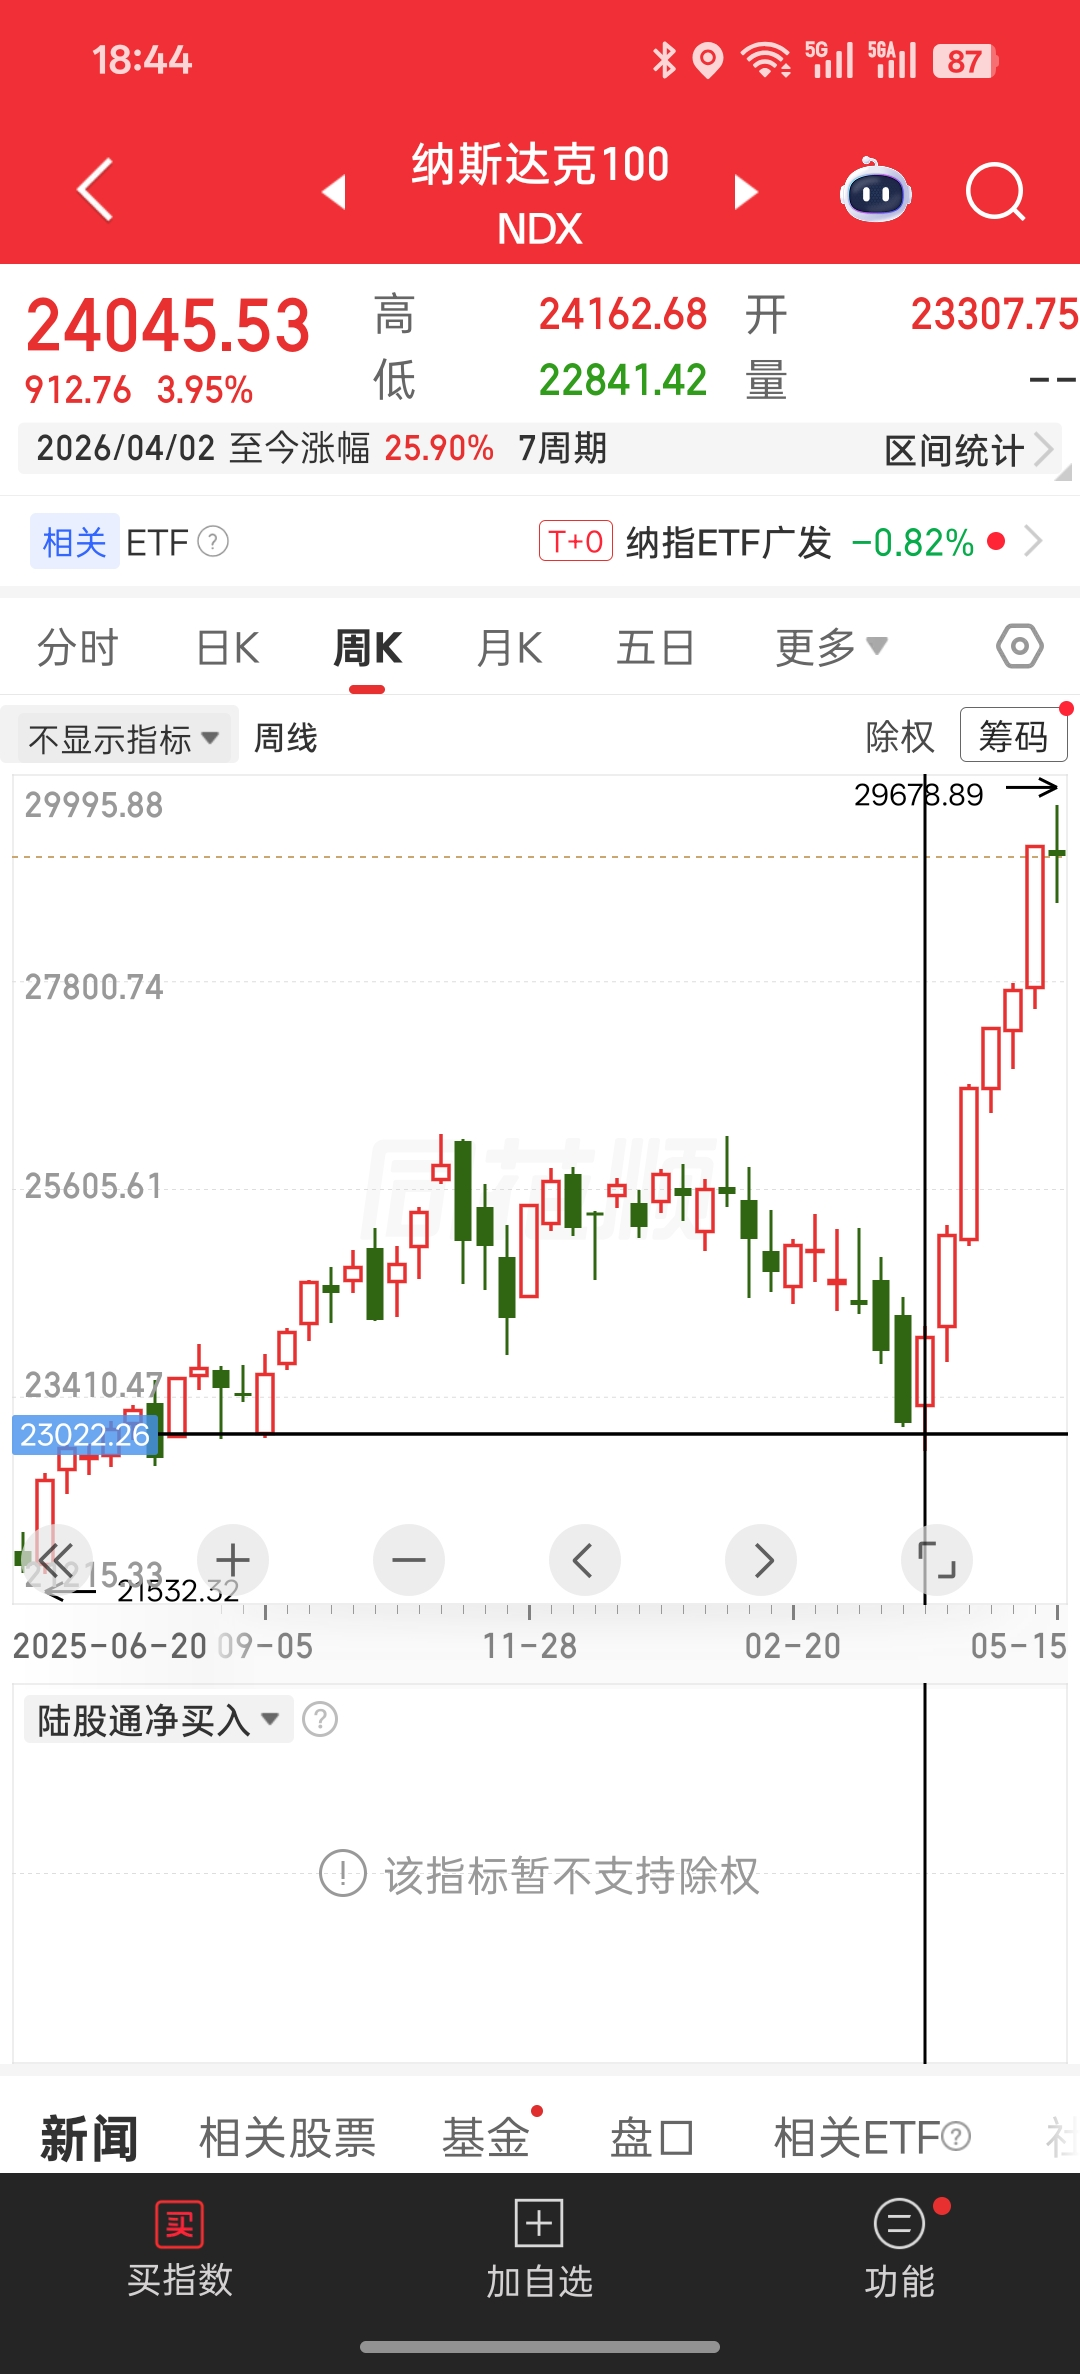
纳斯达克涨幅22.05%
连涨3年,预计明年下跌的可能性较大
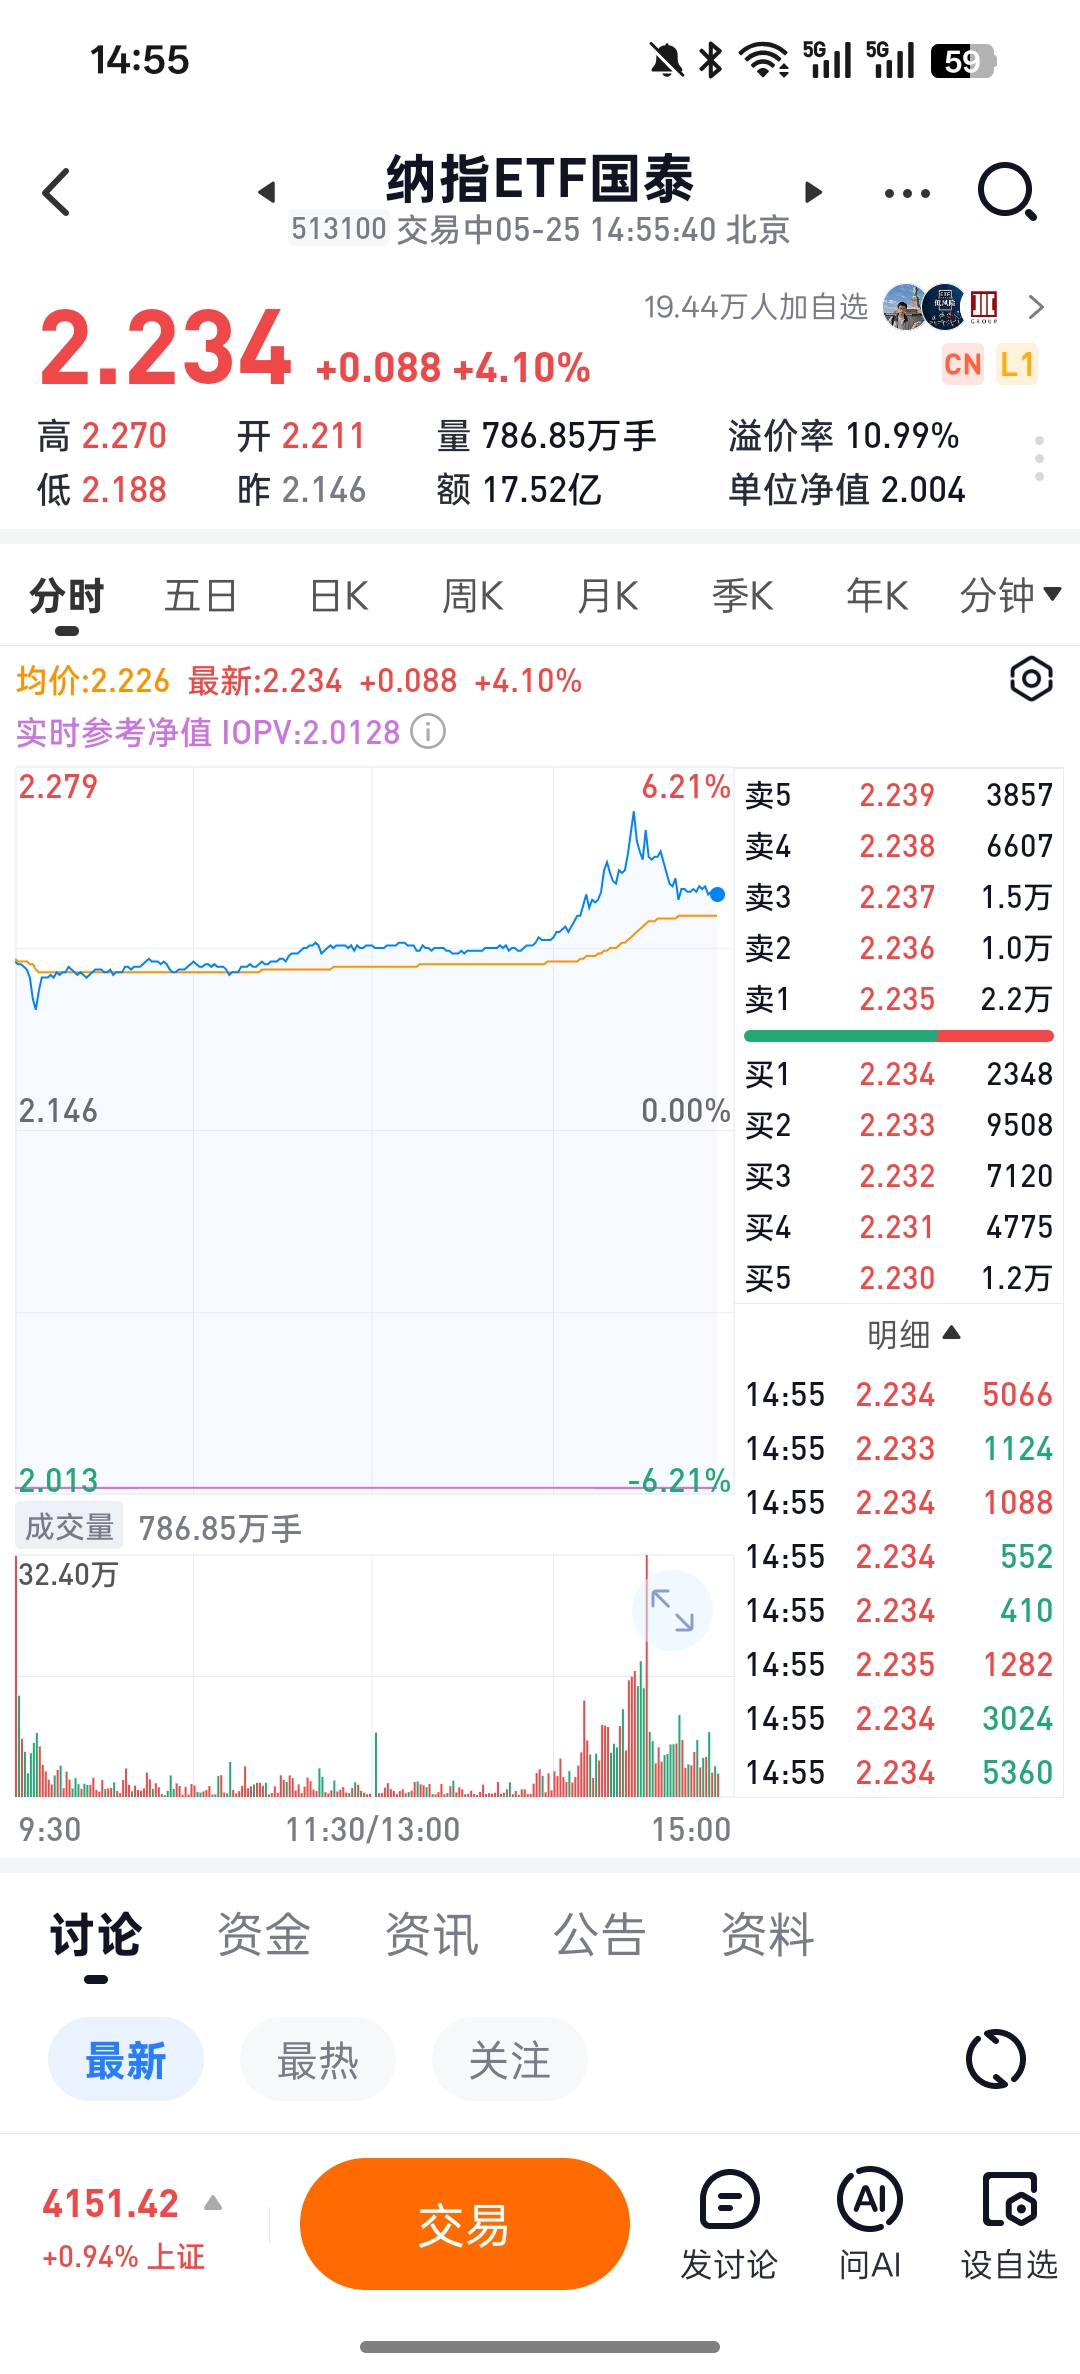
但是如果通过溢价率来规避,是不是有可能扭亏为盈

98
日89
2026-08-12 06:37发表来自山东浏览18701
一、为什么集思录天然只能是小众圈子
集思录的根基是低风险、量化推演、赔率优先、重
视容错、赚确定的小钱
主流玩法是可转债摊大饼、折溢价套利、ETF轮
动、打新、期指吃贴水、债性博弈。
这套体系有几个天然门槛
1.需要耐心,拒绝暴富幻想
它追求的是年化10%~20%稳健复利,慢慢滚雪球。
绝大多数散户进场的目标是:抓到翻倍牛股、短线
连板、短期快速赚一大笔。
这点收益,大众眼里“太慢、不够刺激”,直接瞧不
上。
2.必须主动学习,不能躺平听消息
想要做好转债套利、折溢价测算、评估下修博弈、
计算安全垫,要看懂条款、估值、正股联动、时间
价值。
普通人想要的投资模式很简单:别人推一只票,买
入等着涨;不愿花时间研究规则、测算数据、理解
风险边界。理性投资存在认知门槛。
3.克制欲望,主动放弃大部分机会
集思录长期形成的共识:看不懂不做、赔率不足不
重仓、规避高不确定性博弈。
但是大众投资者最喜欢追逐热点、题材、妖股,愿
意为高收益承受巨大回撤。二者价值观完全冲突。
关注回复89112
打新必赚,打新必亏
赞同来自: 云海拾贝 、jzl0112 、我心安然 、钮钴禄茜央娜迪 、丢失的十年 、更多 »
个人理解,人类的本性是喜欢冒险和投机的,不是因为对最后结果有多期待,而是享受这种与不确定性捉迷藏的兴奋过程。尤其年纪上来了以后,无聊的事越来越多,能吊起兴趣的东西越来越少,兜里又有点小钱。而这时往往是一个人一生中最危险的阶段,极致的无聊容易导致极致的放纵与投机,喜欢找刺激和梭哈,进而造成不可挽回的灾难。典型的行为包括:
1. 高杠杆投资,企图一次性解决财富自由问题,而在这之前,可能已经本本分分坚持某种理性策略很久很久了,已经无限逼近心理无聊上限。
2. 赌博。可能一直输钱,但就是喜欢这种过程。
3. 喜欢研究异性,而且是不同的异性。
4. 长期过度沉迷工作,这种属于极少数,具体表现是工作极其努力,不知道的以为是想多挣钱。实则是找到了工作本身隐藏的刺激性。关注集思录微信
任何在我出生时已经有的科技,都是稀松平常的世界本来秩序的一部分。
任何在我15-35岁之间诞生的科技,都是将会改变世界的革命性产物。
任何在我35岁之后诞生的科技,都是违反自然规律要遭天谴的。
赞同来自: 学888 、bigbear2046

赞同来自: hjndhr 、yup77 、奔魔 、hydk 、云海拾贝 、 、 、 、 、 、 、更多 »
一个老头,八十七岁,在股市里泡了六十年,管过一千六百五十亿美金。价值投资和指数基金的概念,他是有份参与发明的。
他预言过2000年互联网泡沫,也预言过2008年房地产崩盘。两次都对。两次都因为说得太早,被客户用脚投票,差点丢掉公司。
现在他第三次拉响警报。他说:这是美国历史上最大的投资泡沫。下跌70%不意外。不要持有美国股票。
这老头叫Jeremy Grantham。
但真正让人后背发凉的,不是他又喊了一次崩盘。而是他说清楚了另一件事:为什么崩盘来临之前,你永远不会收到警告。
泡沫长在最伟大的想法上
Grantham的第一句话就和你想的不一样。他说:泡沫恰恰不是骗局,历史上每一个大泡沫都长在人类最伟大的想法上。
"AI跟铁路齐名,是过去几百年最具决定性的伟大想法之一。它将改变一切。但99年亚马逊涨了六七倍,后来跌了92%。铁路改变了世界,铁路股让所有人破产。这两件事同时为真。"
AI是革命,AI股是泡沫,这是两个问题。 混淆它们的人,1999年在互联网上破产过一批,现在正在排队。
判断顶点的指标
Grantham给了一个指标:当一家公司开始把四分之一地球的GDP写进自己的故事里,你该闻到味道了。
他说的是SpaceX——定义其可寻址市场为全球GDP的四分之一,讲的是开采小行星、50年100年后的故事。
"他太擅长胡说八道了,这是技术术语。"
参照系他也给了:1989年日本,人类史上最大股市泡沫,65倍PE,跌了二十年。这次美股大约35到40倍,高飞的AI股从这个位置跌70%,在历史上毫不稀奇。纳斯达克2000年那次跌的是82%。
为什么没人警告你?
如果数据这么明显,为什么你打开任何投行的研报,听到的都是"长期看好"?
Grantham掀开了一条行规:说真话的人活不到崩盘那天。
"从1929年起,高盛们从未对你说过离开市场。他们经历了29年崩溃、72年崩溃、2000年崩盘,永远不会说。因为如果对抗泡沫,你会失去生意。客户的耐心比市场的不确定性更短。"
他在一个分析师大会上做过调查:在场400个全职专家,99%的人认为市场会跌,必然会有一场大熊市。但那400个人所在的公司,没有一家会公开说这句话。
"这是一种巨大的信任背叛。我同情他们——98、99年我们这么做的时候,早了两年半,损失了一半业务。你对人们说实话,但市场还在涨,所以'我们错了',然后被射击。"
结论很刺眼:不是没人看见泡沫,是整个系统的激励结构,保证了看见的人闭嘴。分析师私下99%确信要崩盘,台上照样微笑说长期看好。
凯恩斯早就说透了:你可以和所有人一起错,但永远不要一个人对。
黄仁勋说没有泡沫
就在Grantham喊出"史上最大泡沫"的同时,黄仁勋在公开场合说算力根本没有泡沫,需求望不到头。
Grantham怎么看?
"七台印钞机正在把印出来的钱同时砸进同一场军备竞赛,并且开始上杠杆。每个人都在投入巨额现金流,现在开始在此基础上借款。看起来七个人在拳击场里,只有一个幸存者。"
黄仁勋未必在撒谎,他只是处在一个绝不可能说出别的话的位置上。英伟达的每一分市值,都建立在这场资本开支竞赛不能停下来的前提下。
给年轻人的答案
主持人问他:如果你现在33岁,一无所有,就想致富,你会怎么做?
他的回答:
"上帝,我希望我是33岁。把你自己塞进AI,试着成为领导者,比下一个人更了解那个领域。加入一家领先的公司,全力以赴。你可能最终鼓励了人类物种的毁灭,但你问了一个简单的问题,我给了你一个简单的答案。"
一个说AI是史上最大泡沫的人,给年轻人的建议是全力冲进AI。
不是精神分裂。泡沫会杀死你的仓位,杀不死这场革命。铁路崩过,互联网崩过,然后他们改变了世界。
关键从来不是进不进,而是你得清楚自己买的是革命还是泡沫,以及爆掉的时候你站在哪。
普通人怎么办?他的配置写得很明白:六成放美国以外的宽基指数,百分之五到十的贵金属,一点债券。
以及最重要的一句:
"泡沫不难看见。眼前的景象,就像远处的喜马拉雅山峰,最终会回归。历史已经重复过无数次。鼓起勇气看清楚,自己判断,远离最危险的部分。现在就走,不要等别人来救你——因为没有人会来
今日话题# 闪迪(SNDK) 亚马逊(AMZN) 苹果(AAPL)
羊群效应:机构为了不跑输同行,投资决策会高度趋同,导致抱团买入或恐慌踩踏。
短期业绩导向:因面临客户赎回和排名压力,机构行为被迫短期化,常做出追涨杀跌的非理性操作。
伪价值投资:在市场下跌、出现安全边际时,很多机构因“不能接受暂时落后”而不敢买入,甚至被迫卖出。
简单说,就是用别人的钱理财,容易被情绪和制度逼着犯错,逼着抱团,无法像管理自己财富那样冷静理性。这是规律性的东西,全世界都一样,这也是巴菲特关闭合伙基金转而创立投资公司的主要原因。我们能做的只有深刻认识到它,充分利用它。
赞同来自: 白金牛 、彩虹鸽 、horizon668 、云海拾贝
高手死于抄底,分散是最基本的准则
预测底和顶都是强者思维,不足取


相比之下,格系价值投资者(低估分散不深研),在中国还是有一些多年不翻车的成功案例的,比如雪球管我财就是,集思录上有很多选择摊大饼或类似策略的网友也是。
这就像是两个不同的专业,其中一个是一将功成万骨枯类型的(比如头部的演员运动员主播能赚得盆满钵满,但排名在上千名之后的基本就只能勉强糊口了),另一个是大部分人都有望取得小成绩的(比如很多小城市里较好的教师医生,全国排名估计得几十万去了,但一样能混得不错)。如果你不是什么大牛人或天选之子,那应该选哪个专业,就不用我多说了吧。

其实我不太喜欢对冲,对冲有成本,损失收益率降低波动,其实对于自有资金来说意义不大,但是对于小杠杆意义比较大,是配套设施。
赞同来自: 彩虹鸽
当年最nb的喝酒吃药互联网房地产,永远的热搜,现在已经是最老的老登了
赞同来自: X2735 、撒马利人 、丢失的十年 、海浪9999
身边炒股的兄弟也问我,为啥不买科技啊。不是我不想买,我也想赚快钱啊,但是实在是搞不懂科技。光模块,之前我还真认真研究过,关键的光通信芯片占价值大头,都是买的美帝的,合着这就是个组装代工厂,好家伙,这东西值几千亿市值(在当时市值还没万亿),下不去手啊。存储,我的电脑内存条涨价的时候就关注了,仔细一看都是不分红的股,股东享受不了一点回报,估值几百倍,基本面没法看啊,关键你也没有HBM。炒的全是美股映射,本质都是个制造业行业,苦逼的生意。这不就是证券投资分析书里的四川长虹?风头正盛的制造业,一代人有一代人的四川长虹,我脑海中立马警铃大作。我接受的传统金融学教育和证券投资分析,实在是让我下不去手啊。
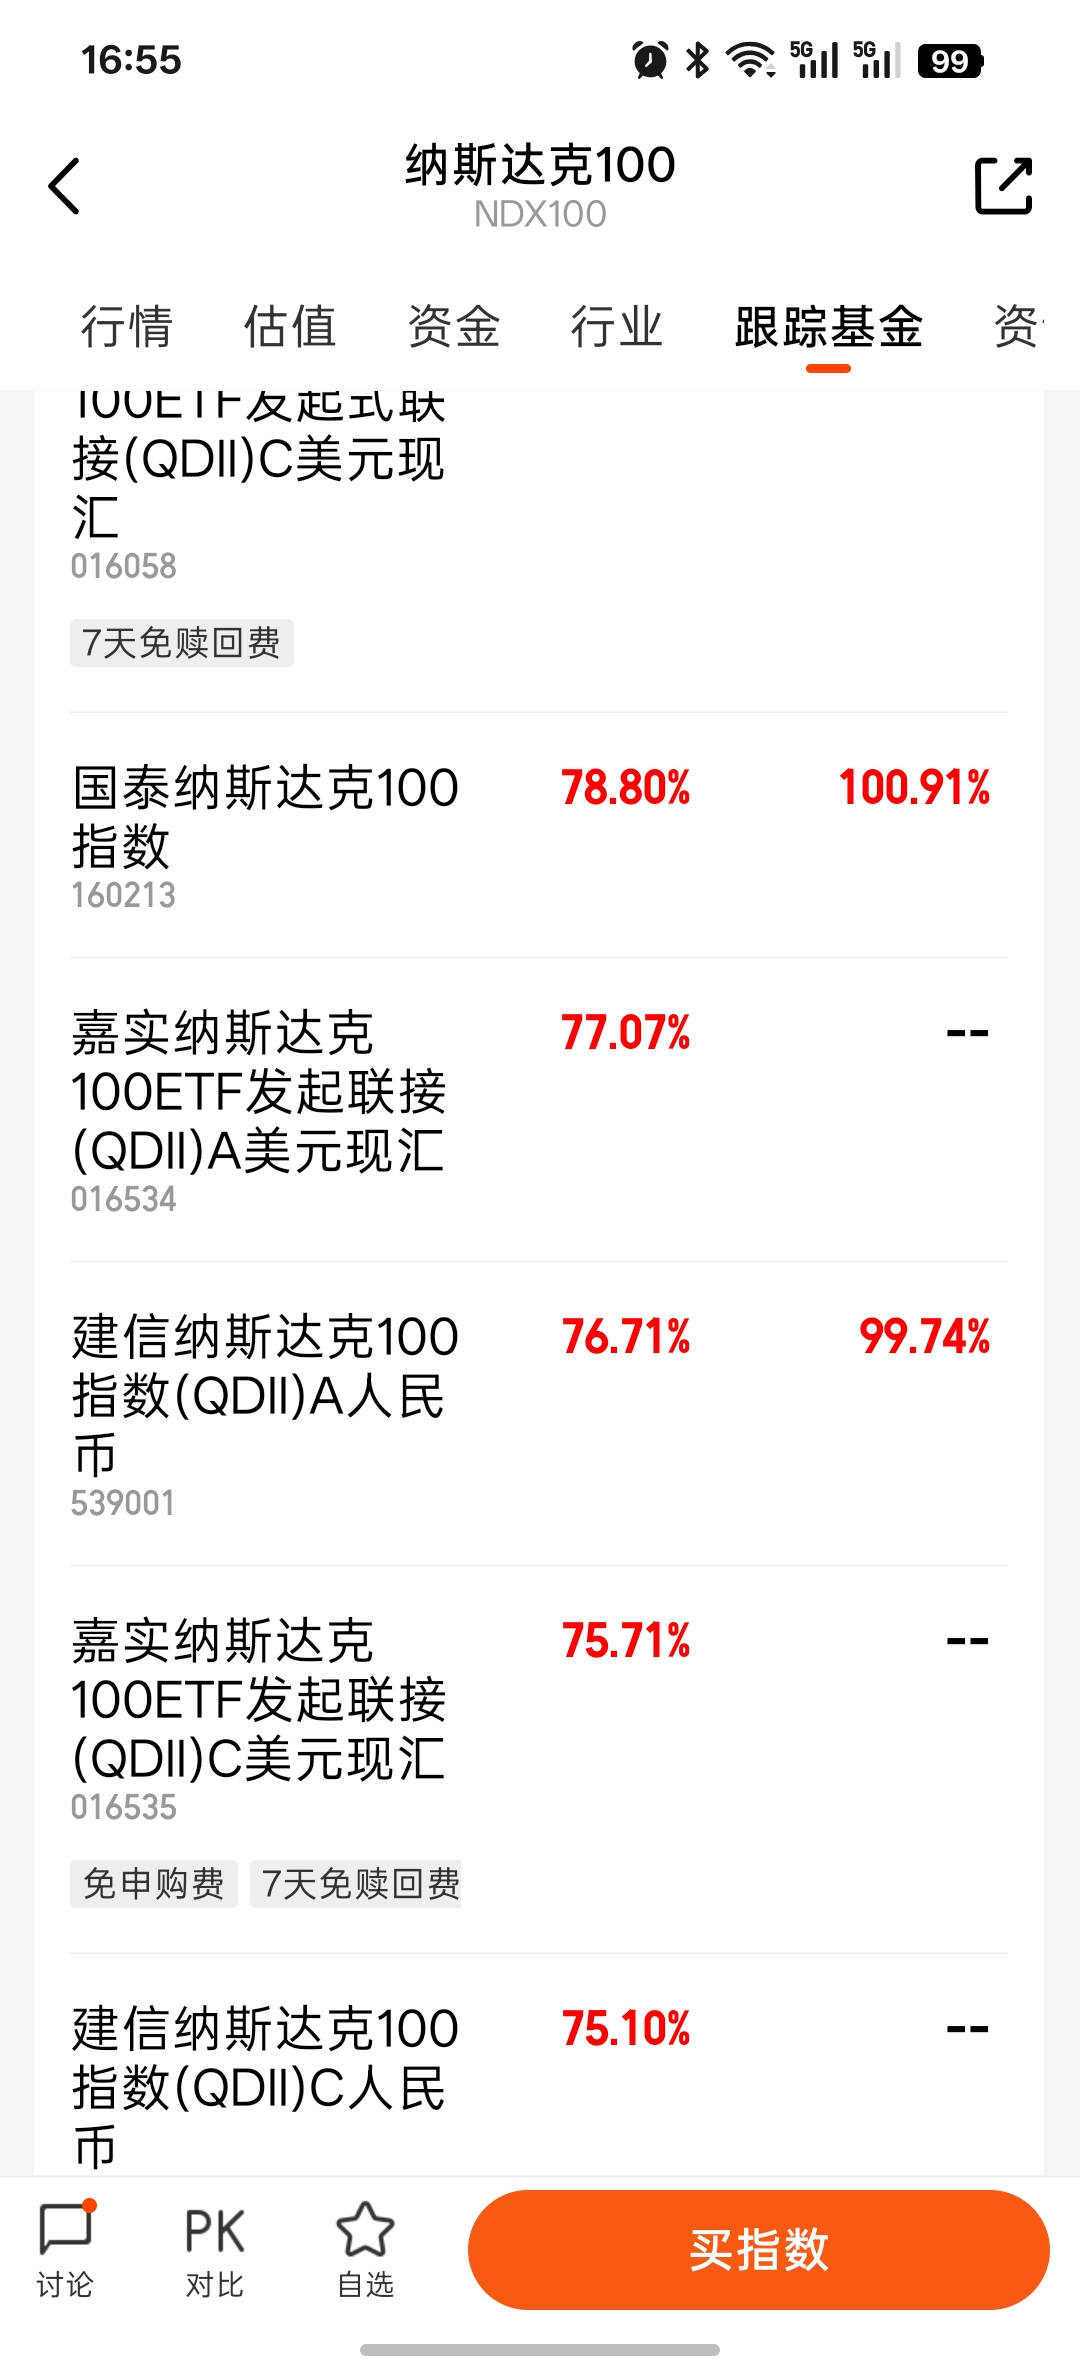
既然你们都映射美股,给人家代工当狗,那我直接买纳指ETF,然后它涨的大幅溢价,怀疑人生,我胆子小也跑了,卖飞了再也没买回来。
同为传统金融学受教育者,怎么着也要保留一些市场指数吧?纳斯达克一把卖飞是不对的,我计划留下1/5的仓位,不管溢价率多少。
A股里面可以用股息率横向对比啊,总不能不买吧
市场因素永远是收益的重要来源,所以要一直留在市场上
我觉得主要是单一策略的问题,回撤太大被打爆仓了。
解决方案:一个多策略运行,其实大佬之前有多策略啊,可转债,白酒,银行,家用电器,四个轮动策略一起搞,应该会好很多,不过行业风险太大,这次撞上白酒下跌大行情,确实难受
二是
如果碰到一整年限购的基金,可能需要十年才能补仓完毕,这是定投的宿命,风险控制优先,所以收益也有限。
我自己的场外基金属于一次性投入,所以随便补仓即可
赞同来自: 彩虹鸽 、neverfailor 、丢失的十年
指数强化趋势
 京公网安备 11010802031449号