江山转债(113625):强赎无望,还钱压力大——下修也救不了的"操作不动型"

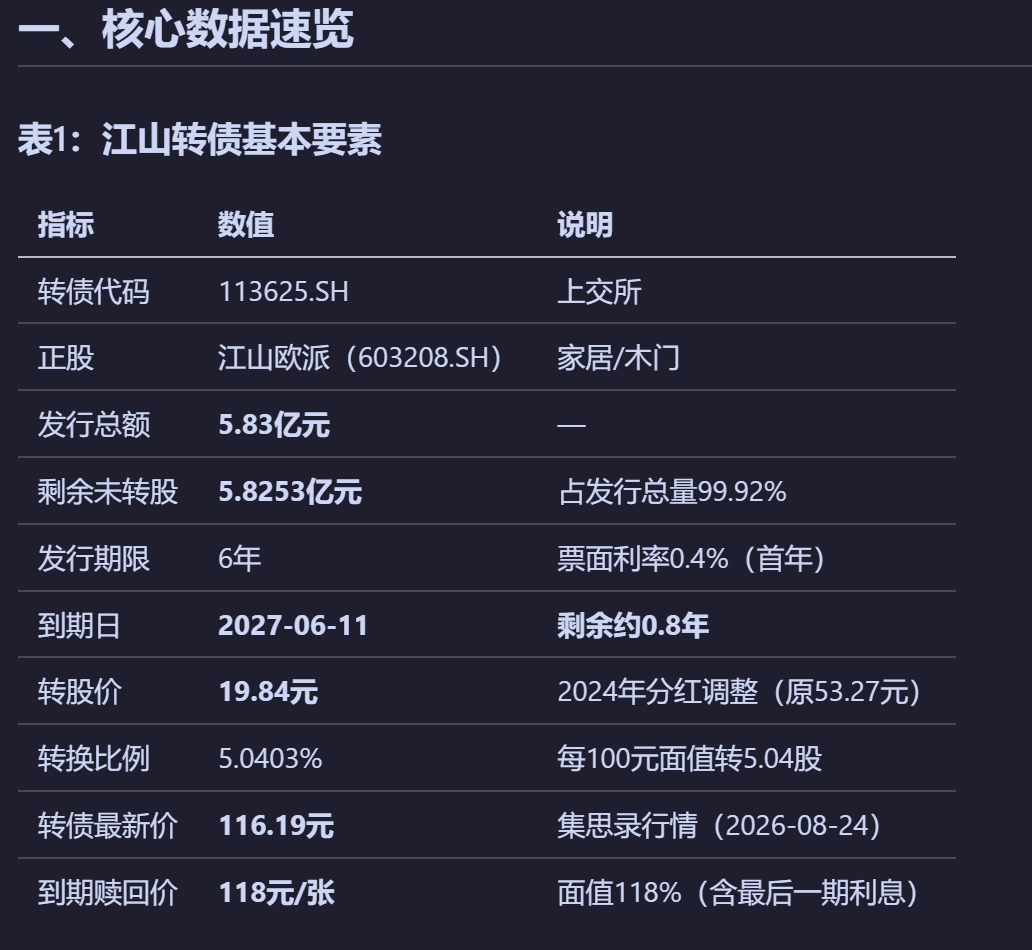
<p>江山转债剩余0.8年,正股仅11.21元,距强赎触发价25.79元需上涨约130%,时间上几乎不可能——强赎无望。更严峻的是到期还钱压力:货币资金仅2.61亿、到期需还6.88亿,缺口超4亿,有实质性违约风险。这是典型的"操作不动型"(还不起钱+正股低迷+大幅亏损),博弈强赎应直接回避,更须警惕到期违约。</p>
发表时间 2026-08-24 22:38     来自北京

赞同来自: zhangs1

0

huxj2015

赞同来自:

大家都知道那个隋广义吧...........................这评论莫名其妙.........................
2026-09-04 08:53 来自四川 引用
3

火星兔

赞同来自: 地火明夷虫 Leon22 文撕墨客

第八,江山转债,溢价高,有闪崩前科。我个人认为尚算安全。

以上是小卡叔的评价。
2026-09-04 08:42 来自广东 引用
0

山山是峰

赞同来自:

到期违约应该是小概率,但是不下修是真的作,头铁。
2026-09-04 08:18 来自四川 引用
4

yesman

赞同来自: Leon22 星光2825 文撕墨客 luckzpz

实控人零质押,有息借款很少,又让儿子接班,至少是想存续公司好好经营。没有看到像蓝盾、搜特、鸿达、广汇之流掏空公司的嫌疑。
2026-08-25 08:54 来自浙江 引用
2

搭积木的影子

赞同来自: Leon22 文撕墨客

老板持有22%的转债,怕什么?
2026-08-25 07:39 来自江苏 引用

要回复问题请先登录注册

发起人

问题状态

  • 最新活动: 2026-09-04 08:53
  • 浏览: 1942
  • 关注: 19
