 Edge
 Chrome
 Firefox

在有足够的资金体量之前,先用模拟仓滚,一边学习一边培养手感。
待到时机成熟上实盘。
周末完成了考试。
今天研究了一下保证金和下跌爆仓之间的数学关系。
保证金预留

待到时机成熟上实盘。
周末完成了考试。
今天研究了一下保证金和下跌爆仓之间的数学关系。
保证金预留
- - 保证金安全线推导
股指期货实际保证金预留后,能承受的最大波动幅度
x=实际保证金预留,a=交易所要求最低保证金比例,r=股指期货涨跌幅
r = (x - a) / (a - 1)
推导过程
预留的保证金可以覆盖:
①期货下跌后按造成的100%本金对应的损失
②下跌后持仓的强制保证金
即
本金 * x= -本金*100%*r + 本金*(1+r)*a
推导得到
在给定的保证金比例,和我预留的实际保证金比例下,我不被强平的最大跌幅
r = (x - a) / (a - 1)
反过来算,我需要预留的保证金比例,可以通过极限跌幅,叠加强制保证金被提高的场景进行反算
即当确定了强制保证金比例和可能的极限跌幅,我需要预留的安全保证金比例如下
x=a+(a-1)*r
(注意:历史上曾经在大跌/节假日临时提高过保证金比例,实际预留时需要将该因素考虑进去,2015年9月7日保证金曾提至40%) - 历史极值
(AI提供的数据,主要用做演算)

1
赞同来自: 海浪9999
为何不要加杠杆
前两天无意间了解到,领我入门股指期货的大佬曾经在2015年一倍杠杆(50%保证金)滚IH被强平,损失惨重。
难怪每次都要三连强调不要加杠杆。
为何50%的保证金还会被打爆呢?而且还是IH。
因为除了连续暴跌,还有中金所连续提升保证金率,期货公司再额外上浮10%,两头一夹击,就被强制平仓了
AI做了一个图
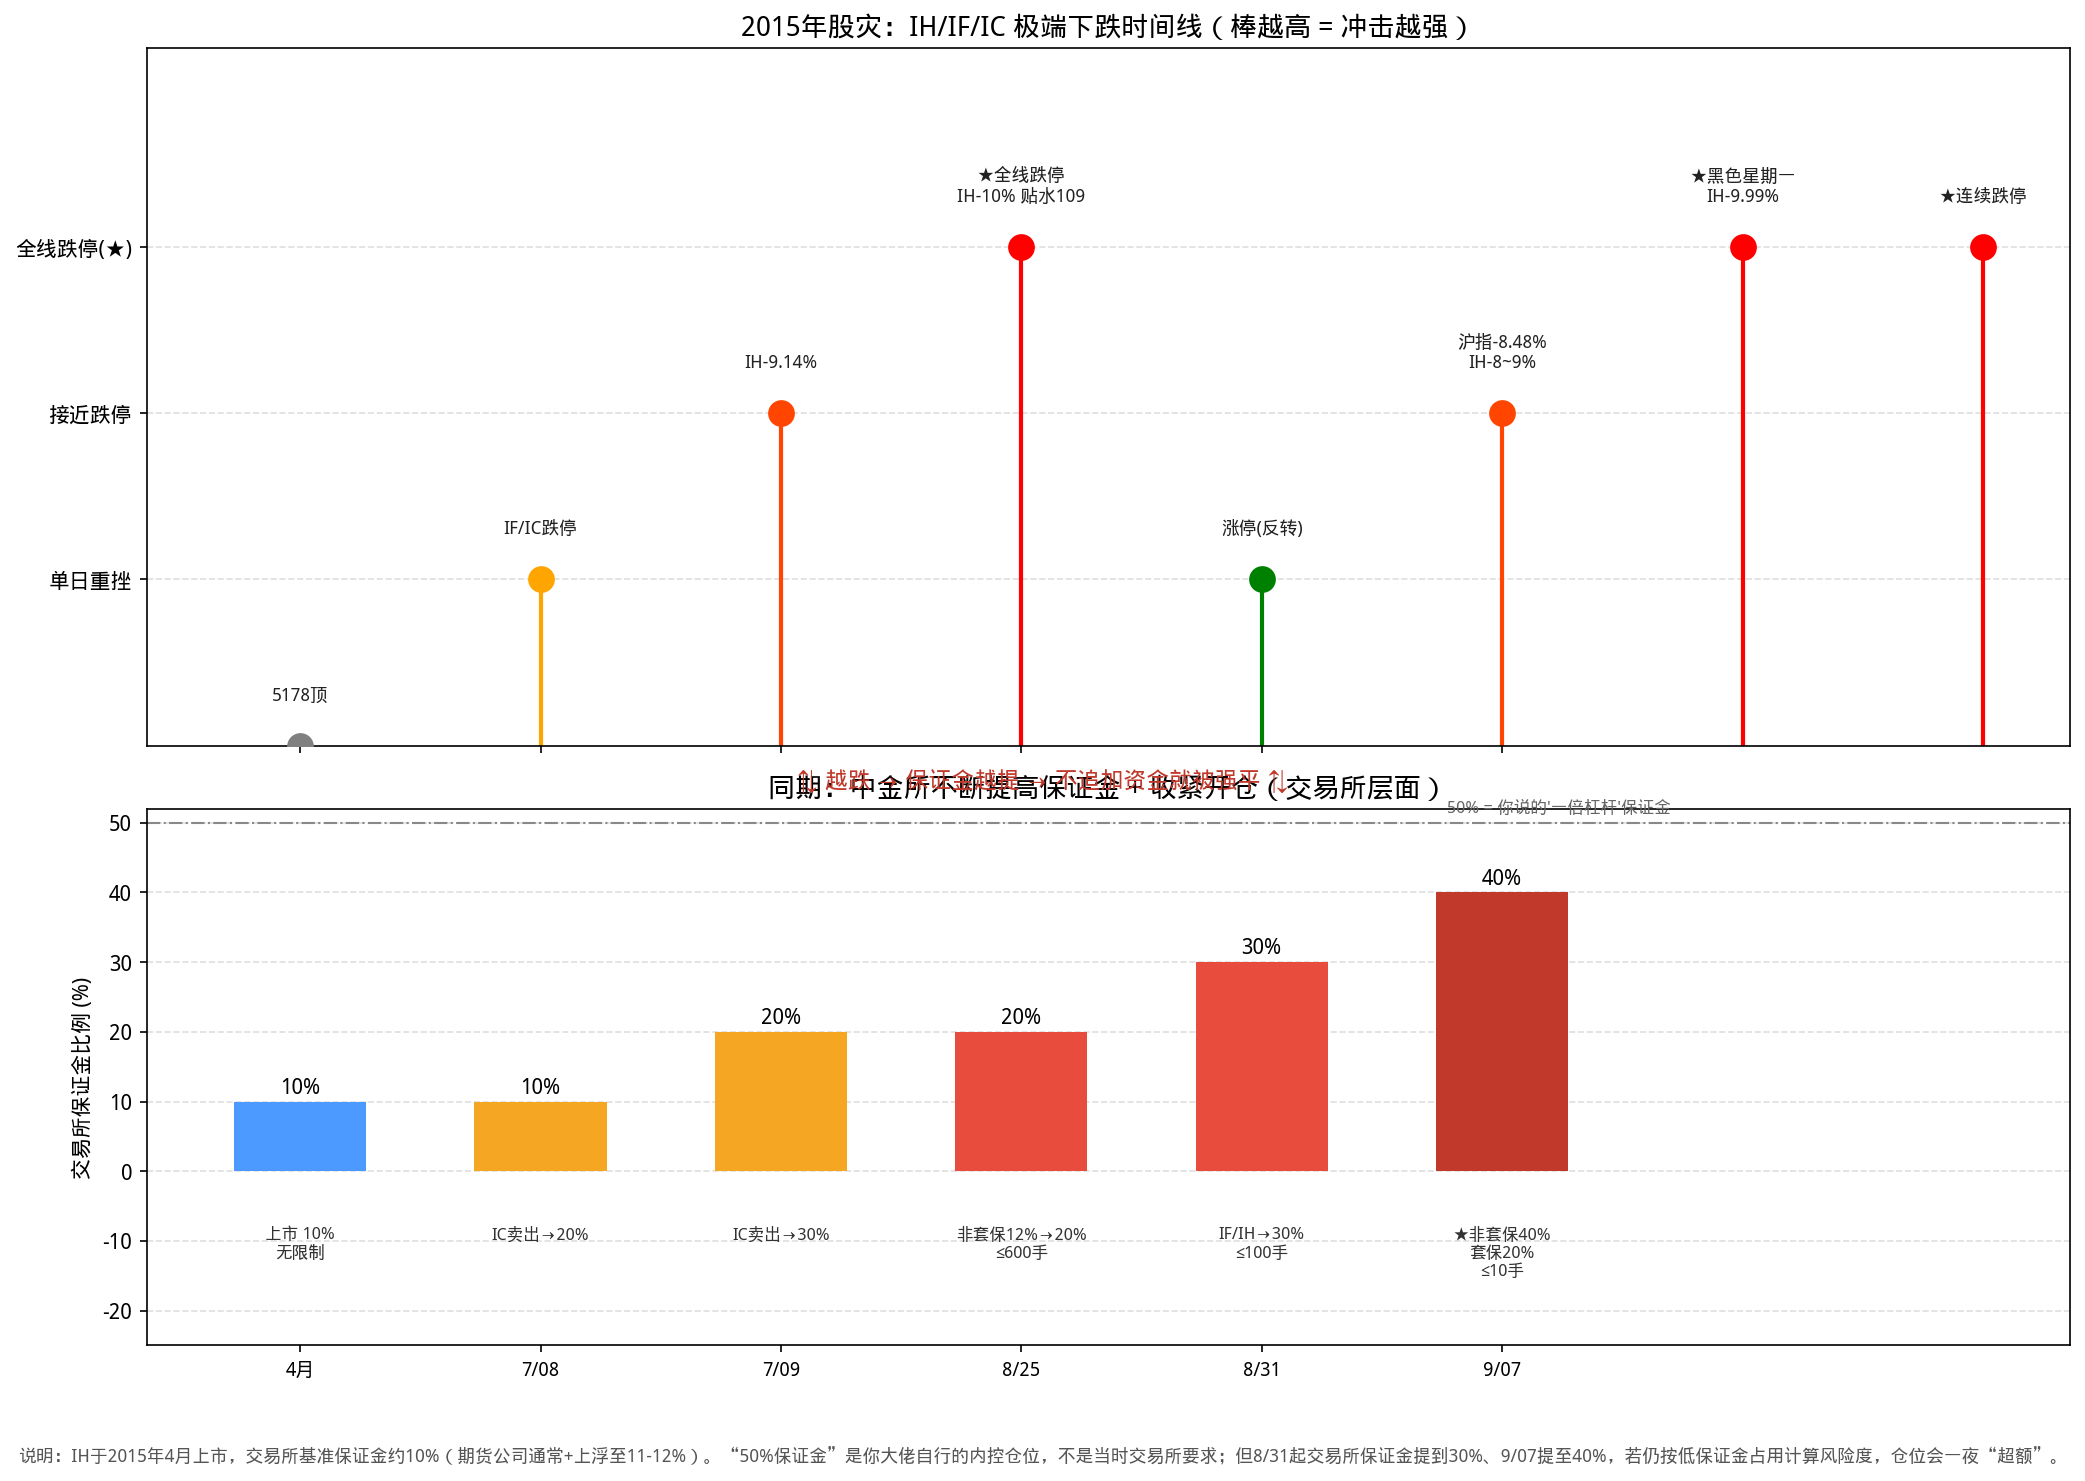
前两天无意间了解到,领我入门股指期货的大佬曾经在2015年一倍杠杆(50%保证金)滚IH被强平,损失惨重。
难怪每次都要三连强调不要加杠杆。
为何50%的保证金还会被打爆呢?而且还是IH。
因为除了连续暴跌,还有中金所连续提升保证金率,期货公司再额外上浮10%,两头一夹击,就被强制平仓了
AI做了一个图
0
机构怎么用PUT?
前面一直在想,既然PUT有长期持续的成本,为什么机构还会用它?
所以我想去看看,机构到底有多少在用、主要在什么场景下用,以及这对我有什么启示。
GPT引用的的一个研究表明,大多数机构并不会直接用衍生品长期对冲权益风险。少数会用,但它往往不是因为“我觉得股票要跌了”,而是因为它们有一些个人投资者没有的约束。
比如
有明确的未来资金需求,但手里的资产又不方便卖;
或者组合里有一些流动性比较差的资产,不能简单地通过降低仓位来解决风险。
所以机构买PUT,有时候不是因为它觉得PUT长期收益很好,而是因为它有一个资产配置和仓位调整解决不了的特定风险。
这对我来说反而是一个提醒:
机构会用,不代表我就应该用。
我应该先问自己:机构买这个保险的理由,我有没有?
如果我只是觉得IM波动太大,那我完全可以降低仓位;如果还是不能接受,可以换标的;如果这样都不能解决,那我甚至可以不做这个策略。
而如果这些方法都已经解决不了我的问题,我才有必要考虑PUT。
还有一个问题是,我发现PUT虽然看起来很简单,但如果真的把它作为一个长期策略使用,其实需要理解的东西不少。执行价格、期限、隐含波动率、对冲比例、滚动方式,以及什么时候处理已经大幅上涨的PUT,这些都会影响最终结果。
所以对我来说,衍生工具还有一个额外的风险:
如果我自己都只懂皮毛,却把它加入一个长期策略,可能反而增加了新的风险。
如果一个风险可以通过标的选择、仓位管理这些我已经比较理解的方式解决,我甚至不需要急着去碰一个更复杂的工具。
因为现在回头看,我觉得投资里面有一个很朴素的原则:
能用简单的方法解决的问题,就没必要为了“优化”一点点东西,引入自己还没有完全理解的复杂度。
复杂度本身,也是一种风险。
当然,这并不是说PUT没用。
如果以后真的遇到一个仓位和标的都解决不了、又确实值得花钱转移的尾部风险,那我还是可以去学、去用。
只是到了那个时候,我可能需要先把这个工具真正学明白。
不是不用,而是先确定自己为什么需要它,再确定自己有没有能力把它用好。
综上所述,我对Put 的态度是他不是我现阶段需要去重点考虑的工具,但我知道这么一个东西的存在,如果有一天我需要他通过系统学习后我再来使用,现在不用
前面一直在想,既然PUT有长期持续的成本,为什么机构还会用它?
所以我想去看看,机构到底有多少在用、主要在什么场景下用,以及这对我有什么启示。
GPT引用的的一个研究表明,大多数机构并不会直接用衍生品长期对冲权益风险。少数会用,但它往往不是因为“我觉得股票要跌了”,而是因为它们有一些个人投资者没有的约束。
比如
有明确的未来资金需求,但手里的资产又不方便卖;
或者组合里有一些流动性比较差的资产,不能简单地通过降低仓位来解决风险。
所以机构买PUT,有时候不是因为它觉得PUT长期收益很好,而是因为它有一个资产配置和仓位调整解决不了的特定风险。
这对我来说反而是一个提醒:
机构会用,不代表我就应该用。
我应该先问自己:机构买这个保险的理由,我有没有?
如果我只是觉得IM波动太大,那我完全可以降低仓位;如果还是不能接受,可以换标的;如果这样都不能解决,那我甚至可以不做这个策略。
而如果这些方法都已经解决不了我的问题,我才有必要考虑PUT。
还有一个问题是,我发现PUT虽然看起来很简单,但如果真的把它作为一个长期策略使用,其实需要理解的东西不少。执行价格、期限、隐含波动率、对冲比例、滚动方式,以及什么时候处理已经大幅上涨的PUT,这些都会影响最终结果。
所以对我来说,衍生工具还有一个额外的风险:
如果我自己都只懂皮毛,却把它加入一个长期策略,可能反而增加了新的风险。
如果一个风险可以通过标的选择、仓位管理这些我已经比较理解的方式解决,我甚至不需要急着去碰一个更复杂的工具。
因为现在回头看,我觉得投资里面有一个很朴素的原则:
能用简单的方法解决的问题,就没必要为了“优化”一点点东西,引入自己还没有完全理解的复杂度。
复杂度本身,也是一种风险。
当然,这并不是说PUT没用。
如果以后真的遇到一个仓位和标的都解决不了、又确实值得花钱转移的尾部风险,那我还是可以去学、去用。
只是到了那个时候,我可能需要先把这个工具真正学明白。
不是不用,而是先确定自己为什么需要它,再确定自己有没有能力把它用好。
综上所述,我对Put 的态度是他不是我现阶段需要去重点考虑的工具,但我知道这么一个东西的存在,如果有一天我需要他通过系统学习后我再来使用,现在不用
0
这份保险,到底贵不贵?
我开始反过来问自己三个问题:
一、我是不是又引入了“择时的魔鬼”?
二、我是不是让原本的策略变得更加复杂、更加难以管理?
三、我有没有用“保险”麻痹自己,接受了一个实际上自己承担不起的风险?
前面说了,如果标的和仓位本身都合理,我还是觉得尾部风险超出了自己的承受能力,那么买PUT就有了讨论的意义。
这份保险,我到底要付出什么代价?
如果长期、不择时地买PUT,逻辑其实很简单。你就像长期交保险一样,不管市场有没有风险,都要持续支付权利金。大部分时候市场没有发生极端下跌,这笔钱就消耗掉了。
所以长期持有PUT,本身就是一个持续的成本。
那我是不是可以择时?
比如我平时不买,等我觉得市场风险比较高的时候再买。这样是不是就可以少交很多“保险费”?
但当你选择择时的时候,择时这个“魔鬼”就出来了。
因为择时总是想要获得超额收益。我不想傻乎乎地长期买PUT,我想把保险费省下来,等真正觉得风险大的时候再买。
但问题是,择时本身就很难,而且经常事与愿违。
真正的风险还没来的时候,你可能觉得“还没到买保险的时候”;等你终于觉得风险来了,市场可能已经开始恐慌,PUT的价格也已经涨起来了。
所以你原来只是想解决一个问题:
我怕IM大跌。
结果为了省保险费,又多了一个问题:
我到底什么时候买PUT?
而且你还希望通过择时获得一点超额收益,最后可能反而把事情搞得更复杂。
所以我现在觉得,PUT这个东西其实没有那么神秘。
长期买,就是持续承担保险费;
择时买,就要承担择时失败的风险;
而且偏偏在大家都开始害怕的时候,保险本身往往也更贵。
那么问题就变成了:
既然PUT长期要付出这样的代价,为什么还有人愿意买?
这时候,就该去看看机构到底是怎么用这个工具的了。
我开始反过来问自己三个问题:
一、我是不是又引入了“择时的魔鬼”?
二、我是不是让原本的策略变得更加复杂、更加难以管理?
三、我有没有用“保险”麻痹自己,接受了一个实际上自己承担不起的风险?
前面说了,如果标的和仓位本身都合理,我还是觉得尾部风险超出了自己的承受能力,那么买PUT就有了讨论的意义。
这份保险,我到底要付出什么代价?
如果长期、不择时地买PUT,逻辑其实很简单。你就像长期交保险一样,不管市场有没有风险,都要持续支付权利金。大部分时候市场没有发生极端下跌,这笔钱就消耗掉了。
所以长期持有PUT,本身就是一个持续的成本。
那我是不是可以择时?
比如我平时不买,等我觉得市场风险比较高的时候再买。这样是不是就可以少交很多“保险费”?
但当你选择择时的时候,择时这个“魔鬼”就出来了。
因为择时总是想要获得超额收益。我不想傻乎乎地长期买PUT,我想把保险费省下来,等真正觉得风险大的时候再买。
但问题是,择时本身就很难,而且经常事与愿违。
真正的风险还没来的时候,你可能觉得“还没到买保险的时候”;等你终于觉得风险来了,市场可能已经开始恐慌,PUT的价格也已经涨起来了。
所以你原来只是想解决一个问题:
我怕IM大跌。
结果为了省保险费,又多了一个问题:
我到底什么时候买PUT?
而且你还希望通过择时获得一点超额收益,最后可能反而把事情搞得更复杂。
所以我现在觉得,PUT这个东西其实没有那么神秘。
长期买,就是持续承担保险费;
择时买,就要承担择时失败的风险;
而且偏偏在大家都开始害怕的时候,保险本身往往也更贵。
那么问题就变成了:
既然PUT长期要付出这样的代价,为什么还有人愿意买?
这时候,就该去看看机构到底是怎么用这个工具的了。
0
如果承担不起,为什么还要买?
我有没有用保险掩盖其他问题?
上一篇说到,PUT本质上是一份保险。
那我就继续往下想:如果我承担不起IM的回撤,我是不是应该先降低IM的仓位?
甚至再往前一步:我是不是应该先问自己,我到底应不应该持有IM?
我之前研究股指期货的时候,会比较关注滚切水。IM的切水比较高,对我来说是一个很有吸引力的收益来源。但这里其实很容易出现一个本末倒置的问题:
假设IM在1000点的时候,我其实是不愿意持有它的,因为我觉得它的波动和回撤我承担不起。但现在因为它切水高,我又觉得“那我可以做”。那是不是有点奇怪?
我不能因为它给我的收益高,就自动认为它的风险也值得我承担。
正确的顺序应该是:首先,我愿不愿意承担这个标的本身的风险?如果答案是Yes,那么第二个问题才是:我的仓位是不是太重了?
比如IM极端情况下回撤50%。如果IM占我的资产30%,那么对整个组合的影响就是15%;如果只占20%,影响就是10%。这时候,我可能就可以承受。
所以很多时候,我们以为自己需要的是保险,其实真正需要调整的可能只是仓位。而且这里最终要看的,也不是IM本身跌多少,而是:
这个标的 × 我的仓位,对我的整个组合会造成多大的损失。
如果我发现,即使把仓位降到自己能接受的水平,我还是不愿意承担IM这种风险,那问题可能就不是仓位了,而是:
我是不是根本就不应该做这个标的?
这其实和买股票是一样的。如果一只股票让我一直担心它会不会突然暴跌,然后我再花钱买PUT,让自己安心一点。那我是不是应该先问:
我为什么非要买它?
所以现在回头看,买PUT之前,其实应该先做三层判断:
我愿不愿意持有这个标的?
我愿意承担多大的仓位?
这个仓位放进整个组合以后,我能不能承受它最坏的结果?
如果这三层都没有问题,但我仍然觉得某种极端风险值得花钱转移,那么买PUT才真正有讨论的意义。
否则,我可能只是在用保险,掩盖一个更基础的问题:
这个投资本身,是不是就不适合我?
当然,这并不意味着PUT这个工具就一定不值得用。
问题变成了
如果我确实需要这份保险,那么我到底要为它付出什么代价?
这个保险贵不贵?什么时候贵?我长期持有它,又会牺牲多少收益?
我有没有用保险掩盖其他问题?
上一篇说到,PUT本质上是一份保险。
那我就继续往下想:如果我承担不起IM的回撤,我是不是应该先降低IM的仓位?
甚至再往前一步:我是不是应该先问自己,我到底应不应该持有IM?
我之前研究股指期货的时候,会比较关注滚切水。IM的切水比较高,对我来说是一个很有吸引力的收益来源。但这里其实很容易出现一个本末倒置的问题:
假设IM在1000点的时候,我其实是不愿意持有它的,因为我觉得它的波动和回撤我承担不起。但现在因为它切水高,我又觉得“那我可以做”。那是不是有点奇怪?
我不能因为它给我的收益高,就自动认为它的风险也值得我承担。
正确的顺序应该是:首先,我愿不愿意承担这个标的本身的风险?如果答案是Yes,那么第二个问题才是:我的仓位是不是太重了?
比如IM极端情况下回撤50%。如果IM占我的资产30%,那么对整个组合的影响就是15%;如果只占20%,影响就是10%。这时候,我可能就可以承受。
所以很多时候,我们以为自己需要的是保险,其实真正需要调整的可能只是仓位。而且这里最终要看的,也不是IM本身跌多少,而是:
这个标的 × 我的仓位,对我的整个组合会造成多大的损失。
如果我发现,即使把仓位降到自己能接受的水平,我还是不愿意承担IM这种风险,那问题可能就不是仓位了,而是:
我是不是根本就不应该做这个标的?
这其实和买股票是一样的。如果一只股票让我一直担心它会不会突然暴跌,然后我再花钱买PUT,让自己安心一点。那我是不是应该先问:
我为什么非要买它?
所以现在回头看,买PUT之前,其实应该先做三层判断:
我愿不愿意持有这个标的?
我愿意承担多大的仓位?
这个仓位放进整个组合以后,我能不能承受它最坏的结果?
如果这三层都没有问题,但我仍然觉得某种极端风险值得花钱转移,那么买PUT才真正有讨论的意义。
否则,我可能只是在用保险,掩盖一个更基础的问题:
这个投资本身,是不是就不适合我?
当然,这并不意味着PUT这个工具就一定不值得用。
问题变成了
如果我确实需要这份保险,那么我到底要为它付出什么代价?
这个保险贵不贵?什么时候贵?我长期持有它,又会牺牲多少收益?
0
滚贴水要不要搭配PUT
最近在研究“股指期货+买PUT”的策略。
一开始在论坛里看到这个策略,我想的是:买了股指期货,本身是看多权益,但又担心极端情况下回撤太大,所以再买一个PUT,把尾部风险截断。
后来我领悟到,PUT其实和保险是一个逻辑。而保险的总体期望值是负的。你支付保费,换取的是:如果那个低概率但高损失的事件真的发生,你不至于被击穿。
记得年轻的时候刚工作没多久,和我对象当时还没有结婚。那时候我们花钱买保险,但保额其实只有30万。当时他老板就很不理解:30万为什么要买保险?自己出了不就好了,而且出事的概率又不高。
我和对象讨论后的结论是,我们的财富层级完全不同。对那个阶段的我们来说,30万的风险它可能会明显改变我们的生活。所以我们愿意确定性地花一笔钱,去给一个自己无法承担的极端事件做兜底。
现在回头看,我觉得保险真正解决的从来不是“这个东西划不划算”,而是另一个问题:
如果最坏的事情真的发生了,我自己扛不扛得住?
如果扛得住,那么从纯经济角度看,保险的长期期望收益本来就是负的,自己承担风险可能更划算。
但如果扛不住,那么即使保险本身长期是负期望,买保险依然可能是合理的。
这其实就是我现在理解PUT的第一个角度。
买PUT不是为了让股指期货赚更多钱,而是用一笔确定的成本,去换取极端下跌情况下的保护。
所以,PUT首先不是一个“收益增强工具”,而是一个风险转移工具。
至于这个保险到底值不值得买,要回答下一个问题:
如果我承受不起这个回撤,从风险管理的角度,我是不是应该先重新考虑自己的标的和仓位,而不是直接给它买保险?
最近在研究“股指期货+买PUT”的策略。
一开始在论坛里看到这个策略,我想的是:买了股指期货,本身是看多权益,但又担心极端情况下回撤太大,所以再买一个PUT,把尾部风险截断。
后来我领悟到,PUT其实和保险是一个逻辑。而保险的总体期望值是负的。你支付保费,换取的是:如果那个低概率但高损失的事件真的发生,你不至于被击穿。
记得年轻的时候刚工作没多久,和我对象当时还没有结婚。那时候我们花钱买保险,但保额其实只有30万。当时他老板就很不理解:30万为什么要买保险?自己出了不就好了,而且出事的概率又不高。
我和对象讨论后的结论是,我们的财富层级完全不同。对那个阶段的我们来说,30万的风险它可能会明显改变我们的生活。所以我们愿意确定性地花一笔钱,去给一个自己无法承担的极端事件做兜底。
现在回头看,我觉得保险真正解决的从来不是“这个东西划不划算”,而是另一个问题:
如果最坏的事情真的发生了,我自己扛不扛得住?
如果扛得住,那么从纯经济角度看,保险的长期期望收益本来就是负的,自己承担风险可能更划算。
但如果扛不住,那么即使保险本身长期是负期望,买保险依然可能是合理的。
这其实就是我现在理解PUT的第一个角度。
买PUT不是为了让股指期货赚更多钱,而是用一笔确定的成本,去换取极端下跌情况下的保护。
所以,PUT首先不是一个“收益增强工具”,而是一个风险转移工具。
至于这个保险到底值不值得买,要回答下一个问题:
如果我承受不起这个回撤,从风险管理的角度,我是不是应该先重新考虑自己的标的和仓位,而不是直接给它买保险?
0
@summer5000
现在点位太高不太敢开仓。因为资金量不足以在不带杠杆持有股指期货的同时,实现基于估值的权益仓位升降6000开仓,就算跌到4000,跌幅33%,2000个点,半年贴水400点,2年半贴水就填完坑了,剩下的都是赚的,所以这个我还是能接受的,但是7600跌下来就快腰斩了,我就不能接受了150万变成80万,所以要不然就干脆不要做,把钱都买了逆回购
0
@欢欢喜喜22
因为资金量不足以在不带杠杆持有股指期货的同时,实现基于估值的权益仓位升降
关注一下,我跟你经历类似。去年初发现炒股收益还不如直接拿着指数基金,后来注意到拿指数基金不如拿股指期货,在持有指数收益的基础上,还有贴水收益。于是也开启了模拟滚贴水的经历,从去年8月底到现在有50%收益。现在点位太高不太敢开仓。
因为资金量不足以在不带杠杆持有股指期货的同时,实现基于估值的权益仓位升降
1
赞同来自: summer5000
关注一下,我跟你经历类似。去年初发现炒股收益还不如直接拿着指数基金,后来注意到拿指数基金不如拿股指期货,在持有指数收益的基础上,还有贴水收益。于是也开启了模拟滚贴水的经历,从去年8月底到现在有50%收益。

3
【避坑清单】股指期货滚贴水
芒格老先生说,知道自己会死在那里,就不要去。
股指期货玩好了有超额,玩不好要伤筋动骨。一定要小心再小心。
• 不要加杠杆
我胆子小,水平差。
我是来吃贴水超额的,不是来加杠杆的。
留足保证金。如果部分用来理财,一定一定保证流动性。
• 不要择时 不要择时 不要择时
这个诱惑很大,Tom反复强调了。择时是一个毒苹果,以为自己能做到的和实际情况常常事与愿违。
但是,考虑到A股波动大,股指期货本质是权益宽基Beta+贴水超额,而不加杠杆的一手资金要求太高了。
如果要做不同指数估值下的仓位升降或定期再平衡,可以用其他权益仓位来做,而不是股指期货(毕竟我不是猫大那种可以拿很多手的大户,可以通过数量加减来做仓位管理)
• 不要被贴水深度诱惑,承担了原本不想承担的指数Beta
这个很典型了,论坛里有不少。IF换IC,IC换IM,经历了才知道持有IM多么痛苦。
更深的贴水背后可能是流动性,可能是指数风险,大部分情况下市场是有效的。
扪心自问,我既然不愿意持有中证1000ETF(公司质量,波动性),自然也不应该因为贴水去持有IM。这是舍本逐末了。
• 股指期货滚贴水仓位占比不要太高
毕竟波动大啊,即便是全额保证金也很影响心态。
假如股指期货,转债,债基各1/3,大熊市期间最大回撤分别是-50%、-10%,-1%,加权之后-20%。
如果光拿着股指期货那就是-50%, 我绝对受不了。即便过来了,那几年的煎熬也不值得。
生活不是excel表,是每天面对家人,每时每刻面对自己。
未完待续
根据自己的模拟仓和论坛友友们的相关帖子,不定期更新。
芒格老先生说,知道自己会死在那里,就不要去。
股指期货玩好了有超额,玩不好要伤筋动骨。一定要小心再小心。
• 不要加杠杆
我胆子小,水平差。
我是来吃贴水超额的,不是来加杠杆的。
留足保证金。如果部分用来理财,一定一定保证流动性。
• 不要择时 不要择时 不要择时
这个诱惑很大,Tom反复强调了。择时是一个毒苹果,以为自己能做到的和实际情况常常事与愿违。
但是,考虑到A股波动大,股指期货本质是权益宽基Beta+贴水超额,而不加杠杆的一手资金要求太高了。
如果要做不同指数估值下的仓位升降或定期再平衡,可以用其他权益仓位来做,而不是股指期货(毕竟我不是猫大那种可以拿很多手的大户,可以通过数量加减来做仓位管理)
• 不要被贴水深度诱惑,承担了原本不想承担的指数Beta
这个很典型了,论坛里有不少。IF换IC,IC换IM,经历了才知道持有IM多么痛苦。
更深的贴水背后可能是流动性,可能是指数风险,大部分情况下市场是有效的。
扪心自问,我既然不愿意持有中证1000ETF(公司质量,波动性),自然也不应该因为贴水去持有IM。这是舍本逐末了。
• 股指期货滚贴水仓位占比不要太高
毕竟波动大啊,即便是全额保证金也很影响心态。
假如股指期货,转债,债基各1/3,大熊市期间最大回撤分别是-50%、-10%,-1%,加权之后-20%。
如果光拿着股指期货那就是-50%, 我绝对受不了。即便过来了,那几年的煎熬也不值得。
生活不是excel表,是每天面对家人,每时每刻面对自己。
未完待续
根据自己的模拟仓和论坛友友们的相关帖子,不定期更新。
0
股指期货移仓换月
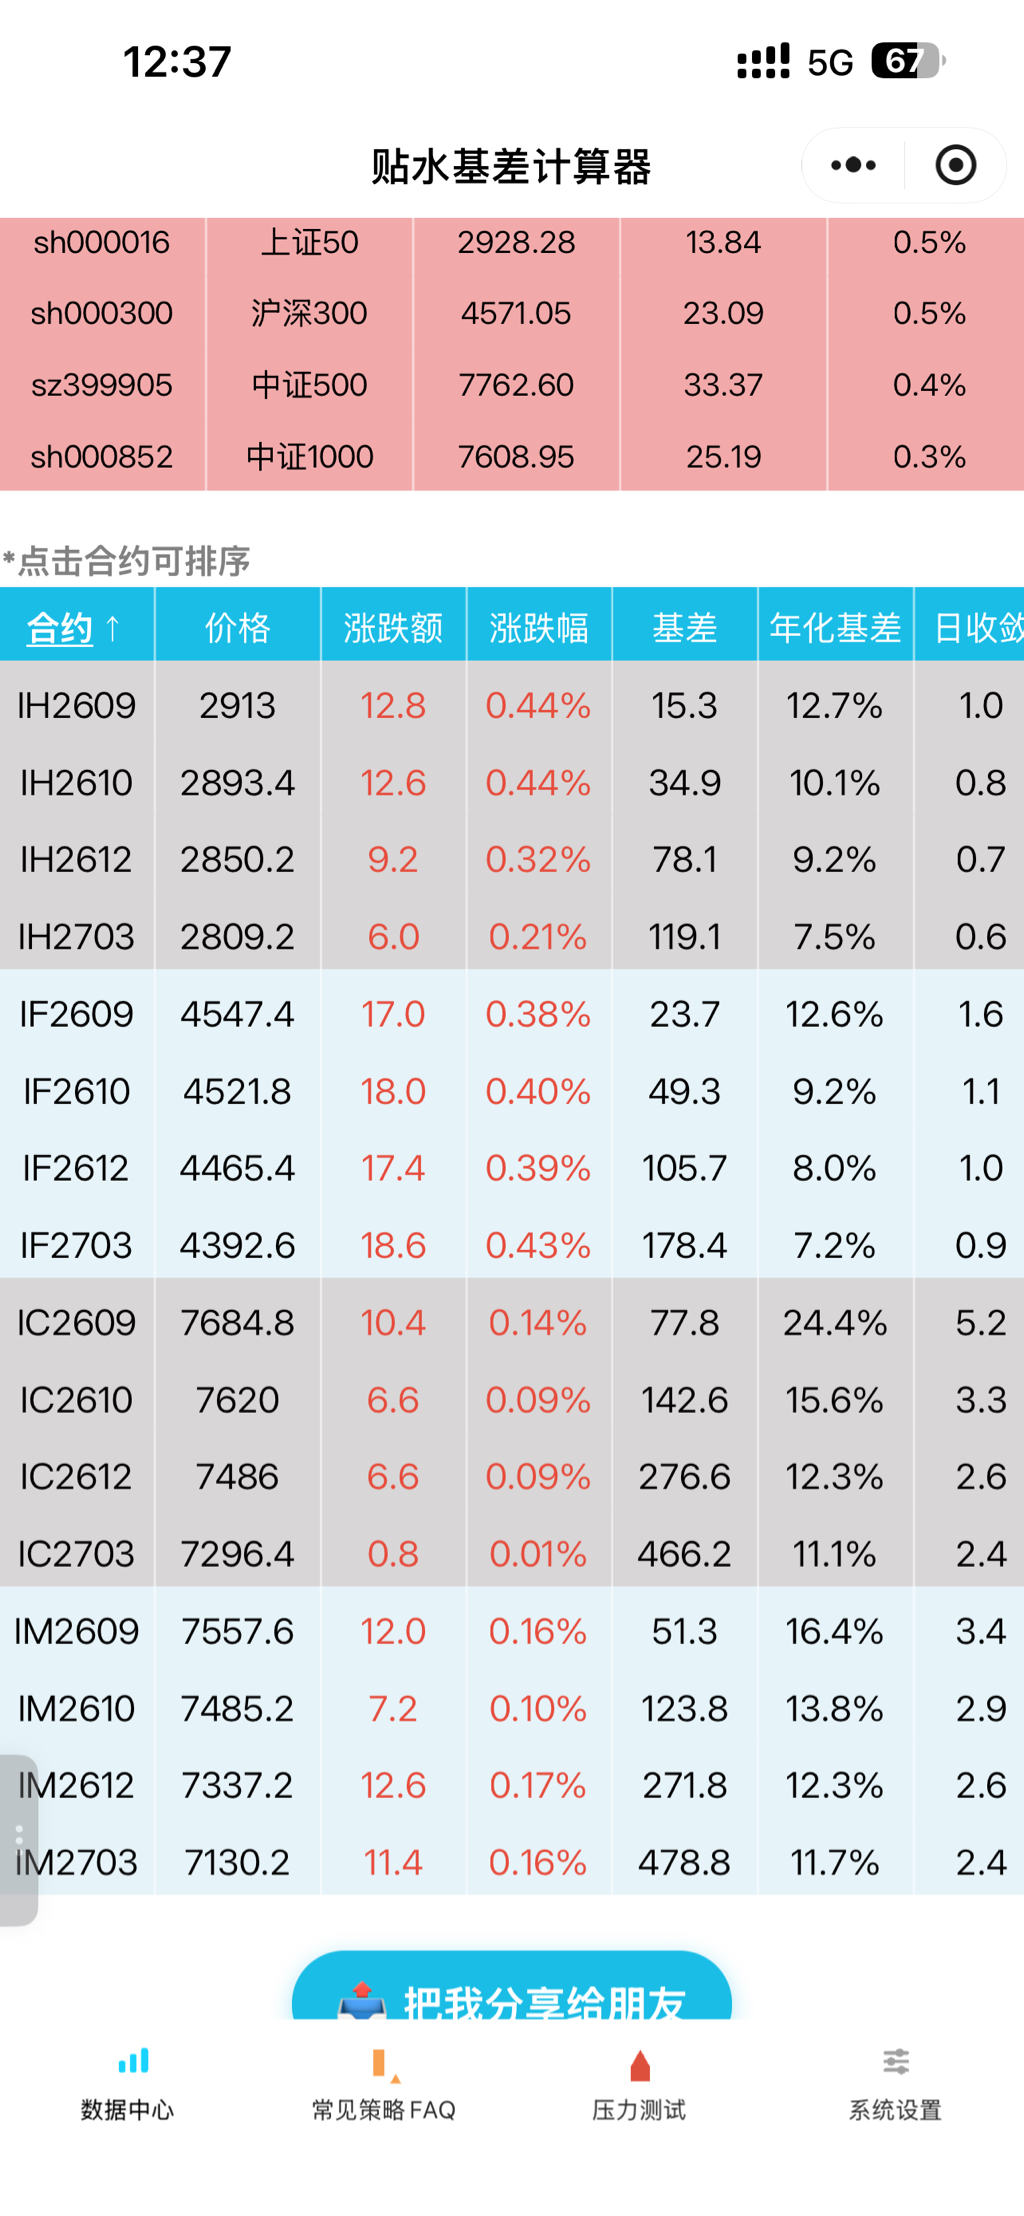
一、是否换仓
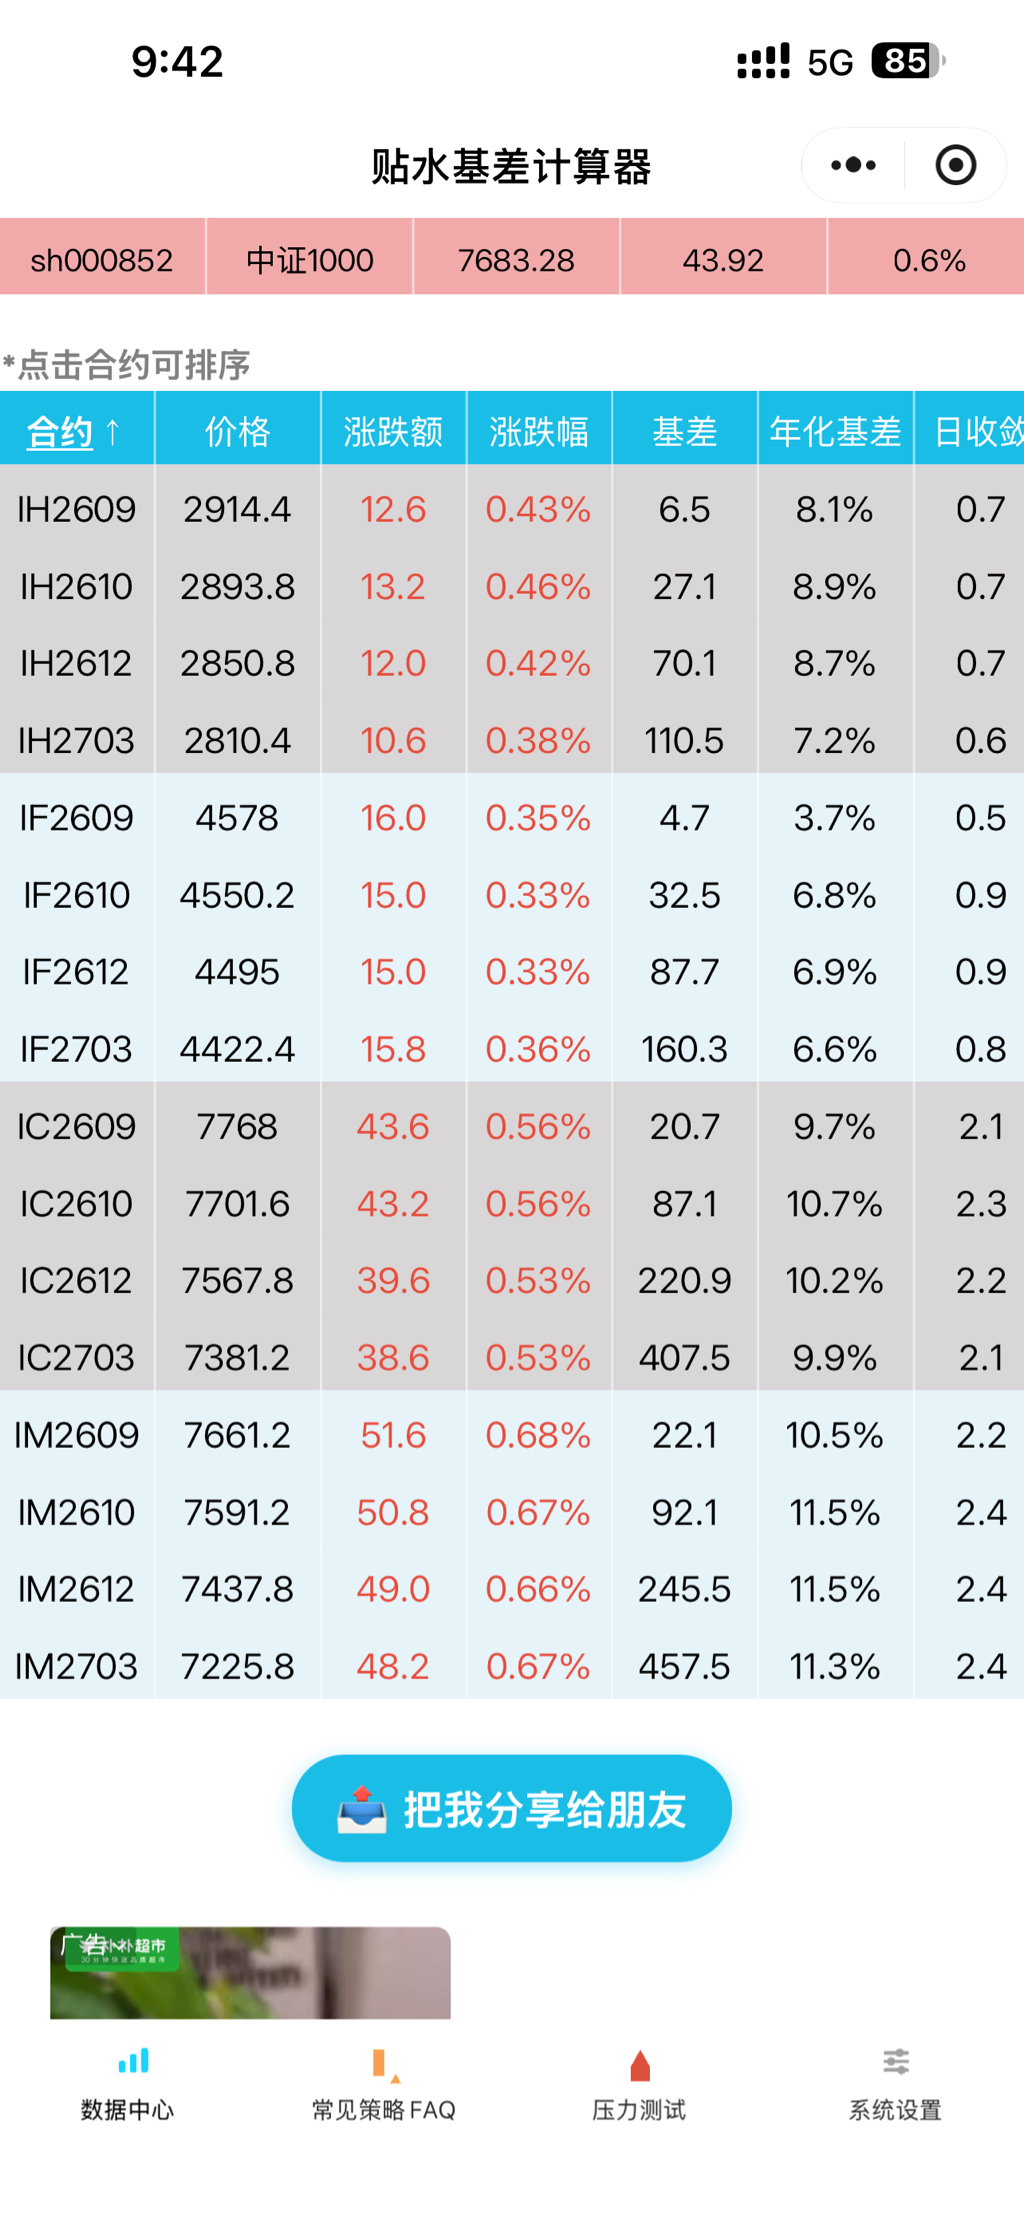
2609合约到期倒计时10个交易日
截至当前, 2609年化贴水\基差每日收敛已经无明显优势 , 是到了换仓的时候了。
(贴水基差计算器)
二、换仓合约选择
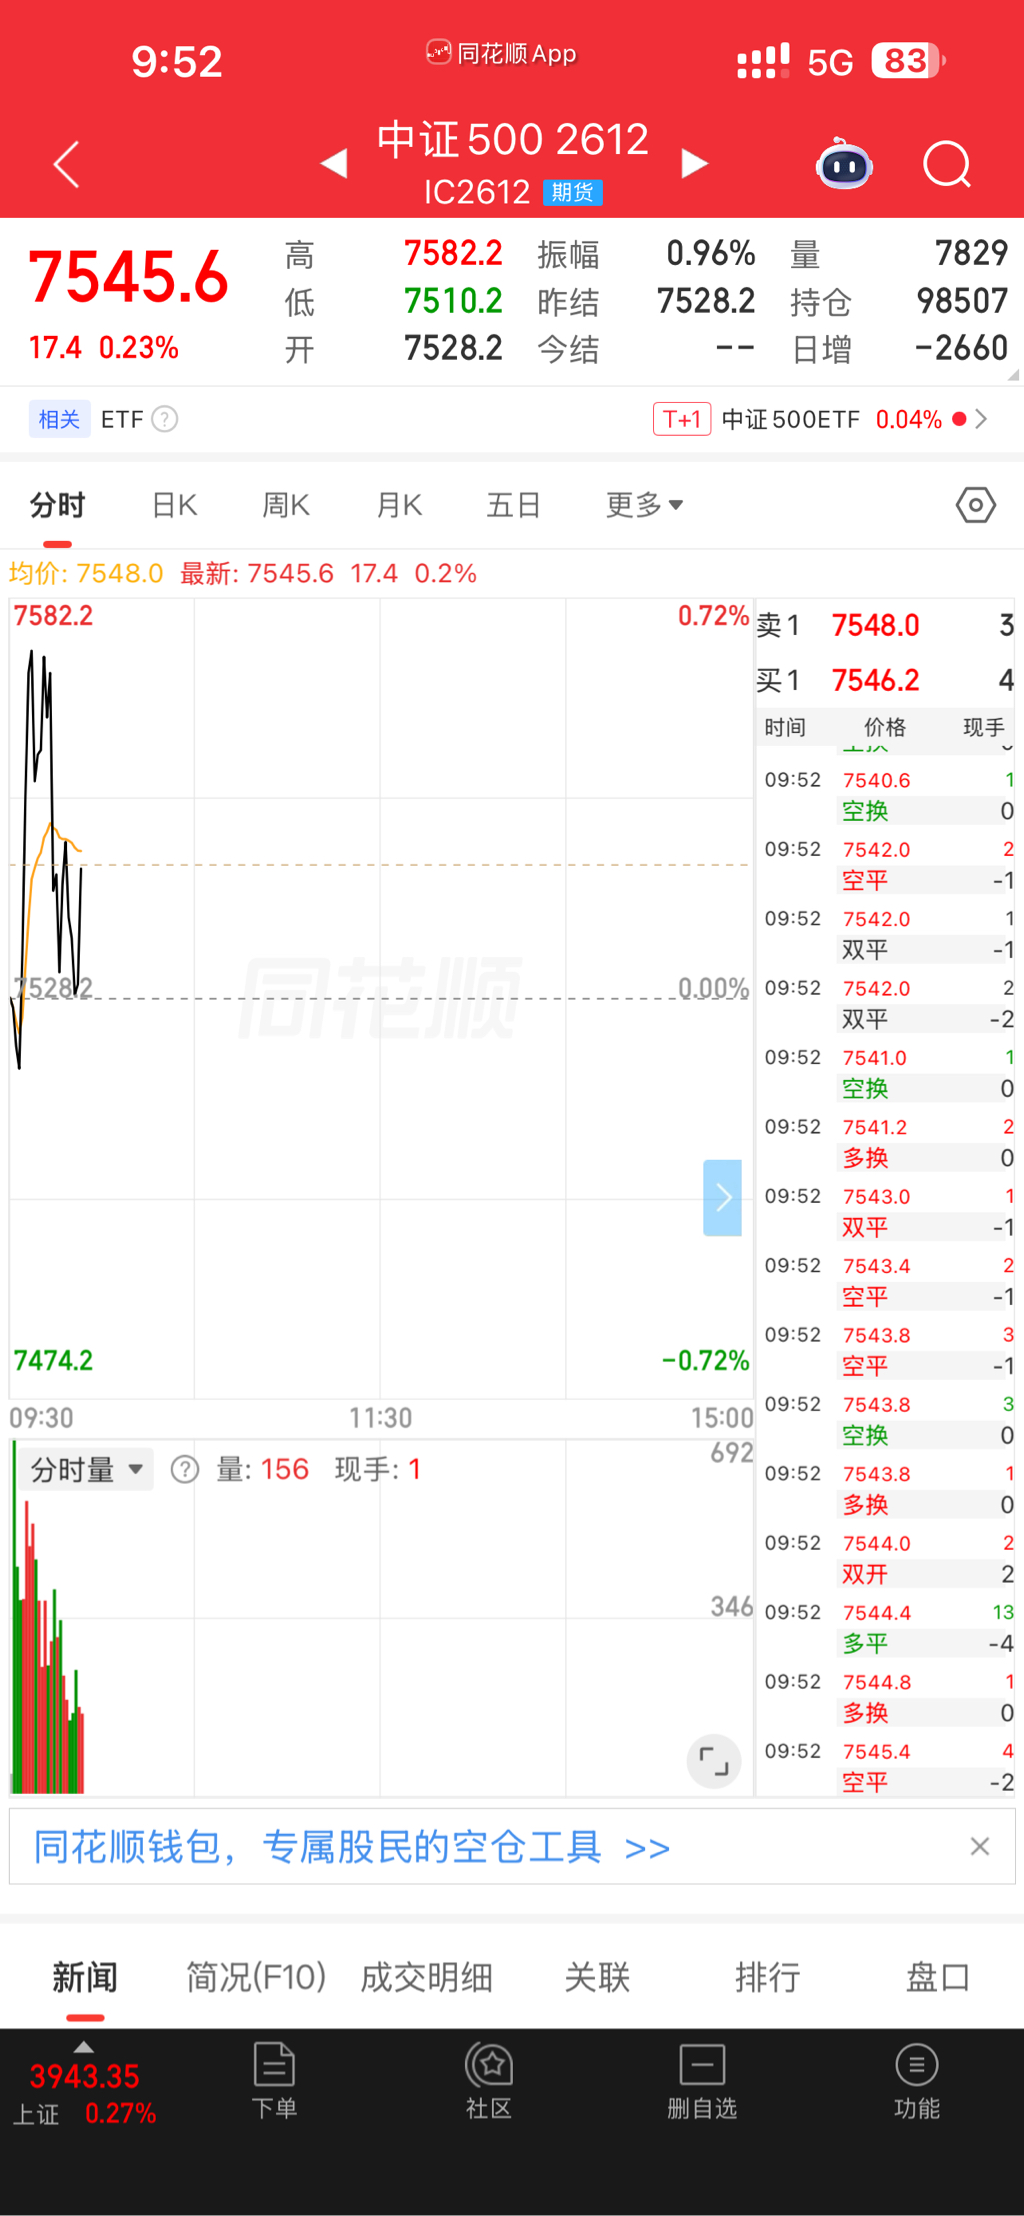
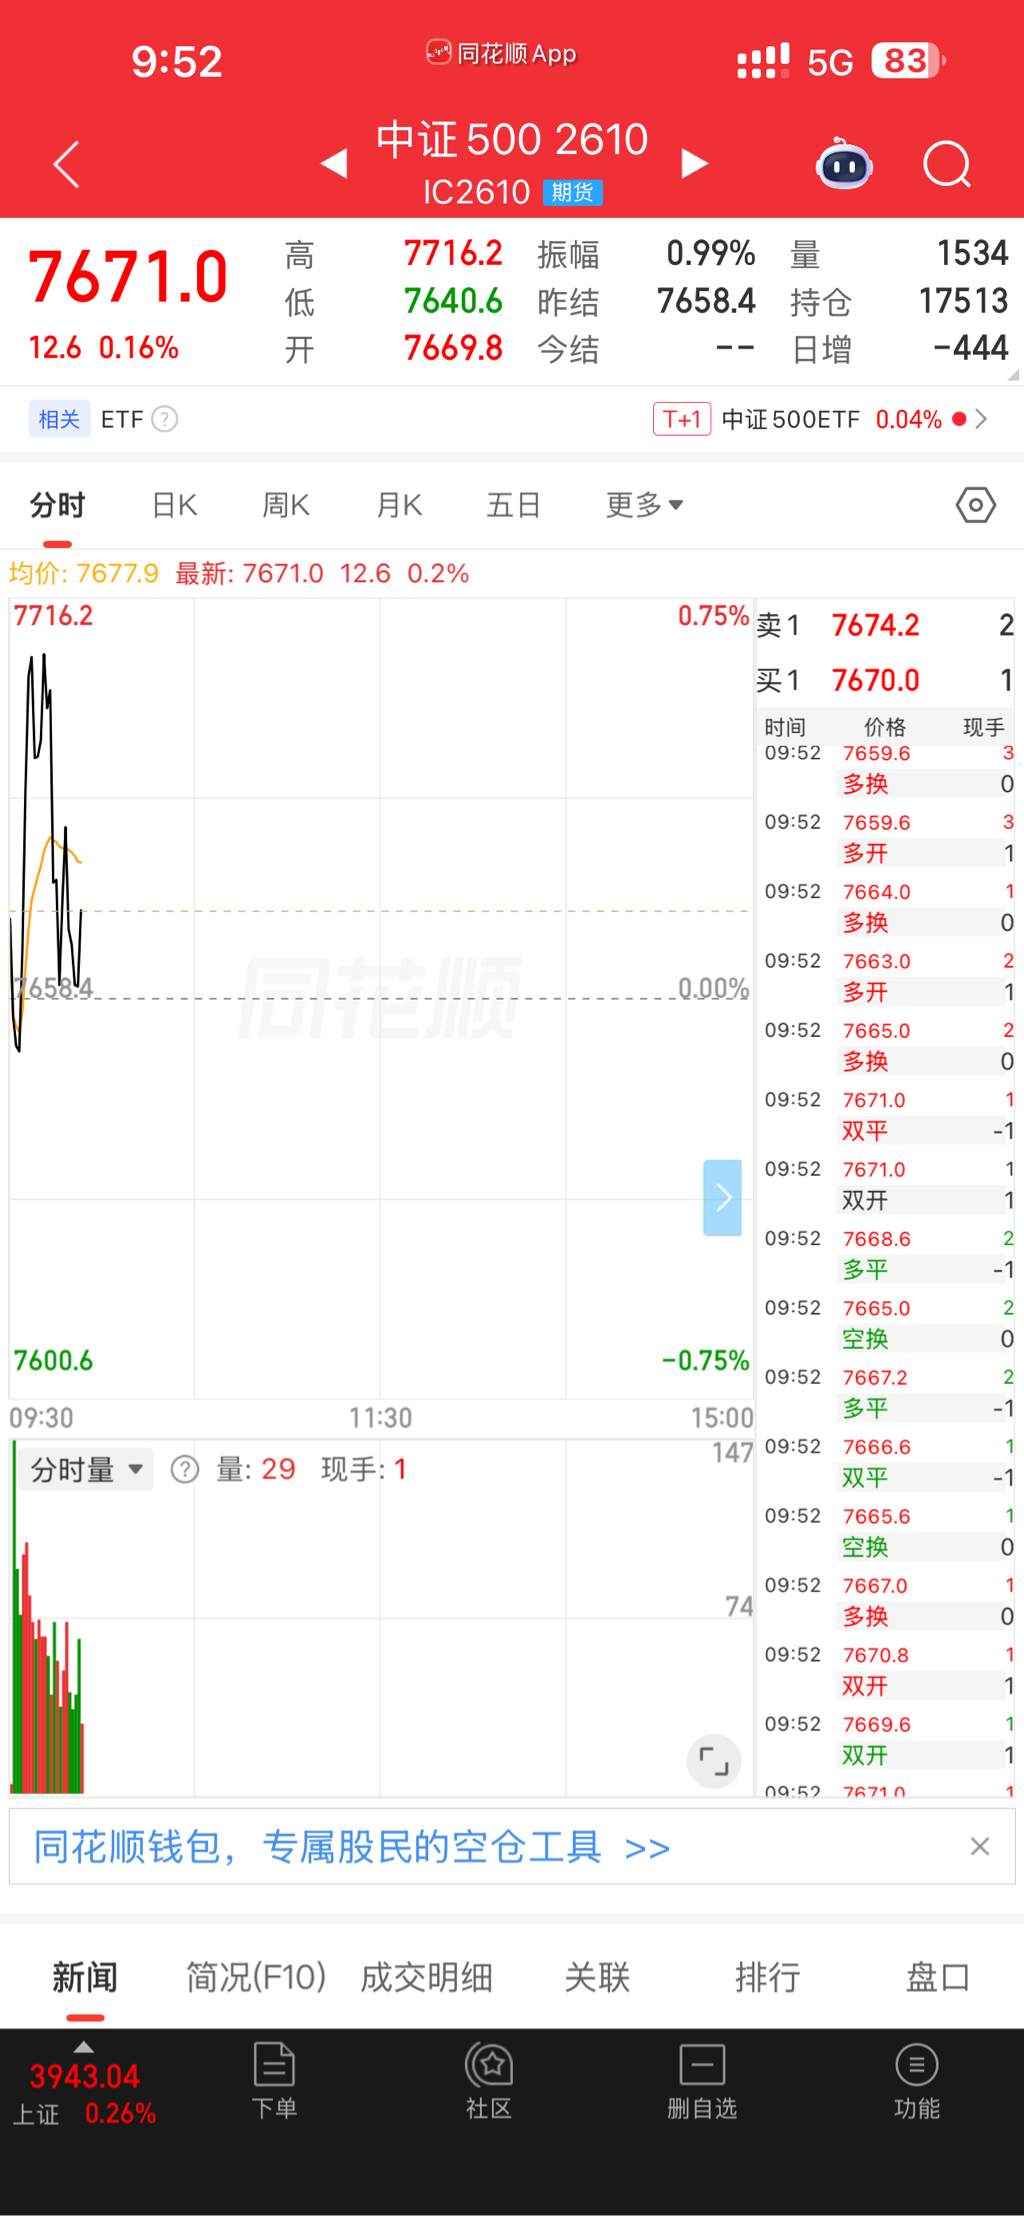
2610 和 2612 年化贴水不相上下, 但查看盘口, 2612的交易量更大, 盘口买卖价差竟然小于2610, 看来当季合约才是当前市场交易的主力合约
(同花顺)
三、换仓决策
综上, 本次换仓 到当季合约, 而非次月合约
IF2609→IF2612
IC2609→IC2612
(IM前期已经从2609换到2610,目前看没有再次换仓的必要,持有不动)
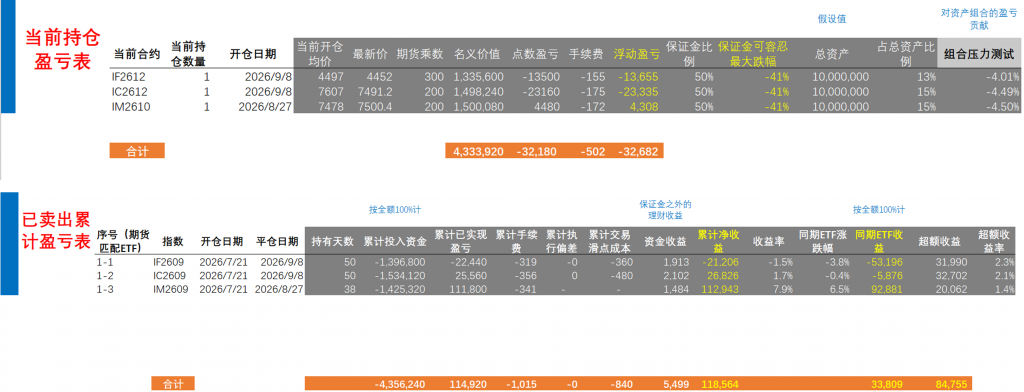
交易和持仓盈亏数据待记录表搭建完成后一并登记
争取今晚搞完
一、是否换仓
2609合约到期倒计时10个交易日
截至当前, 2609年化贴水\基差每日收敛已经无明显优势 , 是到了换仓的时候了。
(贴水基差计算器)
二、换仓合约选择
2610 和 2612 年化贴水不相上下, 但查看盘口, 2612的交易量更大, 盘口买卖价差竟然小于2610, 看来当季合约才是当前市场交易的主力合约
(同花顺)
三、换仓决策
综上, 本次换仓 到当季合约, 而非次月合约
IF2609→IF2612
IC2609→IC2612
(IM前期已经从2609换到2610,目前看没有再次换仓的必要,持有不动)
交易和持仓盈亏数据待记录表搭建完成后一并登记
争取今晚搞完
1
赞同来自: wangchengf
如何判断股指期货滚贴水策略是否会失效?
滚贴水策略最大的风险,不是某一年贴水下降。而是产生贴水的市场机制发生变化。
如果不注意贴水产生的原因,当它发生变化却浑然不觉策略已经失效是非常危险的。
股指期货贴水长期存在,主要来自:
1. 机构套保需求
2. 量化中性策略需求
3. A股指数风险管理工具相对有限
因此判断策略是否有效,我不会只看当前贴水。而会观察:
第一,制度环境是否变化。
例如:融券机制、交易规则、其他对冲工具,期货保证金比例,交易限制等等。
第二,市场参与者是否变化。
例如:量化中性策略规模、机构套保需求,长期资金比如保险资金、主权基金的占比增加(这类机构短期对冲需求没那么强,对股指期货空单需求相对弱)。
第三,指数本身是否仍值得长期持有。
如果只是短期贴水下降,可能只是市场周期变化。
果长期产生贴水的土壤消失:那么股指期货可能不再优于ETF。
如果持有宽基指数相关标的这个策略本身没有发生变化,那么最终需要的基于长期期望收益,选择更合适的工具,即
股指期货:指数Beta + 贴水 + 保证金理财收益
VS
ETF:指数Beta + 分红 - 管理费
滚贴水策略最大的风险,不是某一年贴水下降。而是产生贴水的市场机制发生变化。
如果不注意贴水产生的原因,当它发生变化却浑然不觉策略已经失效是非常危险的。
股指期货贴水长期存在,主要来自:
1. 机构套保需求
2. 量化中性策略需求
3. A股指数风险管理工具相对有限
因此判断策略是否有效,我不会只看当前贴水。而会观察:
第一,制度环境是否变化。
例如:融券机制、交易规则、其他对冲工具,期货保证金比例,交易限制等等。
第二,市场参与者是否变化。
例如:量化中性策略规模、机构套保需求,长期资金比如保险资金、主权基金的占比增加(这类机构短期对冲需求没那么强,对股指期货空单需求相对弱)。
第三,指数本身是否仍值得长期持有。
如果只是短期贴水下降,可能只是市场周期变化。
果长期产生贴水的土壤消失:那么股指期货可能不再优于ETF。
如果持有宽基指数相关标的这个策略本身没有发生变化,那么最终需要的基于长期期望收益,选择更合适的工具,即
股指期货:指数Beta + 贴水 + 保证金理财收益
VS
ETF:指数Beta + 分红 - 管理费
0
股指期货滚贴水:遇到异常贴水,如何判断和应对?
很多人关注股指期货贴水,第一反应是:
贴水高,要不要买?
贴水低,是不是策略失效?
我认为这两个问题都需要先回答:为什么贴水发生变化?
滚贴水收益并不是股指期货创造的,而是市场结构性不平衡给予承担风险者的补偿。
因此遇到异常贴水,我会按照三个步骤分析:
核心原则:
不要看贴水数字本身。
要看产生贴水的原因。
比如,同样表现是深度贴水,背后可能大有不同
很多人关注股指期货贴水,第一反应是:
贴水高,要不要买?
贴水低,是不是策略失效?
我认为这两个问题都需要先回答:为什么贴水发生变化?
滚贴水收益并不是股指期货创造的,而是市场结构性不平衡给予承担风险者的补偿。
因此遇到异常贴水,我会按照三个步骤分析:
- 第一,确认自己是否愿意持有这个指数。
如果没有贴水,我都不愿意持有,那么不能因为贴水高就买入。
贴水是风险补偿,不是免费收益。
比如,仅仅因为IM贴水深就从IF或IC换到IM,而没有意识到IM更深的贴水本质是更高风险的补偿,自己是否愿意承担背后的风险 - 第二,分析贴水变化原因。
如果是市场恐慌导致:指数下跌、风险偏好下降、机构避险需求增加。那么通常属于短期波动。
如果是制度、资金结构变化:例如对冲需求下降、市场规则改变。需要重新评估。 - 第三,根据原因决定:
短期波动:继续观察或持有。
长期机制变化:考虑ETF替代。
核心原则:
不要看贴水数字本身。
要看产生贴水的原因。
比如,同样表现是深度贴水,背后可能大有不同
- 机会型深贴水:
政策没有变化;
市场流动性正常;
企业盈利预期没有恶化;
交易制度稳定。 - 陷阱型深贴水:
小盘股流动性恶化;
微盘股连续下跌;
退市制度加强;
小公司盈利恶化。 - 制度型深贴水:
融券环境改变;
做空工具变化;
股指期货规则调整。
0
@summer5000
今天换仓观察记录决策:不换。继续持有2609合约依据:必须换的情况-未触发:只剩最后3个交易日(最后交割日第三个周五9月18日,余12个交易日)年化贴水不具优势-未触发:当月显著高于次月、当季、次季合约每日贴水收敛-仍有优势:当月合约显著快于次月、当季、次季合约综上,继续持有,每个交易日继续观察请问一下这个是什么软件
0
今天换仓观察记录
决策:
不换。继续持有2609合约
依据:
必须换的情况-未触发:
只剩最后3个交易日(最后交割日第三个周五9月18日,余12个交易日)
年化贴水不具优势-未触发:
当月显著高于次月、当季、次季合约
每日贴水收敛-仍有优势:
当月合约显著快于次月、当季、次季合约
综上,继续持有,每个交易日继续观察
决策:
不换。继续持有2609合约
依据:
必须换的情况-未触发:
只剩最后3个交易日(最后交割日第三个周五9月18日,余12个交易日)
年化贴水不具优势-未触发:
当月显著高于次月、当季、次季合约
每日贴水收敛-仍有优势:
当月合约显著快于次月、当季、次季合约
综上,继续持有,每个交易日继续观察
0
@门头哥
微信公众号
Tom真不想你踩雷
Tom真不想看你亏钱
都是同一个主理团队,因为他们经常手撕各种高端诈骗局,时不时被密集投诉举报关小黑屋,所以会有备用号。
大佬,tom的一系列文章哪里看不是大佬,还没入门的小小散户
微信公众号
Tom真不想你踩雷
Tom真不想看你亏钱
都是同一个主理团队,因为他们经常手撕各种高端诈骗局,时不时被密集投诉举报关小黑屋,所以会有备用号。
0
滚贴水的本质
本质:
不是寻找“最深的贴水”,而是在每一个时点寻找“风险调整后最值得继续持有的期限”。
来源:
滚贴水收益不是股指期货本身创造的,而是市场结构性不平衡给予多头的补偿。
反映了股票市场风险转移需求、做空工具供给、资金结构和市场制度共同作用形成的基差。
大白话就是
A股做空工具相对有限,持有股票组合的机构投资者、量化中性策略资金等,需要通过做空股指期货进行风险对冲,在保留股票组合收益来源的同时降低市场Beta暴露。
越是对应成分股中小市值股票占比较高、融券困难程度较高的指数,其股指期货可能面临更强的对冲需求,因此历史上更容易出现较深贴水。
策略什么情况下会失效?
- 制度性失效:融券机制大幅改善;做空工具普及;衍生品体系成熟→空头稀缺性下降,股指期货多空关系扭转
- 市场生态失效:机构对冲方式变化;套利资金充分进入;资金结构变化→贴水下降
其中资金结构变化指:
- 机构投资者占比提高,长期资金增加:比如养老金、险资、主权基金等,这些机构比散户占比高的机构资金更少使用短期对冲,会减少股指期货空头
- 量化中性资金变化:这个没什么好说的,看客户对中性策略的需求了
- 套利资金进入:也没什么好说的
成熟的资本市场是什么情况?
长期来看,可能小幅升水、小幅贴水,取决于利率和分红。
- 资金成本(利多期货)>分红(利空期货),期货升水。
- 资金成本(利多期货)<分红(利空期货),期货贴水。
失效了怎么办?
切回ETF。
因为我持有的目的是找更好的获取市场beta的工具,如果股指期货还不如ETF本身,那我当然是换到ETF。
本质:
不是寻找“最深的贴水”,而是在每一个时点寻找“风险调整后最值得继续持有的期限”。
来源:
滚贴水收益不是股指期货本身创造的,而是市场结构性不平衡给予多头的补偿。
反映了股票市场风险转移需求、做空工具供给、资金结构和市场制度共同作用形成的基差。
大白话就是
A股做空工具相对有限,持有股票组合的机构投资者、量化中性策略资金等,需要通过做空股指期货进行风险对冲,在保留股票组合收益来源的同时降低市场Beta暴露。
越是对应成分股中小市值股票占比较高、融券困难程度较高的指数,其股指期货可能面临更强的对冲需求,因此历史上更容易出现较深贴水。
策略什么情况下会失效?
- 制度性失效:融券机制大幅改善;做空工具普及;衍生品体系成熟→空头稀缺性下降,股指期货多空关系扭转
- 市场生态失效:机构对冲方式变化;套利资金充分进入;资金结构变化→贴水下降
其中资金结构变化指:
- 机构投资者占比提高,长期资金增加:比如养老金、险资、主权基金等,这些机构比散户占比高的机构资金更少使用短期对冲,会减少股指期货空头
- 量化中性资金变化:这个没什么好说的,看客户对中性策略的需求了
- 套利资金进入:也没什么好说的
成熟的资本市场是什么情况?
长期来看,可能小幅升水、小幅贴水,取决于利率和分红。
- 资金成本(利多期货)>分红(利空期货),期货升水。
- 资金成本(利多期货)<分红(利空期货),期货贴水。
失效了怎么办?
切回ETF。
因为我持有的目的是找更好的获取市场beta的工具,如果股指期货还不如ETF本身,那我当然是换到ETF。
1
赞同来自: wangchengf
在GPT的帮助下学习股指期货滚贴水
去年8月第一次接触到股指期货滚贴水这个策略,当时只是心里留了个印象,并没有真正去执行。原因有三:
一是资金门槛太高;
二是这是一个完全陌生的领域;
三是波动大且自带杠杆
组合起来就是风险高,且容易亏大钱
——这种风险不一定是策略本身的问题,而是如果我贸然进场,很可能陷入“承担高风险、获得低收益”的不对称局面。
等到今年年初回头再看,我发现如果当时真的拿一部分资金去做,它的收益其实超过了我自己操作的其他所有仓位的总收益率,而且还更省心。于是我开始认真考虑这个策略。
读了Tom写的一系列相关文章,他把贴水是怎么来的、背后的原理都讲得很清楚。但对于“怎么滚”这件事,他只给了一个计算基差的小程序,外加反复强调“千万不要择时,按月或按季度往前滚即可”,就没有更多了。
可当我真的去跑模拟仓的时候,看着基差和它的每日变动,心里还是充满了困惑。
说白了就是:一看原理都懂,一到操作细节就一脸懵逼。
我意识到,如果未来要靠这个策略获取超额收益,我必须真正理解其中的原理,而不能仅仅因为别人告诉我这么做就去这么做。
几个月前看到论坛里有一位兄弟分享了他这几年带杠杆做股指期货滚贴水的经历,那篇文章让我意识到,这个事情远没有看上去那么简单,它对心理的考验可能远超我们的想象。所以我下定决心要把原理彻底弄清楚。毕竟一知半解,道听途说的策略,遇到考验时刻非常容易丢盔弃甲,形成实际亏损。
我的学习方法是让AI当我的教练,用量化的方式给我出题,而非泛泛而谈讲原理。
最初试了DeepSeek和元宝,但发现它们在很早的阶段就犯了同一个非常明显的错误,而且错得一模一样,甚至还需要我这个新手来指正。我觉得这太可怕了--万一我没看出来呢?
后来用同样的问题去测了GPT,它没有出错,所以我最终选择了GPT来做我的教练。
GPT会模拟出不同的合约和市场场景,一步步问我怎么选、为什么这么选,然后根据我的回答逻辑来纠正我。这个过程非常好,能逼着我把自己模糊的感觉转化成明确的判断依据。
后续就是一边学习,一边记录,一边感受市场,等资金体量大一些,以及对应指数估值没那么高的情况下再找合适的机会再切进去。一旦入场,就不择时地一直滚下去,赚取市场β+贴水的超额收益。
去年8月第一次接触到股指期货滚贴水这个策略,当时只是心里留了个印象,并没有真正去执行。原因有三:
一是资金门槛太高;
二是这是一个完全陌生的领域;
三是波动大且自带杠杆
组合起来就是风险高,且容易亏大钱
——这种风险不一定是策略本身的问题,而是如果我贸然进场,很可能陷入“承担高风险、获得低收益”的不对称局面。
等到今年年初回头再看,我发现如果当时真的拿一部分资金去做,它的收益其实超过了我自己操作的其他所有仓位的总收益率,而且还更省心。于是我开始认真考虑这个策略。
读了Tom写的一系列相关文章,他把贴水是怎么来的、背后的原理都讲得很清楚。但对于“怎么滚”这件事,他只给了一个计算基差的小程序,外加反复强调“千万不要择时,按月或按季度往前滚即可”,就没有更多了。
可当我真的去跑模拟仓的时候,看着基差和它的每日变动,心里还是充满了困惑。
说白了就是:一看原理都懂,一到操作细节就一脸懵逼。
我意识到,如果未来要靠这个策略获取超额收益,我必须真正理解其中的原理,而不能仅仅因为别人告诉我这么做就去这么做。
几个月前看到论坛里有一位兄弟分享了他这几年带杠杆做股指期货滚贴水的经历,那篇文章让我意识到,这个事情远没有看上去那么简单,它对心理的考验可能远超我们的想象。所以我下定决心要把原理彻底弄清楚。毕竟一知半解,道听途说的策略,遇到考验时刻非常容易丢盔弃甲,形成实际亏损。
我的学习方法是让AI当我的教练,用量化的方式给我出题,而非泛泛而谈讲原理。
最初试了DeepSeek和元宝,但发现它们在很早的阶段就犯了同一个非常明显的错误,而且错得一模一样,甚至还需要我这个新手来指正。我觉得这太可怕了--万一我没看出来呢?
后来用同样的问题去测了GPT,它没有出错,所以我最终选择了GPT来做我的教练。
GPT会模拟出不同的合约和市场场景,一步步问我怎么选、为什么这么选,然后根据我的回答逻辑来纠正我。这个过程非常好,能逼着我把自己模糊的感觉转化成明确的判断依据。
后续就是一边学习,一边记录,一边感受市场,等资金体量大一些,以及对应指数估值没那么高的情况下再找合适的机会再切进去。一旦入场,就不择时地一直滚下去,赚取市场β+贴水的超额收益。
1
赞同来自: 可可巧克力
错过一年滚贴水后,我选择请 GPT 当我的老师
大概一年前,我就看到了那篇讲股指期货滚贴水的文章。当时觉得有道理,但没有动手。等到最近重新想起这件事,回头去看那个时间点——如果我当时开始滚,收益会比现在好很多。
正因为看到了这个落差,我才在今年认真地去研究它。
一开始,我找了DeepSeek,问的问题是:尽管我已经学习了相关知识,但当我看到贴水基差表的时候,依然两眼一抹黑。我希望它能教我如何实操,真正学会怎么滚贴水、怎么判断选合约。结果它在第一个问题上就犯了两次错误,还需要我这个不太懂的人去纠正,而且它还承认自己错了。我不敢再拿它学下去,于是换到了GPT。
这次找对老师了。过程就不详述了,总之是层层展开,针对初学者容易犯的一个个问题和陷阱,通过出题来检验我的理解。从例子到相对真实的判断,我开始有一点找到感觉了。但还没有学完,因为他讲的例子都是相对理想的情况,还没有涉及到市场极端行情应该怎么做。
我没有因为“过去一年滚贴水比我自己的投资收益好”就急着进场。因为我清楚地知道:即便不加任何杠杆,用100%保证金全仓去做,它的回撤幅度依然可能是我承受不了的。更何况,还有很多问题我并没有真正搞明白。
所以,我决定现在不上手。
我越来越确信一件事:你拿不住的高波动,最后吃到的往往是亏损,而不是盈利。
不过这样下去,我觉得再去操作——不管是真实的还是模拟仓——心里会更有底一些。我打算在每次移仓换月的时候先自己做判断,再请老师来看我的判断和背后的理由。
大概一年前,我就看到了那篇讲股指期货滚贴水的文章。当时觉得有道理,但没有动手。等到最近重新想起这件事,回头去看那个时间点——如果我当时开始滚,收益会比现在好很多。
正因为看到了这个落差,我才在今年认真地去研究它。
一开始,我找了DeepSeek,问的问题是:尽管我已经学习了相关知识,但当我看到贴水基差表的时候,依然两眼一抹黑。我希望它能教我如何实操,真正学会怎么滚贴水、怎么判断选合约。结果它在第一个问题上就犯了两次错误,还需要我这个不太懂的人去纠正,而且它还承认自己错了。我不敢再拿它学下去,于是换到了GPT。
这次找对老师了。过程就不详述了,总之是层层展开,针对初学者容易犯的一个个问题和陷阱,通过出题来检验我的理解。从例子到相对真实的判断,我开始有一点找到感觉了。但还没有学完,因为他讲的例子都是相对理想的情况,还没有涉及到市场极端行情应该怎么做。
我没有因为“过去一年滚贴水比我自己的投资收益好”就急着进场。因为我清楚地知道:即便不加任何杠杆,用100%保证金全仓去做,它的回撤幅度依然可能是我承受不了的。更何况,还有很多问题我并没有真正搞明白。
所以,我决定现在不上手。
我越来越确信一件事:你拿不住的高波动,最后吃到的往往是亏损,而不是盈利。
不过这样下去,我觉得再去操作——不管是真实的还是模拟仓——心里会更有底一些。我打算在每次移仓换月的时候先自己做判断,再请老师来看我的判断和背后的理由。

 京公网安备 11010802031449号