 Edge
 Chrome
 Firefox

满足强赎偏偏不赎,反手又要下修:锦浪转02的"迷操作"
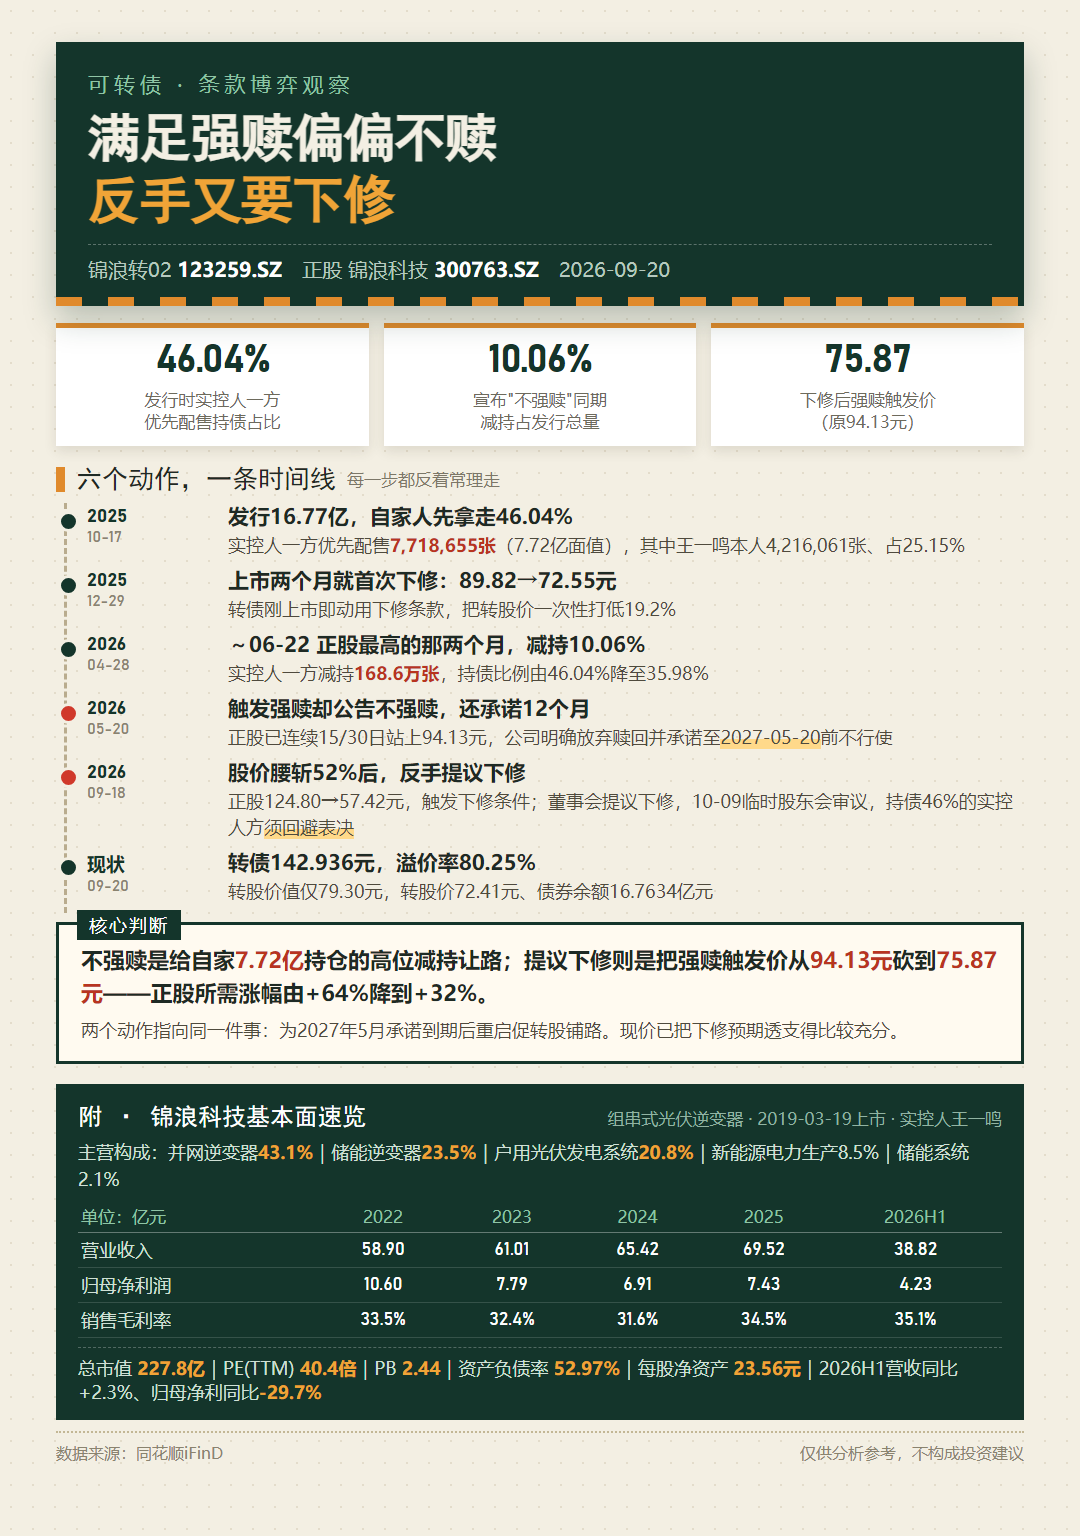
锦浪转02(123259.SZ)|正股 锦浪科技(300763.SZ)|2026-09-20一家上市不到一年的转债,先把送上门的强赎权推回去,还承诺一年内不赎回;然后实控人一方在股价最高的那两个月减持了10%;等股价腰斩之后,又反手提议下修转股价。三件事单看都很怪,串起来其实只有一条逻辑。
一、时间线
| 时间 | 动作 ||---|---|
| 2025-10-17 | 发行16.7658亿、6年期,转股价89.82元;实控人一方优先配售7,718,655张,占发行总量46.04% |
| 2025-12-29 | 上市仅两个月即首次下修,转股价89.82→72.55元 |
| 2026-04-23 | 进入转股期(至2031-10-16) |
| 2026-04-28~06-22 | 实控人一方减持168.6万张,持债比例46.04%→35.98%,正股同期在116~124元高位 |
| 2026-05-20 | 已满足强赎条件(15/30日站上94.13元),公告不强赎并承诺至2027-05-20前不行使 |
| 2026-06-01 | 正股见顶124.80元 |
| 2026-07-29 | 转股价微调至72.41元 |
| 2026-09-18 | 正股跌到57.42元,触发下修条件;董事会提议下修,10-09临时股东会审议 |
二、三个看不懂的动作
1)能强赎,偏偏不强赎。2026年5月正股在95~113元,公司已满足强赎条件(94.13元),16.77亿的转债随时可以强赎清零债务,但5月20日公告不但不赎,还承诺未来12个月不行使。A股多数公司只承诺3个月或6个月。
2)宣布不强赎的同期,实控人一方在减持。
2026年4月28日至6月22日,正是正股冲到124.80元、转债最贵的窗口,实控人一方(王峻适、林伊蓓、锦浪控股)减持168.6万张,占发行总量10.06%,持债比例由46.04%降到35.98%。
3)股价腰斩后,反手提议下修。
正股从6月1日的124.80元跌到9月18日的57.42元,跌了52%。9月18日公司触发下修条件(15/30日收盘价低于转股价85%即61.55元),董事会提议下修。此刻转债价142.936元、转股价值79.30元,溢价率80.25%。
三、谜底:自己就是最大债主
| 持有人 | 获配张数 | 占发行总量 ||---|---|---|
| 王一鸣(实控人) | 4,216,061 | 25.15% |
| 锦浪控股 | 1,321,227 | 7.88% |
| 林伊蓓 | 1,283,172 | 7.65% |
| 王峻适 | 898,195 | 5.36% |
| 合计 | 7,718,655 | 46.04% |
实控人一方发行时通过优先配售拿了46.04%(7.72亿面值)。减持10.06%后仍持有35.98%(6.03亿面值),其中王一鸣本人一股没卖,还攥着4.22亿面值。
四、三个动作,一条逻辑
5月不强赎:强赎会让转债在10~15个交易日内摘牌,实控人手里7.7亿面值要么按面值加利息被赎回,要么转股后集中抛压砸自己的股价。不强赎,才有时间在二级市场从容择时——而他们确实在4~6月高位卖掉了10%。9月下修:正股腰斩,剩下的6亿面值需要托一把:
- 转股价值由79.30元抬到约98元,稳住转债价格;
- 转股价由72.41元降到下修底价约58.36元(估算值),强赎触发价随之由94.13元降到75.87元——正股需要的涨幅从+64%直接压到+32%。
这才是重点:下修不只是"救转债",更是把强赎门槛砍掉一半,为2027年5月承诺到期后重新掌握主动权铺路。从"满足条件都不赎回"到"主动砍低赎回门槛",方向就清楚了。
五、核心判断
大股东先"放弃强赎"稳住债价,再在高位减持10.06%,等股价腰斩后提议下修锁定剩余仓位、顺手把强赎门槛砍半——每一个动作都在为手里那4~6亿的转债服务,跟小散的处境并不在一条线上。需要盯的三件事:
- 10月9日临时股东会:持股46%的实控人一方须回避表决,下修能不能通过由中小股东定;
- 下修幅度:即便修到底,转股价值也只有约98元,仍够不到100元面值,修不出实质转股区间;
- 价格与溢价:现价142.936元、溢价率80.25%,已把下修预期透支得比较充分;而承诺到期后,正股只要涨32%就够到75.87元的赎回线。
---
附:锦浪科技基本面
公司概况:锦浪科技(300763.SZ),2005年9月成立、2019年3月19日创业板上市,注册资本3.9669亿元,实控人王一鸣,注册地浙江宁波象山。申万行业为电力设备—光伏设备—逆变器,主营组串式逆变器的研发、生产、销售与服务。主营构成:并网逆变器43.10%、储能逆变器23.47%、户用光伏发电系统20.78%、新能源电力生产8.45%、储能系统2.13%、其他2.07%。
经营数据(单位:亿元):
| 指标 | 2022 | 2023 | 2024 | 2025 | 2026H1 |
|---|---|---|---|---|---|
| 营业收入 | 58.90 | 61.01 | 65.42 | 69.52 | 38.82 |
| 归母净利润 | 10.60 | 7.79 | 6.91 | 7.43 | 4.23 |
| 销售毛利率 | 33.5% | 32.4% | 31.6% | 34.5% | 35.1% |
| 资产负债率 | 71.6% | 64.1% | 60.5% | 53.3% | 53.0% |
| 每股净资产(元) | 11.26 | 19.35 | 20.83 | 22.57 | 23.56 |
最新估值与财务(2026H1):总市值227.78亿元,流通市值184.66亿元,PE(TTM)40.38倍,PB 2.44倍,PS 3.24倍;2026H1营业收入38.82亿元(同比+2.3%),归母净利润4.23亿元(同比-29.7%),单季Q2营收24.63亿元、归母净利润3.62亿元(同比-11.2%);货币资金12.19亿元,长期借款40.12亿元。
一句话点评:组串式逆变器头部厂商,营收连续多年爬坡但利润自2022年10.60亿元高点回落,2026H1在收入微增的同时净利润同比近三成下滑;资产负债率从2022年的71.6%降至53.0%,但40亿元长期借款对应户用光伏自持电站的重资产模式,是其区别于纯设备厂商的关键特征。
---
*数据来源:同花顺iFinD。本文为条款与公开信息的整理分析,不构成任何投资建议。*


 京公网安备 11010802031449号