 Edge
 Chrome
 Firefox

全球动量轮动策略(私有版)
> 本文基于公开 ETF 历史数据与回测结果整理。内容仅用于策略研究与交流,不构成任何投资建议;历史结果不代表未来收益。1、ETF轮动
目前被动基金这块主要采用ETF轮动策略为主,市面上所有以ETF为主的投顾/FOF,受限于换手率和标的选择,完全发挥不出ETF以快打慢的优势,有些不受换手限制的FOF也没见做得好的,但个人投资者完全没有这块的限制。投资方式上,采用动量策略,选择波段/趋势投资,做轮动,不长情。
标的选择上,纯场内etf基金(其实目前的策略场外也可以),覆盖全球几个主要的大类宽基。
下面简单介绍一下策略的构成:
2、什么是动量策略?
动量策略(Momentum Strategy)是一种投资策略,它认为股票或其他金融资产的价格趋势会持续一段时间。这种策略通常被称为"追涨(顺势而为)杀跌(及时止损)",即投资者会买入那些近期表现良好、价格上涨的股票,并在价格开始下跌时卖出。而动量效应(Momentum Effect)是动量策略的理论基础,动量效应又称"惯性效应",由Jegadeesh和Titman(1993)提出的,是指股票的收益率有延续原来的运动方向的趋势,即过去上涨的资产未来还会上涨,过去下跌的资产未来还会下跌,即强者恒强。
基于此,通过使用被国内外学者及投资人广泛印证长期有效的动量法,当动量强度高时,我们就进场买入,享受牛市带来的收益;当动量强度低时,就及时卖出,规避熊市造成的损失。
总的来说,动量策略解决了投资者长期面临的"买什么,什么时候买,买多少,什么时候卖,卖多少"等一系列投资痛点。
3、为什么要做ETF轮动策略?
首先,为什么要做ETF?第一,多样化投资: ETF买的是一篮子股票,这意味着你买一个ETF,就相当于同时买了很多股票,这样做可以分散风险。另外,如果你想买境外的苹果、谷歌、亚马逊等公司,如果你没有境外没有账户,就无法买,但你却可以通过纳指ETF,一键配齐,实现全球配置。
第二,低成本: ETF的管理费用通常比较低,也不需要像股票那样要交印花税。低费用意味着你可以省下更多的钱,长期来看,这可能对你的投资回报有很大的影响。
第三,透明度: ETF的持仓通常是公开的,你可以很容易地知道它们都投资了哪些资产。这样你就可以清楚地了解你的钱去了哪里,以及这些投资是否符合你的投资目标和风险承受能力。
第四,灵活性: ETF在交易所上市交易,就像普通股票一样,你可以在交易时间内随时买卖。这给了你很大的灵活性,如果你需要现金或者看到市场有机会,你可以迅速行动。
其次,为什么要做ETF轮动?
众所周知,股票、债券、商品、现金等投资市场存在着各种各样明显的轮动效应,国与国之间也是存在轮动效应。
例如美股、日本、德国、印度、A股的股市,其背后的逻辑是不同国家与市场背后的经济周期与政策差异造成的时空错位,这种现象未来还会反复出现。
既然存在明显的资产轮动效应,那么资本市场总是存在机会,东边不亮西边亮,这意味着可以通过全球资产轮动,让自己尽可能多的时间保持在牛市中,主动选择牛市,不断寻求最大的收益和最小的风险洼地。
4、ETF全球资产轮动策略效果如何?
选择思路: 黄金ETF用来代表商品行情,纳指代表美国科技股表现,创业板代表国内创新成长企业表现,沪深300代表国内价值股表现。这四类指数代表了不同风格和市场的资产,他们之间具有很强的互补性,4个里面选择最强的一个满仓轮动。ETF池子: 沪深300(510300/510310)、黄金ETF(518880/159937)、纳指(513100/513300)、创业板ETF(159915/159952)、两个代码,前者为流动性最好规模最大的,后者为一些低费率的或者长期收益较好或者次选的备选。
回测口径: 后复权日线,区间为2017年1月至2026年9月;每周五收盘出信号,下一交易日开盘成交;交易成本按照单边千分之一计算。
回测结果(数据截至2026-09-17):
| 指标 | 数值 |
| ------------ | ------------------ |
| 累计净值 | 16.021 |
| 累计收益 | +1502.12% |
| 年化收益 | 33.09% |
| 夏普比率 | 1.47(扣无风险4%) |
| 最大回撤 | -21.08% |
| 胜率 | 58.3% |
| 平均持有天数 | 23.9 天 |
| 持仓分段 | 119 段 |
| 累计换仓次数 | 531 次 |
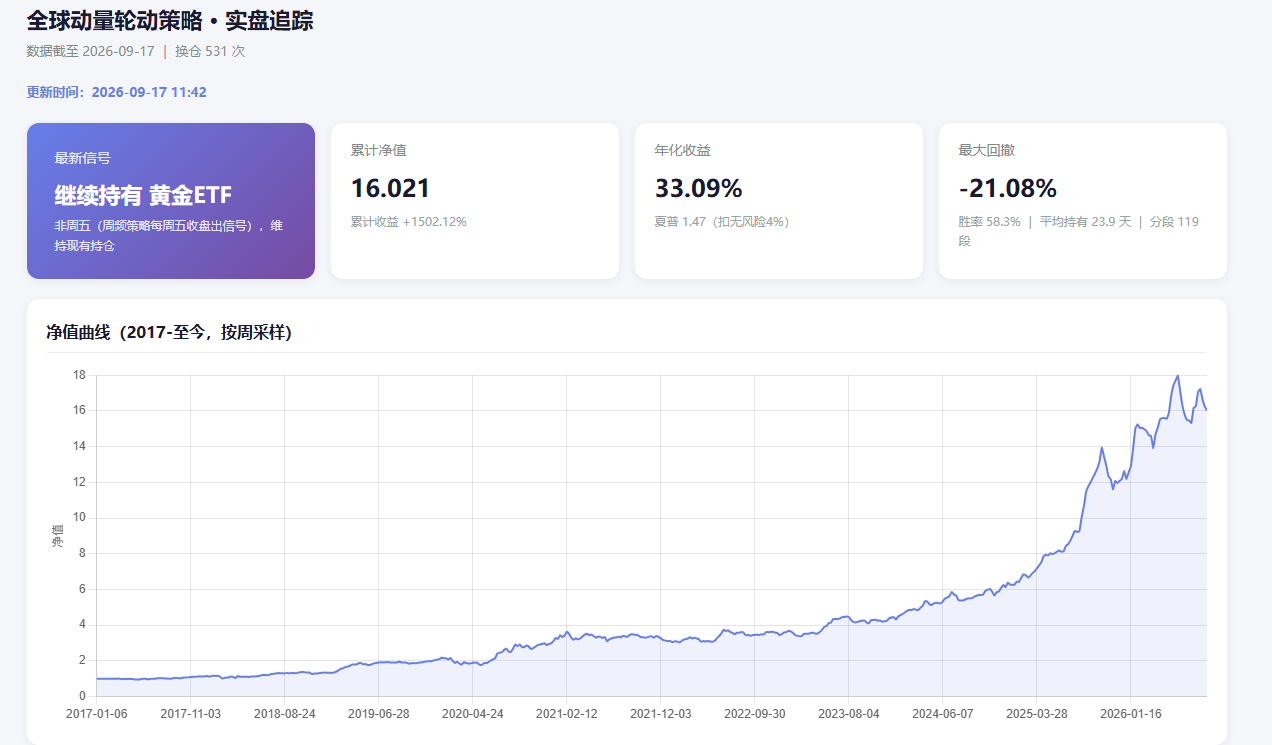
第一,收益是实打实的,而且不是靠某一次押对。 从2017年初到2026年9月,累计净值16.021,也就是累计收益1502.12%,年化33.09%。近十年的区间里能把年化做到30%以上,靠的不是某一波行情的重仓豪赌——换仓531次、分成119段持仓,说明它是一段一段赚出来的,是持续做对的结果。
第二,回撤在可承受范围内。 最大回撤-21.08%,同期沪深300、创业板这类宽基的深度回撤动辄腰斩,这个数字意味着你不需要有超乎常人的心理承受能力,就能把策略执行下去。执行得下去的策略,才是有效的策略——再好的曲线,扛不住回撤在中途下车,收益跟你没关系。
第三,换手并不夸张,是个人投资者能落地的。 平均持有23.9天,胜率58.3%,一年下来的换仓次数完全在个人账户能手动操作、也不会被交易成本吃掉利润的范围内。这正是前面说的——机构受换手率和标的选择的约束做不出ETF以快打慢的优势,而个人投资者没有这块限制。
第四,净值曲线的形态值得多看一眼。 2017年到2022年,净值基本是从1慢慢爬到3.5左右,属于典型的温和积累;2023年到2024年在4附近横了一段平台;真正拉开差距的是2025年之后,净值从6一路冲到18,随后回落至16。这说明策略的收益分布是不均匀的——大部分时间在等,机会来了要让利润跑起来。这也正是动量策略的特征:平时赚小钱、控制亏损,趋势来的时候集中兑现。
第五,当下信号。 最新信号是"继续持有 黄金ETF"。需要说明的是,这是一套周频策略,每周五收盘才出信号,其他交易日只是维持现有持仓,不做临时调整。
总的来说,这套策略用一句话概括就是:在全球主要大类宽基之间,跟着动量强弱做轮动,强度高就进场,强度低就离场。它不预测,只跟随;不长情,只做客。而上面这条曲线说明,把这件事坚持做近十年,结果是可以看的。
策略池:只保留四个方向
| 角色 | 名称 | 代表方向 || ---- | ---------- | --------------- |
| 候选 | 沪深300ETF | 国内价值 / 大盘 |
| 候选 | 黄金ETF | 黄金 / 避险资产 |
| 候选 | 纳指ETF | 海外科技 |
| 候选 | 创业板ETF | 国内成长 |
池子刻意保持很小。标的越多,越容易把偶然性误当成能力;规则越复杂,越容易在历史数据里把参数调得"看起来很美"。四个大类资产已经覆盖了较为明确的风格差异,足够用来检验动量轮动是否有效。
轮动规则:趋势强,还要走得稳
策略每周检查一次动量信号,满仓持有排名第一的 ETF;信号变化后,下一交易时点执行换仓。但"最近涨得最多"不等于"趋势最好"。单纯比较一段时间的涨跌幅,容易被窗口最后两天的波动误导。所以我把几种常见的动量信号分别跑了一遍、比较各自的效果,最后定下现在用的这一套。
可以把它理解成一句话:优先选择上涨更持续、过程更平滑的资产,而不是只挑短期涨幅最大的资产。
黄金在这种动量比较里经常能发挥作用,不是因为它总涨,而是当股票资产高波动、趋势走坏时,黄金常常提供了另一种完全不同的价格行为。
我现在怎么用它
我把它当成一个每周更新的资产强弱仪表盘,而不是自动下注机器:- 信号日只看规则,不临时凭情绪改方向;
- 成交按预先确定的 T+1 开盘口径处理,不偷看未来;
- 价格统一用后复权口径,保留原始缓存和重建过程;
- 改参数前先做扫描与邻域稳健性检查,避免只找到孤立的"神参数";
- 数字对不上时,先回去核对底层数据、复权和换仓日收益计算,而不是先改结论。
市场不承诺趋势永远有效。但把决策从"猜哪边会涨"换成"跟随已经发生的相对强弱",至少整个过程是可复盘的。
代码与数据说明
项目包含数据抓取、动量扫描、回撤控制、参数稳健性检验与实盘信号生成脚本,核心数据为后复权日线(数据源:通达信行情重建后复权,东方财富为备选),年度比较、参数扫描与交易明细保存在项目output/ 目录。如果想自己复现,建议先做三件事:
- 核对每只 ETF 的后复权序列是否连续、有没有跳变;
- 明确"何时生成信号、何时成交、按什么价格成交";
- 先跑基线策略,再逐条验证规则的增益,不要一上来就堆参数。
关注与更新
这套方法后面还会继续迭代。ETF、可转债、微盘股三条策略线都会往高收益、低回撤的方向打磨,迭代出来的版本免费分享——不收费、不设门槛。想跟的可以关注这几个渠道:wx、某球、csdn:成王爷。有新的迭代版本、数据口径调整或者回测更新,都会在这些地方同步。
支持方式
本文与项目代码面向研究交流,不设收费门槛、不售卖进群资格、也不承诺收益。如果这套复现过程、数据核验或轮动思路对你有帮助,欢迎按自己的意愿打赏支持。打赏不是订阅费,也不对应任何服务权益,只是用来覆盖数据、服务器和持续维护的成本。
感谢每一个愿意认真看完、自己核验、提出问题的人。


 京公网安备 11010802031449号